

Dư nợ cho vay của ngành chứng khoán lập kỷ lục vào cuối quý III/2026, song kết quả kinh doanh của 15 công ty dẫn đầu lại cho thấy xu hướng trái chiều khi 12 đơn vị ghi nhận lợi nhuận trước thuế giảm so với cùng kỳ.
Theo dữ liệu FiinTrade tổng hợp từ khoảng 80 công ty chứng khoán, đại diện 99,6% vốn chủ sở hữu toàn ngành, dư nợ cho vay cuối tháng 9 đạt khoảng 457.500 tỷ đồng, cao nhất từ trước đến nay. Có 18 công ty sở hữu dư nợ trên 10.000 tỷ đồng.
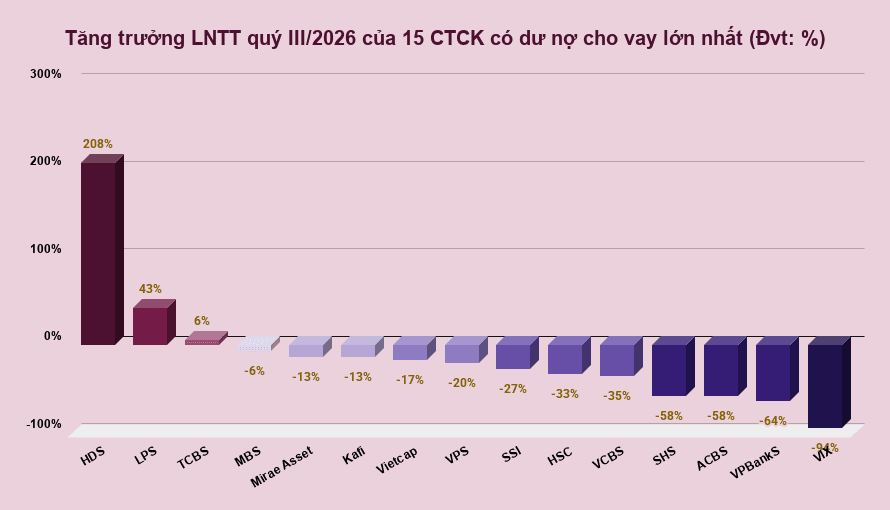
TCBS dẫn đầu với 54.739 tỷ đồng dư nợ. Công ty cũng đứng đầu ngành về lợi nhuận trước thuế quý III, đạt 2.152 tỷ đồng, tăng 6% so với cùng kỳ. Lũy kế 9 tháng, TCBS lãi trước thuế 5.708 tỷ đồng, tăng 13%.
Xếp tiếp theo về quy mô cho vay là VPBankS với 39.868 tỷ đồng. Tuy nhiên, lợi nhuận trước thuế quý III của công ty giảm 64%, còn 843 tỷ đồng. SSI đứng thứ ba với dư nợ 38.293 tỷ đồng, báo lãi 1.295 tỷ đồng, giảm 27%.
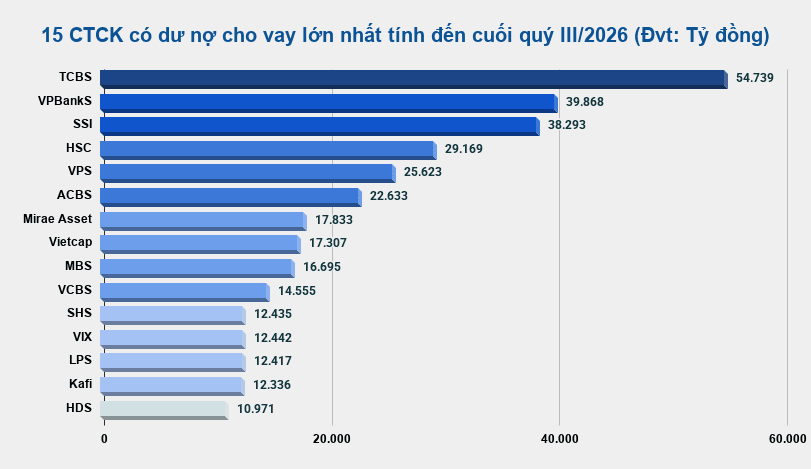
HSC và VPS lần lượt sở hữu 29.169 tỷ và 25.623 tỷ đồng dư nợ. Lợi nhuận trước thuế của hai công ty đạt 371 tỷ và 1.119 tỷ đồng, tương ứng giảm 33% và 20%. ACBS đứng kế tiếp với 22.633 tỷ đồng cho vay nhưng lợi nhuận giảm gần 58%, còn 212 tỷ đồng.
Ở nhóm sau, Mirae Asset và Vietcap có dư nợ lần lượt 17.833 tỷ và 17.307 tỷ đồng, trong khi lợi nhuận giảm 12,8% và 18%. MBS ghi nhận mức giảm nhẹ nhất trong nhóm tăng trưởng âm, khoảng 6%.
VCBS, VIX, SHS, LPS và Kafi đều sở hữu dư nợ trên 12.000 tỷ đồng. Trong đó, lợi nhuận VCBS giảm 35%, Kafi giảm 13%, còn SHS giảm gần 58%.
VIX là trường hợp giảm mạnh nhất. Dù dư nợ đạt 12.442 tỷ đồng, lợi nhuận trước thuế quý III chỉ còn 192 tỷ đồng, giảm 94% so với mức 3.048 tỷ đồng cùng kỳ. Kết quả này diễn ra trong bối cảnh công ty phân bổ phần lớn tài sản vào các khoản đầu tư tài chính, khiến lợi nhuận chịu ảnh hưởng đáng kể từ biến động của danh mục tự doanh.
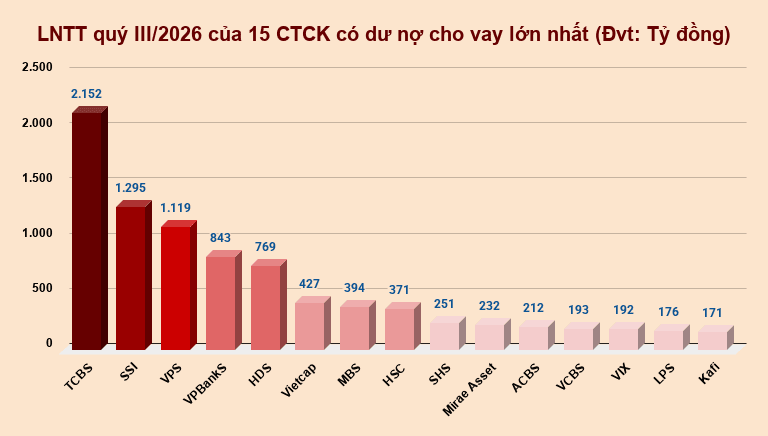
Ở chiều ngược lại, chỉ 3 trong 15 công ty ghi nhận tăng trưởng lợi nhuận dương. HDS nổi bật nhất với lợi nhuận trước thuế 769 tỷ đồng, tăng 208%, trong khi dư nợ cho vay đạt 10.971 tỷ đồng. LPS lãi 176 tỷ đồng, tăng 43,1%, còn TCBS tăng 6%.
Trong số này, TCBS là trường hợp đáng chú ý khi vẫn duy trì tăng trưởng dù nguồn thu từ môi giới và tự doanh đi xuống. Hoạt động cho vay là một trong những yếu tố bù đắp, bên cạnh bảo lãnh, đại lý phát hành chứng khoán và các nguồn thu đầu tư khác. Riêng lãi từ cho vay ký quỹ và ứng trước tiền bán trong quý III đạt 1.548 tỷ đồng, tăng 55% so với cùng kỳ.
Sự phân hóa của nhóm dẫn đầu diễn ra trong bối cảnh thanh khoản thị trường suy giảm. Giá trị giao dịch bình quân trên ba sàn quý III đạt 18.625 tỷ đồng mỗi phiên, giảm 57,6% so với cùng kỳ.
Trái với môi giới và tự doanh, cho vay vẫn duy trì tăng trưởng. Lãi từ cho vay và các khoản phải thu của toàn ngành ước đạt 12.300 tỷ đồng trong quý III, tăng 34% và thiết lập mức cao mới.
Diễn biến này cho thấy quy mô margin lớn đang tạo nguồn thu đáng kể cho các công ty chứng khoán, nhưng chưa đồng nghĩa với tăng trưởng lợi nhuận. Trong 15 đơn vị cho vay nhiều nhất, 80% vẫn báo lợi nhuận trước thuế đi xuống khi các mảng kinh doanh khác, đặc biệt là môi giới và tự doanh, chịu sức ép.
Quốc Trung - nguoiquansat.vn
Theo Kiến thức Đầu tư



Bình luận
0 Bình luận