

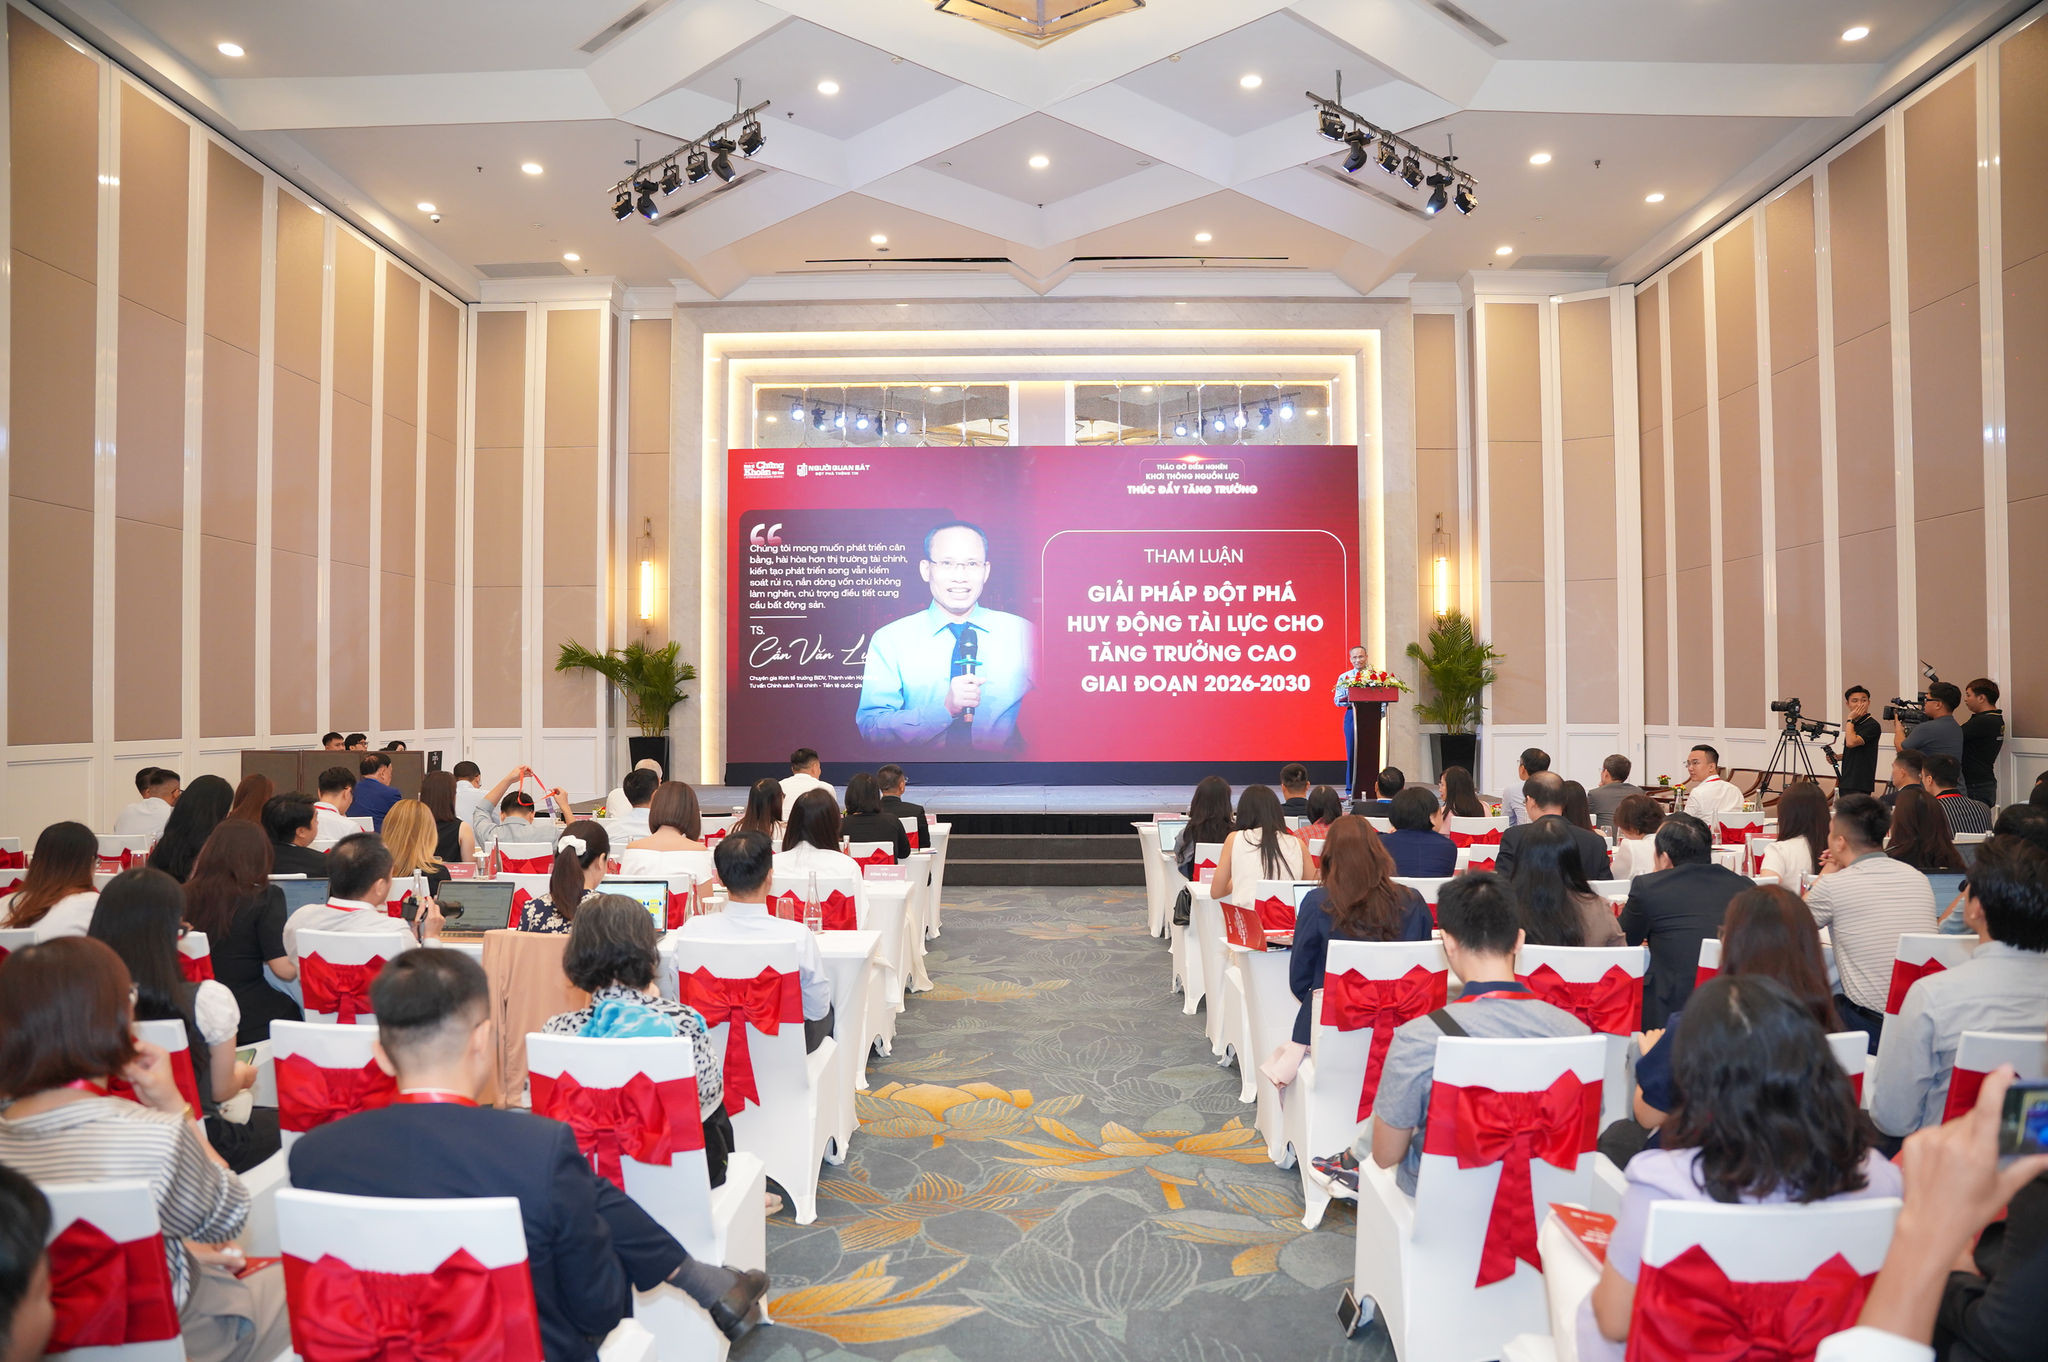
Một trong những điểm nghẽn được TS. Cấn Văn Lực chỉ ra là sự mất cân đối trong cấu trúc cung ứng vốn cho nền kinh tế.
Sáng 22/10/2026, hội thảo “Tháo gỡ điểm nghẽn - Khơi thông nguồn lực - Thúc đẩy tăng trưởng” do Người Quan Sát phối hợp cùng Tạp chí Kinh tế Chứng khoán tổ chức đã diễn ra tại Hà Nội.
Tại hội thảo, TS. Cấn Văn Lực, Chuyên gia Kinh tế trưởng BIDV, Thành viên Hội đồng Tư vấn chính sách Tài chính - Tiền tệ Quốc gia, trình bày tham luận về các giải pháp đột phá huy động tài lực cho tăng trưởng cao giai đoạn 2026-2030.
38,5 triệu tỷ đồng và bài toán vốn cho một chu kỳ tăng trưởng mới
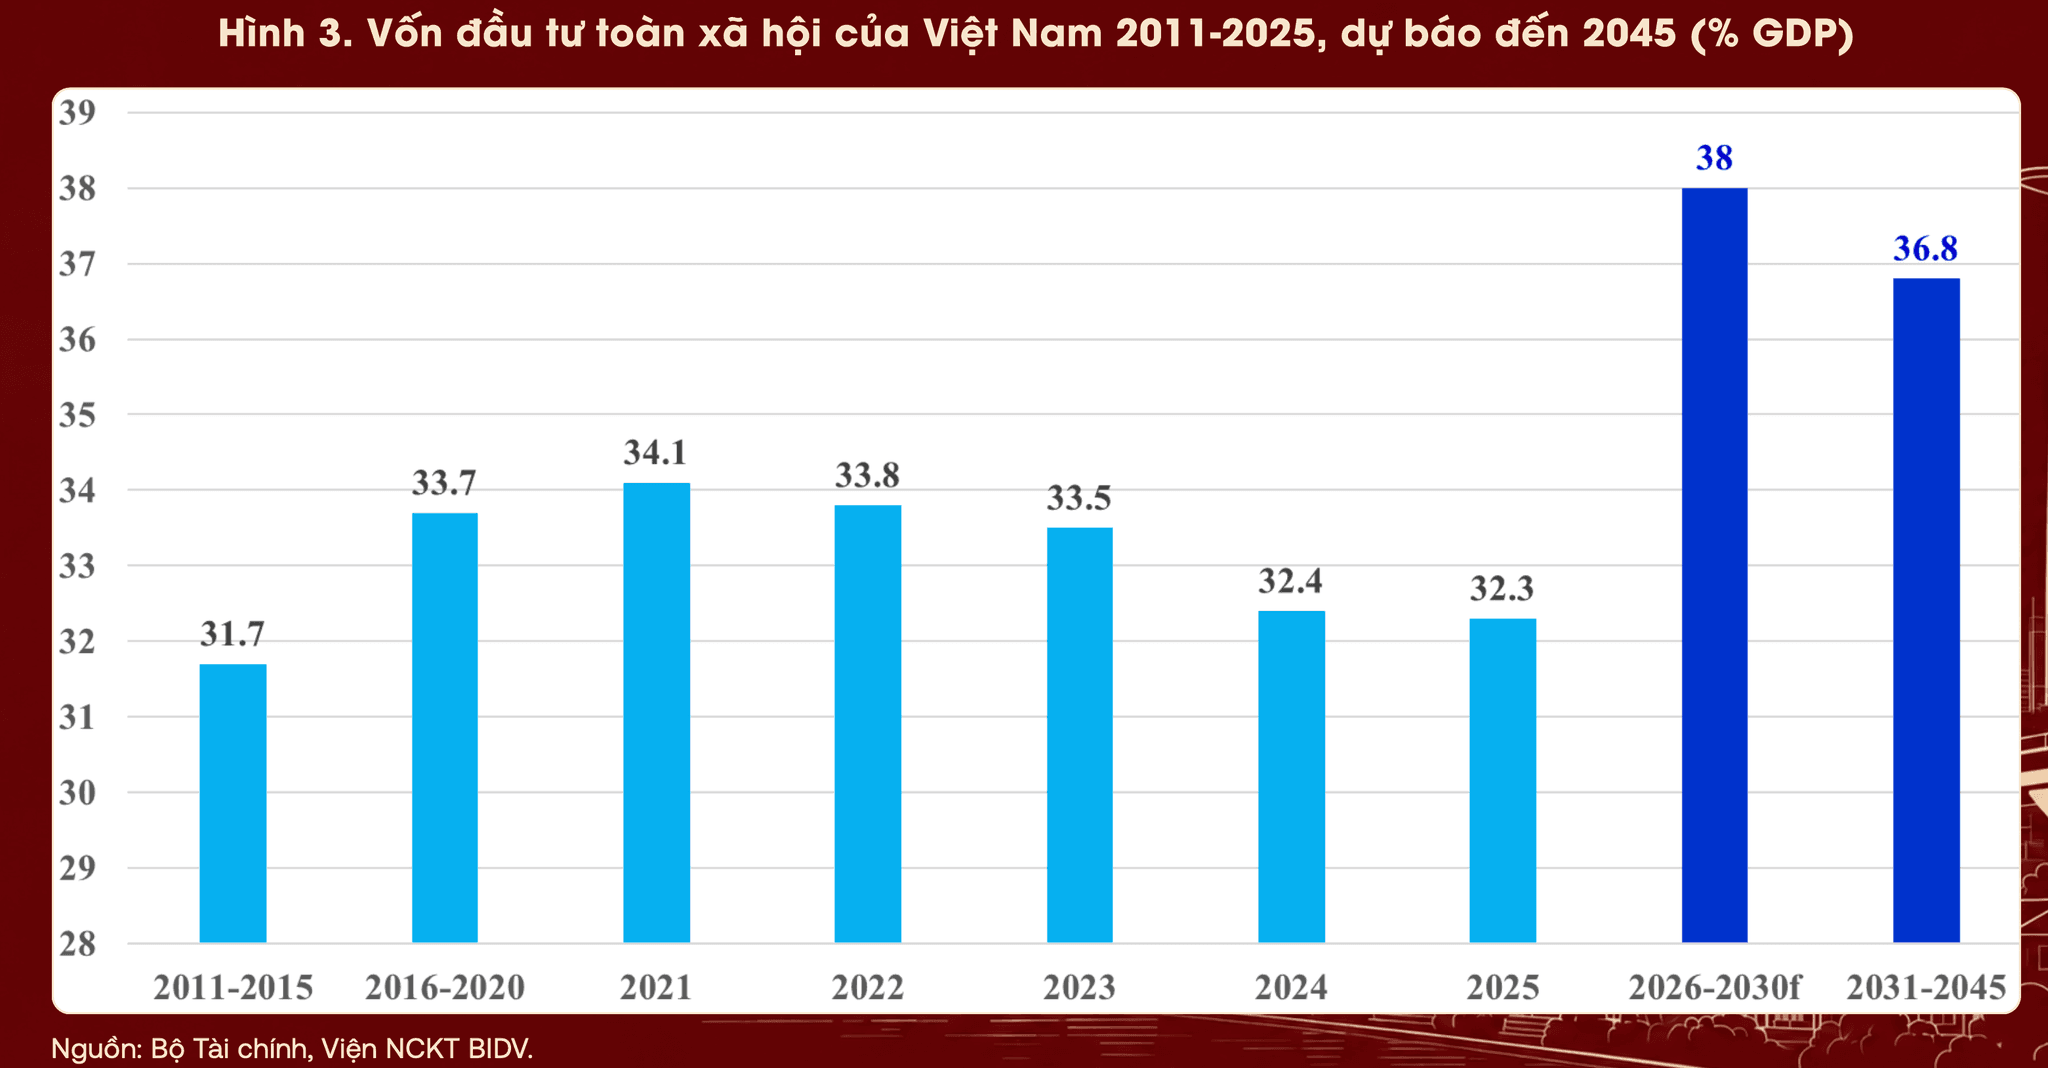
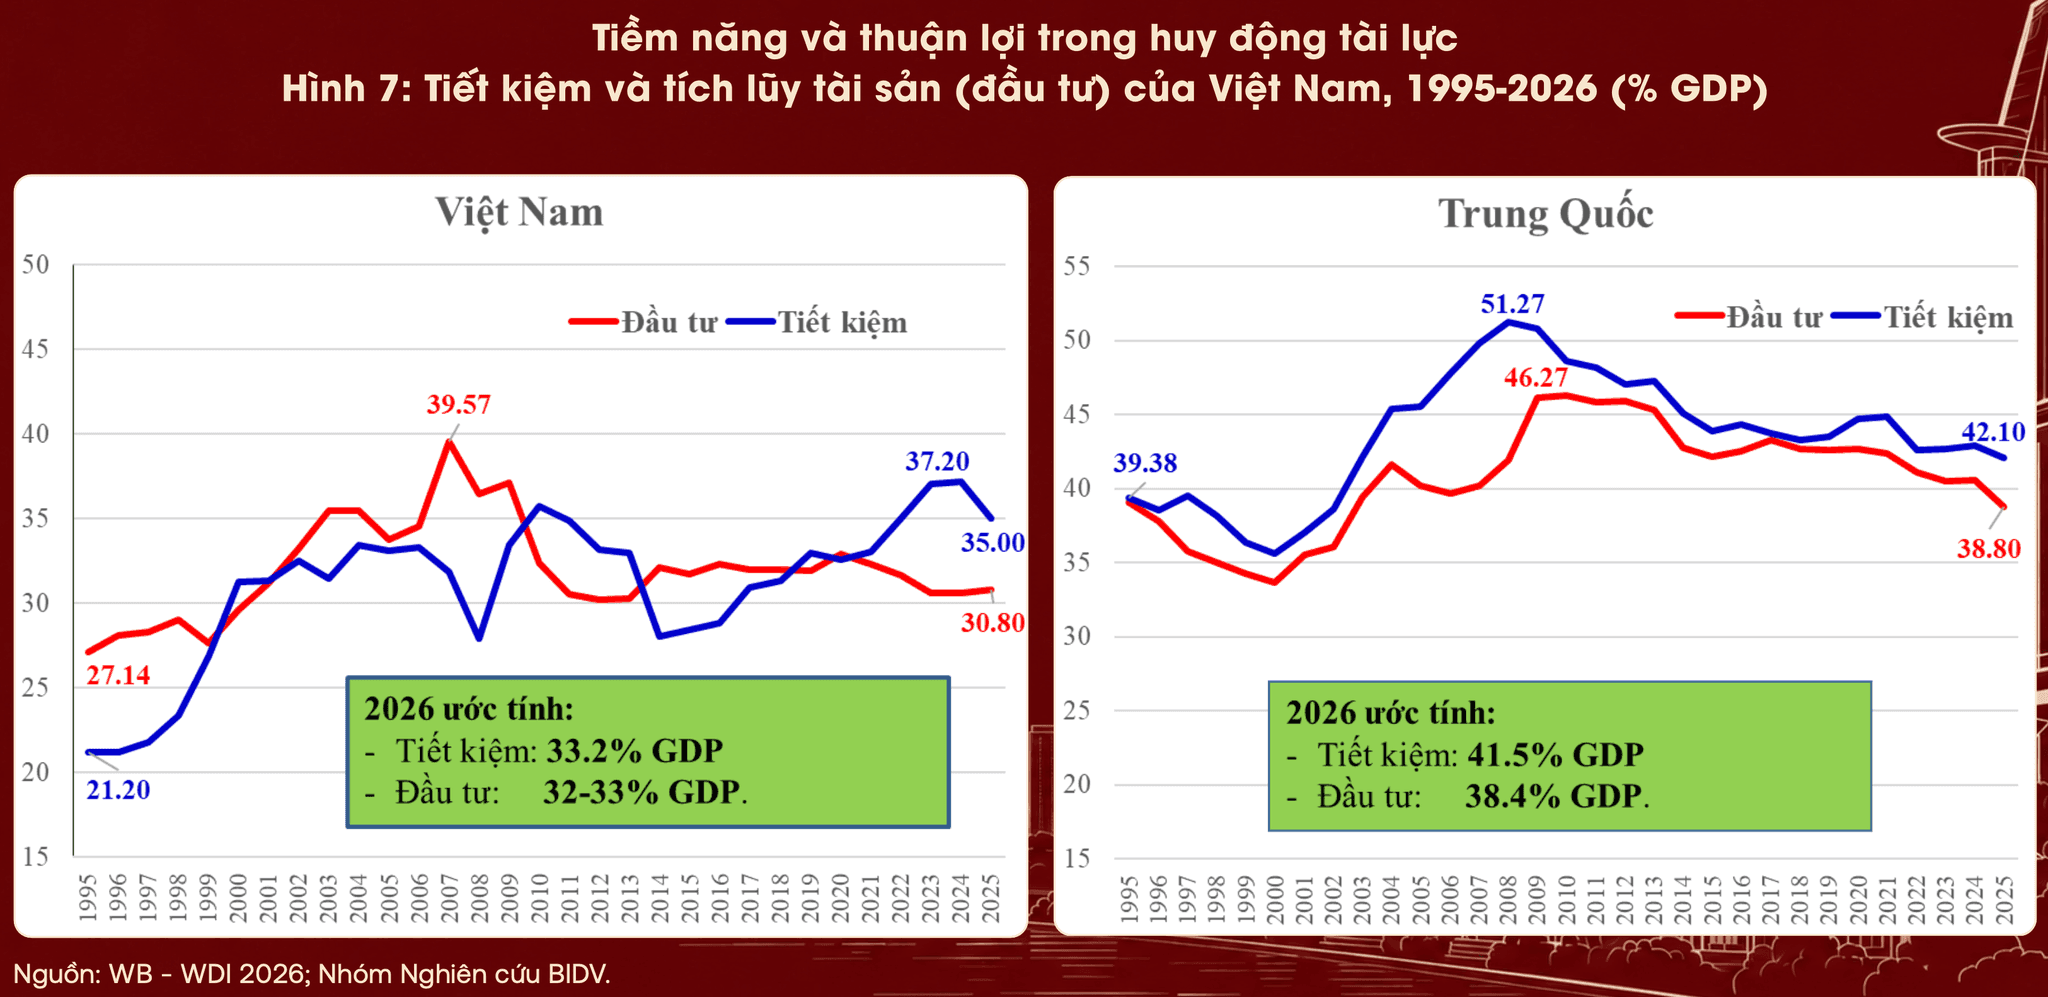
Theo dự phóng của Viện Nghiên cứu kinh tế BIDV, để đạt mục tiêu tăng trưởng GDP bình quân 10% trong giai đoạn 2026-2030, tỷ lệ vốn đầu tư toàn xã hội cần đạt khoảng 37-39% GDP, với tốc độ tăng vốn đầu tư bình quân 13-15% mỗi năm.
Quy mô vốn đầu tư toàn xã hội bình quân tương ứng khoảng 280-300 tỷ USD/năm. Trong kịch bản tăng trưởng GDP 9%, nhu cầu vốn được ước tính ở mức 260-280 tỷ USD/năm.
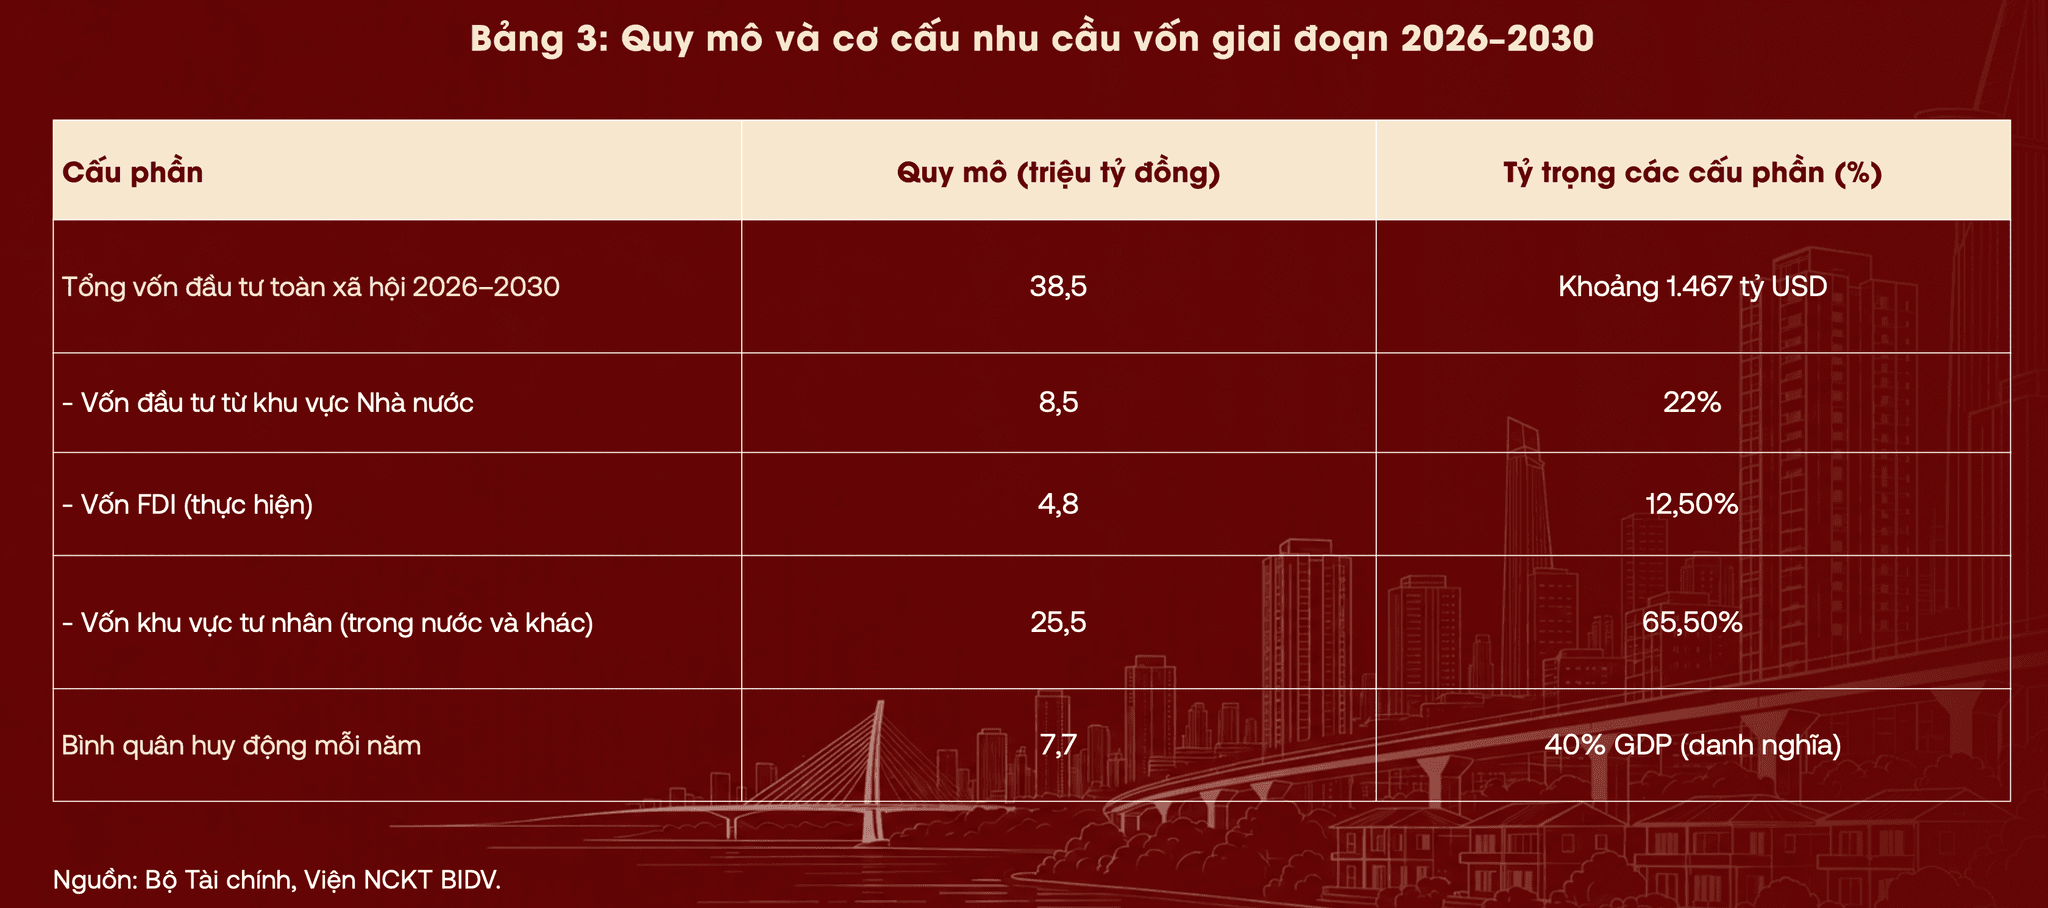
Một trong những con số đáng chú ý được ông Lực đưa ra là 38,5 triệu tỷ đồng - quy mô vốn đầu tư toàn xã hội Việt Nam cần huy động trong giai đoạn 2026-2030. Theo đó, bình quân mỗi năm, nền kinh tế cần khoảng 7,7 triệu tỷ đồng vốn đầu tư, tương đương khoảng 40% GDP danh nghĩa.
Về cơ cấu, với nhu cầu huy động 38,5 triệu tỷ đồng trong 5 năm, ước tính khoảng 8,5 triệu tỷ đồng từ khu vực Nhà nước, chiếm 22%; vốn FDI thực hiện khoảng 4,8 triệu tỷ đồng. Phần còn lại 25,5 triệu tỷ đồng (khoảng 65,5%) đến từ khu vực tư nhân trong nước và các nguồn khác.
Như vậy, khu vực tư nhân và các nguồn vốn ngoài Nhà nước được kỳ vọng đóng vai trò đặc biệt quan trọng trong việc đáp ứng nhu cầu đầu tư của nền kinh tế.
Tuy nhiên, TS. Cấn Văn Lực dẫn kinh nghiệm của một số nền kinh tế châu Á từng duy trì tốc độ tăng trưởng cao như Trung Quốc, Hàn Quốc, Singapore, Nhật Bản và Đài Loan, điểm chung là các nền kinh tế này không chỉ huy động vốn ở quy mô lớn mà còn đạt mức tăng năng suất lao động cao, đồng thời cải thiện hiệu quả sử dụng vốn.
Đối với Việt Nam, yêu cầu này thể hiện rõ qua hệ số ICOR, chỉ tiêu phản ánh lượng vốn đầu tư cần thiết để tạo ra một đơn vị tăng trưởng kinh tế.
Hệ số ICOR của Việt Nam giai đoạn 2021-2025 ở mức 6 lần, trong khi mục tiêu giai đoạn 2026-2030 là giảm xuống còn 4,5-4,8 lần. Điều đó đồng nghĩa với việc cùng một lượng vốn đầu tư, nền kinh tế cần tạo ra kết quả tăng trưởng cao hơn so với giai đoạn trước.
Cũng theo kịch bản tăng trưởng 10%, đóng góp của năng suất các nhân tố tổng hợp (TFP) vào tăng trưởng được kỳ vọng đạt 53-55%, trong khi đóng góp của vốn giảm về khoảng 40-42%.
Những con số này cho thấy mục tiêu tăng trưởng cao đang đi cùng yêu cầu chuyển đổi mô hình phát triển: Giảm dần sự phụ thuộc vào mở rộng vốn và lao động, tăng vai trò của khoa học công nghệ, đổi mới sáng tạo, cải cách và năng suất.
Áp lực lớn đối với khả năng cung ứng vốn của hệ thống ngân hàng
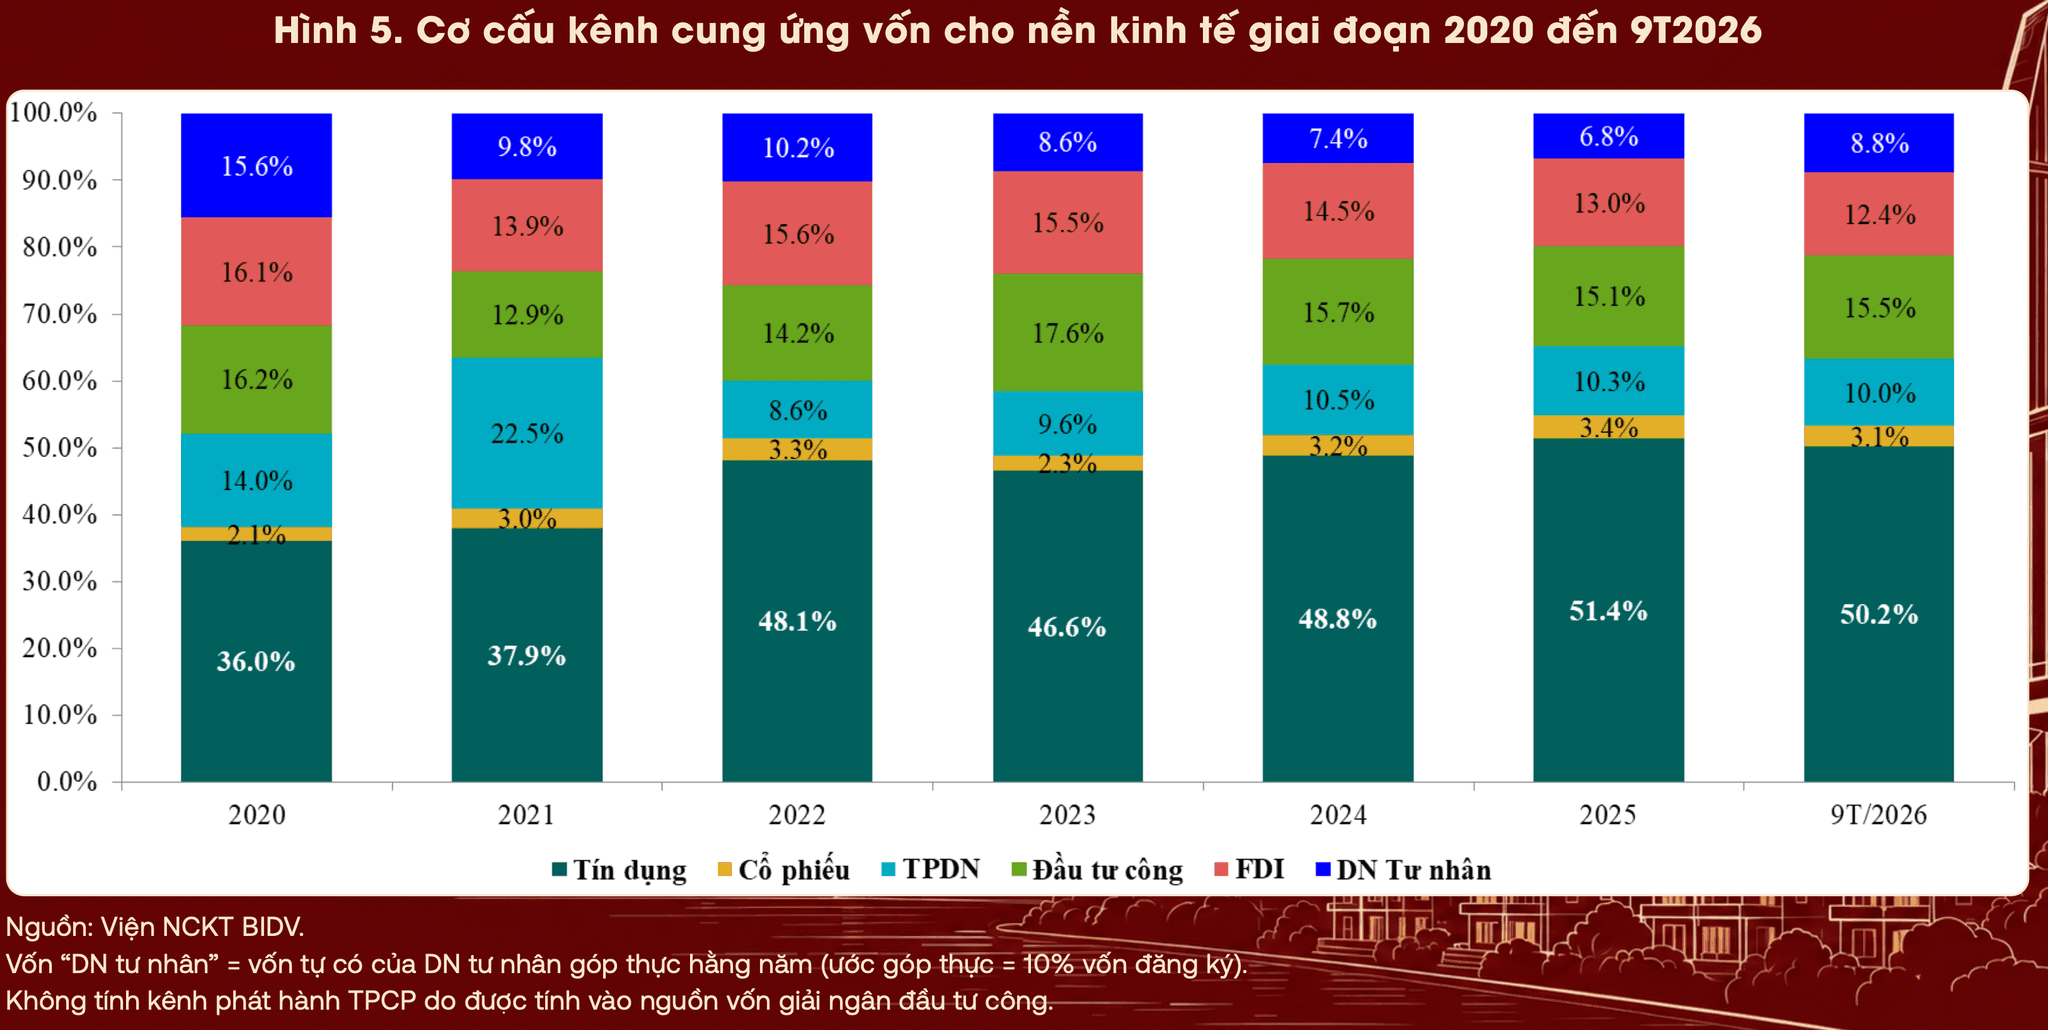
Một trong những điểm nghẽn được TS. Cấn Văn Lực chỉ ra là sự mất cân đối trong cấu trúc cung ứng vốn cho nền kinh tế. Theo số liệu của Viện Nghiên cứu kinh tế BIDV, tín dụng ngân hàng tiếp tục là kênh cung ứng vốn lớn nhất. Đến hết 9 tháng năm 2026, kênh này chiếm khoảng 50,2% tổng nguồn vốn cung ứng cho nền kinh tế, cao hơn đáng kể so với mức 36% của năm 2020.
Trong khi đó, thị trường trái phiếu doanh nghiệp, cổ phiếu và các kênh huy động vốn khác vẫn chưa phát triển tương xứng với nhu cầu.
Đáng chú ý, đến cuối tháng 9/2026, chênh lệch giữa tổng dư nợ tín dụng và tiền gửi của hệ thống tổ chức tín dụng vào khoảng 2 triệu tỷ đồng.
Cùng với đó, tỷ lệ tín dụng ngân hàng trên GDP của Việt Nam năm 2025 đạt khoảng 144,3%, thuộc nhóm cao trong khu vực.
Những chỉ tiêu này phản ánh áp lực ngày càng lớn đối với khả năng cung ứng vốn của hệ thống ngân hàng.
Nếu tiếp tục đặt phần lớn gánh nặng tài trợ tăng trưởng lên hệ thống tín dụng, theo ông Lực, sức ép thanh khoản, chi phí vốn và quản trị rủi ro có thể gia tăng.
Ở chiều ngược lại, thị trường vốn vẫn còn dư địa phát triển. Quy mô vốn hóa thị trường cổ phiếu Việt Nam năm 2025 tương đương khoảng 79,46% GDP, thấp hơn đáng kể so với nhiều thị trường trong khu vực.
Thị trường trái phiếu doanh nghiệp, quỹ đầu tư và các sản phẩm tài chính dài hạn cũng chưa phát huy đầy đủ vai trò huy động nguồn lực. Bên cạnh đó, cơ cấu nhà đầu tư trên thị trường chứng khoán còn phụ thuộc nhiều vào nhà đầu tư cá nhân, trong khi lực lượng nhà đầu tư tổ chức và các quỹ đầu tư chưa phát triển tương xứng.
Trong bối cảnh nhu cầu vốn đầu tư tăng mạnh, việc xây dựng một cấu trúc tài chính cân bằng hơn giữa ngân hàng và thị trường vốn trở thành điều kiện quan trọng để duy trì tăng trưởng dài hạn.
Khơi thông nguồn lực không chỉ là huy động thêm tiền
Bên cạnh tín dụng ngân hàng, thị trường cổ phiếu, trái phiếu, vốn đầu tư công và FDI, nền kinh tế còn có những nguồn lực đáng kể chưa được khai thác hiệu quả. Trong đó có nguồn vốn, đất đai và tài sản đang nằm tại các dự án tồn đọng, kéo dài.
Một dự án bị đình trệ không chỉ khiến vốn đầu tư chưa tạo ra hiệu quả tương xứng, mà còn làm chậm quá trình hình thành tài sản, hàng hóa, dịch vụ và những hoạt động kinh tế liên quan.
Ngược lại, khi các điểm nghẽn được tháo gỡ, nguồn lực đã đầu tư có cơ hội quay trở lại hoạt động, kéo theo nhu cầu về vật liệu, lao động, dịch vụ và những dòng vốn bổ sung.
Từ góc nhìn đó, tại hội thảo, TS. Cấn Văn Lực kiến nghị đẩy nhanh việc tháo gỡ các dự án tồn đọng, kéo dài và xử lý tài sản công dôi dư nhằm khơi thông nguồn lực cho nền kinh tế.
Thuỷ Trúc - nguoiquansat.vn
Theo Kiến thức đầu tư


Bình luận
0 Bình luận