

Thị trường chứng khoán đang xuất hiện những chuyển biến đáng chú ý khi kết quả kinh doanh, định giá và độ rộng dần cải thiện. Tuy nhiên, cơ hội không đồng nghĩa rủi ro đã qua, đòi hỏi nhà đầu tư lựa chọn doanh nghiệp kỹ lưỡng và duy trì kỷ luật bảo vệ vốn.
Sau một thời gian dài nhiều cổ phiếu giảm sâu, không ít nhà đầu tư dần mất niềm tin vào thị trường, thậm chí không còn muốn theo dõi bảng điện hay tài khoản.
Tuy nhiên, trong khi giá cổ phiếu đi xuống, lợi nhuận của nhiều doanh nghiệp vẫn tăng trưởng mạnh, mặt bằng định giá trở nên hấp dẫn hơn và độ rộng - thước đo sức khỏe thực chất của thị trường đang ghi nhận những cải thiện đáng chú ý.
Những tín hiệu này chưa đủ để khẳng định thị trường đã tạo đáy, song cũng cho thấy nhà đầu tư không nên quá bi quan về những cơ hội phía trước.
Khi thị trường xanh nhưng tài khoản vẫn đỏ
Không ít nhà đầu tư đã quen với tình trạng mở tài khoản chứng khoán, nhìn danh mục thua lỗ rồi dần mất động lực theo dõi. Từ kỳ vọng chuyển sang thất vọng, một bộ phận lựa chọn bán hết cổ phiếu, trong khi số khác tiếp tục nắm giữ nhưng không còn thường xuyên quan sát diễn biến thị trường.
Điều khiến nhà đầu tư mệt mỏi không chỉ nằm ở khoản thua lỗ, mà còn đến từ nghịch lý thị trường tăng điểm trong khi tài khoản cá nhân vẫn chưa thể hồi phục.
Theo thống kê của tôi trên 330 cổ phiếu có khối lượng giao dịch bình quân tối thiểu 50.000 đơn vị mỗi phiên, khoảng 70% cổ phiếu giảm giá kể từ đầu năm 2026. Trong số này, 41% mất hơn 20% giá trị. Nếu tính trong vòng một năm kể từ tháng 10/2025, gần 70% cổ phiếu cũng ghi nhận mức sinh lời âm.
Như vậy, phần lớn cổ phiếu giảm giá, trong khi VN-Index lại chịu ảnh hưởng đáng kể từ một số doanh nghiệp vốn hóa rất lớn, đặc biệt là nhóm Vingroup. Đây là một trong những nguyên nhân khiến chỉ số tăng nhưng tài khoản của nhiều nhà đầu tư vẫn thua lỗ, đồng thời lý giải tâm lý chán nản kéo dài ngay cả khi thị trường bắt đầu xuất hiện những phiên hồi phục.
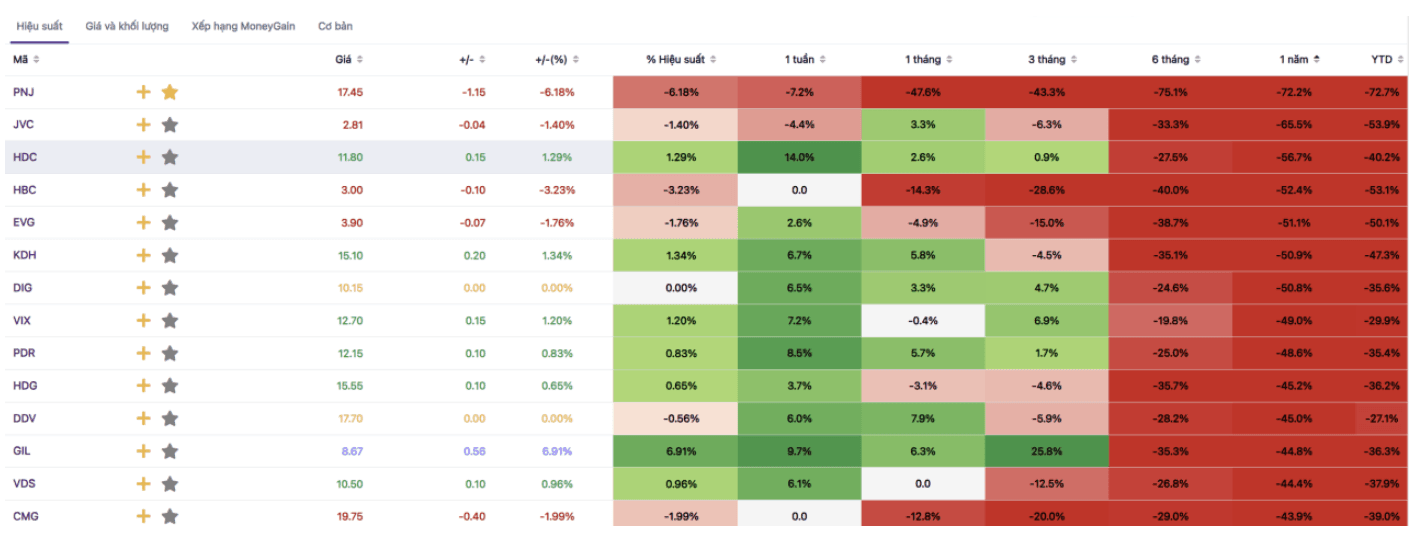
Ở một góc nhìn khác, trong khi phần lớn cổ phiếu giảm giá, hoạt động kinh doanh của nhiều doanh nghiệp lại đang cải thiện.
Giá cổ phiếu giảm, lợi nhuận doanh nghiệp vẫn tăng
Kinh tế Việt Nam tiếp tục duy trì tốc độ tăng trưởng cao. GDP quý III/2026 tăng 9,95%, đưa mức tăng trưởng 9 tháng lên 9,01%. Sản xuất, đầu tư và dịch vụ tiếp tục đóng góp tích cực cho nền kinh tế. Đáng chú ý, tăng trưởng kinh tế đang được chuyển hóa thành kết quả kinh doanh của nhiều doanh nghiệp niêm yết.
Theo dữ liệu MoneyGain, doanh thu của các doanh nghiệp niêm yết trong quý I/2026 tăng 23,5%, lợi nhuận tăng 38,2% so với cùng kỳ. Sang quý II, doanh thu tăng 38,9% và lợi nhuận tăng 50,8%.
Bước sang quý III, lợi nhuận doanh nghiệp tiếp tục ghi nhận những tín hiệu tích cực. Tính đến ngày 25/10/2026, có 513 doanh nghiệp công bố báo cáo tài chính, chiếm 19,2% vốn hóa thị trường. Tổng doanh thu đạt hơn 316.686 tỷ đồng, tăng 27%, trong khi lợi nhuận đạt hơn 48.236 tỷ đồng, tăng 16,4% so với cùng kỳ.
Tăng trưởng xuất hiện tại nhiều nhóm ngành, với một số trường hợp nổi bật như TCB (+23,7%), VPB (+18,8%), MSN (+203,7%), MSR (+41.509%), VGC (+402,8%) và KBC (+196,6%). Trong khi đó, một số doanh nghiệp chứng khoán chịu áp lực suy giảm lợi nhuận do thanh khoản thị trường đi xuống, chi phí vốn tăng và hoạt động đầu tư kém thuận lợi.
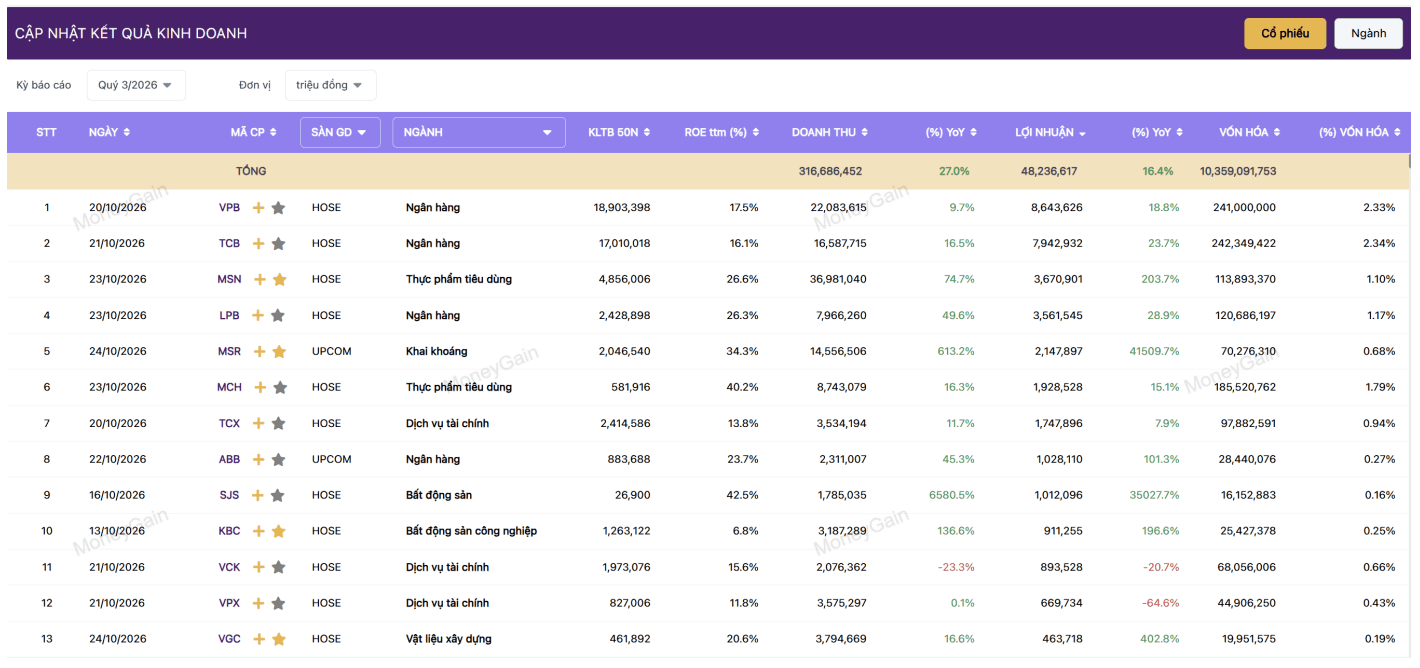
Dù số liệu hiện mới phản ánh nhóm doanh nghiệp công bố báo cáo sớm, bức tranh này vẫn cho thấy một sự trái chiều đáng chú ý: Giá của phần lớn cổ phiếu đã giảm sâu, trong khi nhiều doanh nghiệp tiếp tục tăng trưởng, thậm chí tăng tốc về lợi nhuận.
Vì sao xuất hiện sự trái chiều?
Thị trường chứng khoán không chỉ phản ánh lợi nhuận hiện tại mà còn phản ánh kỳ vọng của nhà đầu tư về tương lai. Trong năm 2026, môi trường toàn cầu chịu áp lực từ căng thẳng địa chính trị, giá năng lượng và lợi suất trái phiếu dài hạn ở mức cao. Nhu cầu đầu tư lớn cho hạ tầng, công nghệ và AI cũng làm gia tăng cạnh tranh về nguồn vốn.
Tại Việt Nam, mặt bằng lãi suất cao hơn khiến doanh nghiệp chịu thêm áp lực về chi phí tài chính, đồng thời nhà đầu tư yêu cầu mức sinh lời kỳ vọng cao hơn. Khi mức độ bất định gia tăng, thị trường thường không còn sẵn sàng trả mức định giá cao như trước cho cùng một đồng lợi nhuận.
Chẳng hạn, một doanh nghiệp có EPS tăng 20%, nhưng nếu mức P/E được thị trường chấp nhận giảm từ 15 lần xuống 10 lần, giá cổ phiếu vẫn có thể đi xuống dù lợi nhuận doanh nghiệp tăng trưởng.
Điều này lý giải vì sao kết quả kinh doanh và giá cổ phiếu có thể vận động trái chiều. Đồng thời, chính quá trình điều chỉnh kỳ vọng này đang đưa mặt bằng định giá của nhiều cổ phiếu về vùng đáng chú ý hơn.
Nhiều ngành đã được định giá thấp hơn lịch sử
Theo dữ liệu MoneyGain, P/E của VN-Index tại ngày 23/10/2026 ở khoảng 12,3 lần. Nếu loại nhóm Vingroup, P/E chỉ còn khoảng 10,3 lần. Đây là mức đáng chú ý trong bối cảnh tăng trưởng lợi nhuận của nhiều doanh nghiệp vẫn được duy trì.
Nhìn lại lịch sử, thị trường từng hình thành những vùng đáy quan trọng vào tháng 3/2020 khi Covid-19 bùng phát, tháng 11/2022 trong giai đoạn khủng hoảng niềm tin trên thị trường trái phiếu và tháng 4/2025 trước cú sốc thuế quan. Những giai đoạn này đều chứng kiến định giá suy giảm mạnh về vùng P/E quanh 10 lần, trong bối cảnh tâm lý nhà đầu tư rất thận trọng và bi quan.
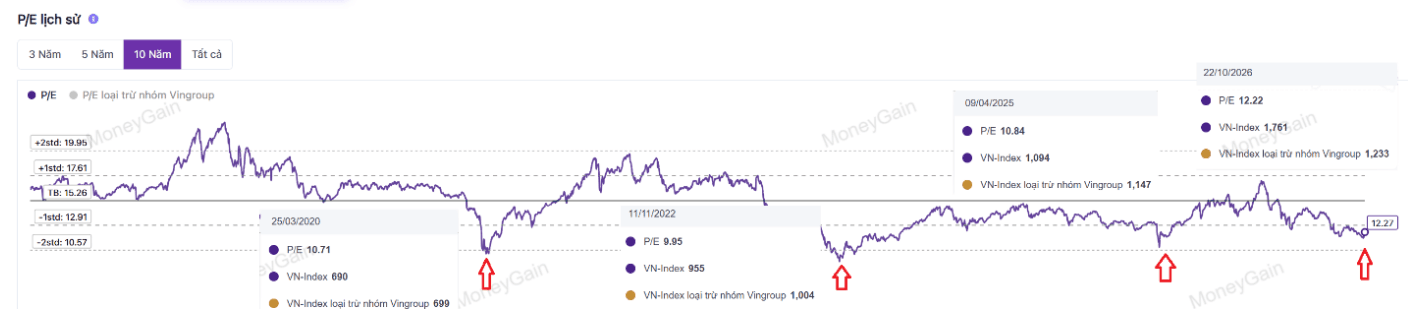
Tuy nhiên, P/E thấp không phải công thức để dự báo đáy thị trường. Mỗi chu kỳ có mặt bằng lãi suất, triển vọng lợi nhuận và mức độ rủi ro khác nhau. Dù vậy, việc định giá trở lại vùng thấp trong lịch sử cho thấy nhà đầu tư dài hạn không nhất thiết phải quá bi quan với bối cảnh hiện tại.
Một yếu tố khác cần quan tâm là định giá theo ngành. Dữ liệu cho thấy nhiều nhóm ngành quan trọng đang giao dịch ở mức P/E thấp hơn trung bình và trung vị 5 năm. Ngân hàng có P/E quanh 8 lần, bán lẻ gần 13 lần, dầu khí khoảng 8-9 lần. Các nhóm dịch vụ tài chính, xây dựng và vật liệu, hóa chất cũng đang có mức định giá thấp hơn vùng bình quân lịch sử.
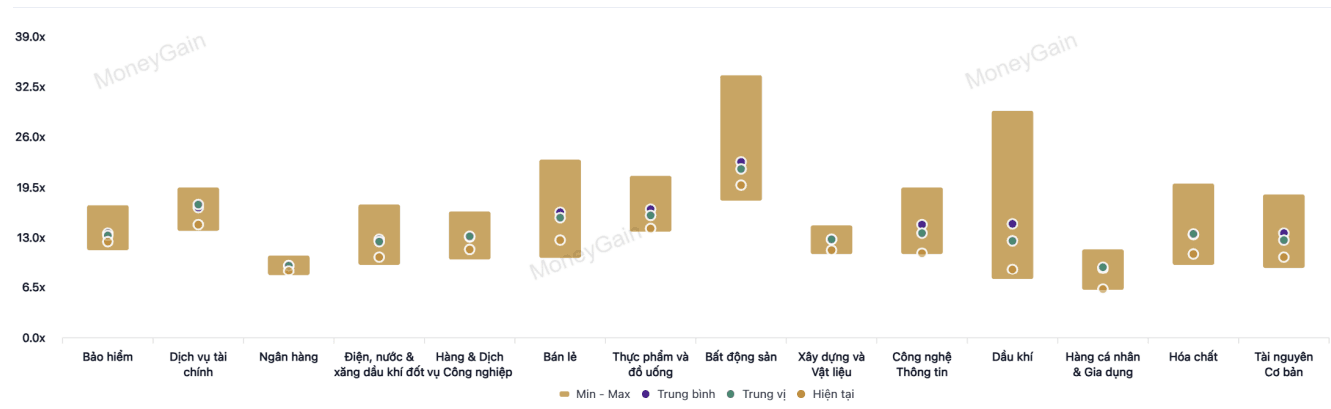
Dù vậy, định giá thấp mới chỉ tạo ra cơ hội để nghiên cứu, không bảo đảm cổ phiếu sẽ tăng giá. Nhà đầu tư cần tìm kiếm những doanh nghiệp có lợi nhuận tiếp tục tăng trưởng, hiệu quả sử dụng vốn tốt, dòng tiền lành mạnh và mức định giá chưa phản ánh đầy đủ triển vọng kinh doanh.
Độ rộng thị trường xuất hiện tín hiệu cải thiện
Một tín hiệu đáng chú ý khác đến từ độ rộng thị trường. Nếu VN-Index phản ánh diễn biến chung của chỉ số, độ rộng thị trường giúp đánh giá có bao nhiêu cổ phiếu thực sự tham gia vào xu hướng hồi phục.
Tôi sử dụng tỷ lệ cổ phiếu giao dịch trên đường trung bình động 50 phiên (MA50) để đánh giá sức khỏe trung hạn, đồng thời theo dõi tỷ lệ cổ phiếu trên MA200 nhằm đánh giá nền tảng xu hướng dài hạn.
Tại ngày 23/10, tỷ lệ cổ phiếu nằm trên MA50 đã tăng lên 44,33%, mức cao nhất kể từ tháng 3/2026. Đáng chú ý, chỉ báo này bứt lên rõ rệt sau một thời gian dài chủ yếu dao động ở vùng thấp. Điều đó cho thấy số lượng cổ phiếu lấy lại xu hướng giá tích cực đang gia tăng đáng kể.
Nói cách khác, dòng tiền bắt đầu có dấu hiệu quay trở lại với nhiều cổ phiếu hơn, thay vì chỉ tập trung vào một số mã vốn hóa lớn.
Dù vậy, tỷ lệ này vẫn chưa vượt 50%. Vì thế, điểm đáng chú ý chưa phải thị trường đã hoàn toàn khỏe trở lại, mà nằm ở tốc độ cải thiện rõ rệt sau một giai đoạn suy yếu kéo dài. Đây có thể xem là tín hiệu sớm cần tiếp tục theo dõi.
Để hình thành một xu hướng tăng bền vững, thị trường vẫn cần thêm sự xác nhận từ diễn biến giá, khối lượng giao dịch và sự tham gia của các cổ phiếu dẫn dắt.
Doanh nghiệp nào đang thực sự tăng trưởng và tăng tốc?
Khi mặt bằng định giá trở nên hấp dẫn hơn, điều quan trọng không phải tìm kiếm những cổ phiếu đã giảm sâu nhất. Thay vào đó, nhà đầu tư cần xác định những doanh nghiệp đang duy trì tăng trưởng và có khả năng tiếp tục cải thiện lợi nhuận trong những quý tới.
Hai trường hợp đáng chú ý trong nhóm doanh nghiệp đã công bố kết quả kinh doanh quý III/2026 là Masan (MSN) và Viglacera (VGC).
Với Masan, điểm nổi bật nằm ở tốc độ tăng trưởng doanh thu ngày càng được cải thiện. Doanh thu quý IV/2025 tăng 2,4% so với cùng kỳ, sau đó tăng 27,1% trong quý I/2026, 53,5% trong quý II và 74,7% trong quý III.
Đáng chú ý hơn, lợi nhuận sau thuế thuộc cổ đông công ty mẹ duy trì tốc độ tăng trưởng cao, lần lượt khoảng 216,8%, 202,8% và 203,7% trong ba quý đầu năm 2026. Riêng quý III, doanh thu MSN đạt gần 36.981 tỷ đồng và lợi nhuận thuộc cổ đông công ty mẹ đạt 3.671 tỷ đồng. ROE tăng lên 26,6%, trong khi P/E tại thời điểm cập nhật ở quanh 11 lần, thấp hơn đáng kể so với bình quân 3 năm.
Như vậy, MSN không chỉ ghi nhận tăng trưởng doanh thu mà hiệu quả sinh lời trên vốn chủ sở hữu cũng được cải thiện. Động lực đến từ hoạt động bán lẻ và tiêu dùng tiếp tục mở rộng, trong khi Masan High-Tech Materials hưởng lợi đáng kể từ giá vonfram và nhu cầu vật liệu công nghệ cao trên thế giới.
Với Viglacera, doanh thu quý I/2026 tăng 14,7%, tăng tốc lên 38,2% trong quý II và tăng 16,6% trong quý III. Đáng chú ý hơn, lợi nhuận thuộc cổ đông công ty mẹ chuyển từ giảm 32,7% trong quý I sang tăng 28,5% trong quý II và tăng khoảng 402,8% trong quý III.
Riêng quý III, lợi nhuận thuộc cổ đông công ty mẹ đạt gần 464 tỷ đồng. Biên lợi nhuận gộp cải thiện từ 21,3% cùng kỳ lên 31,9%, trong khi ROE 12 tháng gần nhất tăng từ 14,5% trong quý I/2026 lên 20,6%. Diễn biến này phản ánh hiệu quả hoạt động tốt hơn tại mảng khu công nghiệp và vật liệu xây dựng.
VGC còn có những động lực trung hạn từ nhu cầu thuê đất công nghiệp, dòng vốn FDI công nghệ cao và sự phục hồi của ngành kính, gạch xây dựng.
Không quá bi quan nhưng cũng không thể chủ quan với quản trị rủi ro
Những dữ liệu trên cho thấy cơ hội đầu tư đang trở nên đáng nghiên cứu hơn. Tuy nhiên, lịch sử thị trường cũng cho thấy một doanh nghiệp tốt hay mức định giá hấp dẫn không thể thay thế kỷ luật quản trị rủi ro. Theo tôi, nhà đầu tư cần xây dựng hai tầng bảo vệ vốn.
Tầng thứ nhất là giới hạn tổn thất cho từng giao dịch. Một khoản lỗ 7% chỉ cần mức tăng khoảng 7,5% để hòa vốn. Nhưng nếu lỗ 10%, cổ phiếu phải tăng 11,1%; lỗ 30% cần tăng gần 43%; và khi mất 50%, nhà đầu tư cần mức tăng 100% mới trở về số vốn ban đầu. Mức độ thiệt hại còn có thể lớn hơn đối với trường hợp sử dụng margin.
Khoản lỗ càng lớn, hành trình phục hồi vốn càng khó khăn. Vì vậy, nhà đầu tư cần xác định trước mức tổn thất có thể chấp nhận cho mỗi giao dịch, thay vì chờ cổ phiếu giảm sâu mới đưa ra quyết định.
Tầng thứ hai là phân bổ vốn và quản trị thanh khoản. Ngay cả khi đã đặt mức cắt lỗ, nhà đầu tư không phải lúc nào cũng có thể bán cổ phiếu ở mức giá mong muốn.
Diễn biến của PNJ, KOS hay DGC trong năm 2026 là những ví dụ đáng chú ý. Các cổ phiếu này từng xuất hiện nhiều phiên giảm sàn liên tiếp, lượng bán chờ lớn trong khi lực mua hạn chế. Đặc biệt, KOS ghi nhận 25 phiên giảm sàn liên tiếp tính đến ngày 23/10, trong khi DGC và PNJ cũng từng trải qua những chuỗi giảm sàn khiến nhà đầu tư gặp khó khăn khi muốn thoát vị thế.
Khi thanh khoản suy giảm mạnh, lệnh bán có thể không được thực hiện ngay cả khi nhà đầu tư đã đặt ra nguyên tắc cắt lỗ.
Do đó, nhà đầu tư không nên tập trung quá nhiều vốn vào một cổ phiếu. Mức tối đa 20-25% danh mục cho một mã có thể được sử dụng như giới hạn tham khảo, song cần điều chỉnh tùy theo thanh khoản, mức độ rủi ro, lợi thế của từng giao dịch và khả năng chịu tổn thất của mỗi nhà đầu tư.
Hai tầng quản trị rủi ro này bổ sung cho nhau: giới hạn tổn thất giúp kiểm soát rủi ro ở từng quyết định, trong khi phân bổ vốn giúp bảo vệ toàn bộ danh mục trước những tình huống khó lường.
Dữ liệu không bảo đảm thị trường sẽ tăng, nhưng cho thấy không nên quá bi quan
Nhìn lại bức tranh hiện tại, sự thất vọng của nhiều nhà đầu tư là điều dễ hiểu. Phần lớn cổ phiếu đã giảm giá, trong khi những biến động về lãi suất, địa chính trị và dòng vốn quốc tế vẫn chưa kết thúc.
Tuy nhiên, ở chiều ngược lại, nhiều doanh nghiệp vẫn duy trì tăng trưởng lợi nhuận, định giá của các ngành quan trọng đã thấp hơn mức lịch sử và tỷ lệ cổ phiếu trên MA50 đang cải thiện nhanh, lên mức cao nhất kể từ tháng 3.
Những tín hiệu này chưa đủ để khẳng định thị trường đã tạo đáy. Tuy nhiên, đây có thể là thời điểm nhà đầu tư nghiêm túc nghiên cứu các cơ hội, thay vì để những khoản thua lỗ trong quá khứ chi phối hoàn toàn góc nhìn về tương lai.
Nhà đầu tư không nhất thiết phải mua đúng đáy hay dự đoán chính xác phiên thị trường đảo chiều. Quan trọng hơn là nhận diện những doanh nghiệp có tăng trưởng thực chất, lựa chọn mức định giá và điểm mua hợp lý, theo dõi tín hiệu cung - cầu, đồng thời duy trì kỷ luật bảo vệ vốn.
Thị trường có thể cần thêm thời gian để phục hồi, nhưng hoạt động kinh doanh của những doanh nghiệp tốt không dừng lại chỉ vì giá cổ phiếu đi xuống. Việc thận trọng sau những khoản thua lỗ là cần thiết, song sự thận trọng không nên trở thành lý do để bỏ qua mọi cơ hội có thể xuất hiện phía trước.
Trong những giai đoạn khó khăn, dữ liệu có thể chưa mang lại câu trả lời chắc chắn về diễn biến thị trường trong tương lai, nhưng có thể giúp nhà đầu tư đánh giá bối cảnh khách quan hơn, lựa chọn tốt hơn và chuẩn bị cho những cơ hội phù hợp.
Đầu tư thành công không chỉ nằm ở việc tìm đúng cơ hội, mà còn ở khả năng bảo toàn vốn, duy trì phương pháp và sự kiên nhẫn để đồng hành cùng cơ hội đó.
Bài viết của bà Nguyễn Thị Bình Minh - Giám đốc trung tâm kinh doanh Chứng khoán Mirae Asset Việt Nam.
Thu Huyền - nguoiquansat.vn
Theo Kiến thức Đầu tư



Bình luận
0 Bình luận