

TCBS Research nhận định triển vọng kinh doanh của VPS trong những tháng cuối năm có thể được hỗ trợ bởi diễn biến lãi suất.
Mới đây, CTCP Chứng khoán Kỹ Thương (TCBS) đã có báo cáo cập nhật kết quả kinh doanh quý III/2026 của Công ty Cổ phần Chứng khoán VPS (VCK).
Theo đó, trong quý III/2026, VPS ghi nhận doanh thu hoạt động đạt 2.076 tỷ đồng và lợi nhuận trước thuế đạt 1.119 tỷ đồng. Doanh thu từ hoạt động cho vay ký quỹ (margin) đạt 948 tỷ đồng, tăng 34,3% so với cùng kỳ năm trước, trong khi doanh thu tự doanh đạt 529 tỷ đồng, tăng 20,7%.
Tuy nhiên, dư nợ cho vay margin tại thời điểm cuối quý III giảm 18,2% so với quý liền trước, xuống còn 25.623 tỷ đồng. Theo TCBS Research, diễn biến này phản ánh sự suy yếu của thanh khoản thị trường và nhu cầu sử dụng đòn bẩy tài chính giảm tại nhóm khách hàng cá nhân.
Lũy kế 9 tháng đầu năm 2026, VPS ghi nhận lợi nhuận trước thuế đạt 4.044 tỷ đồng, tăng 27% so với cùng kỳ và hoàn thành 70,3% kế hoạch cả năm.
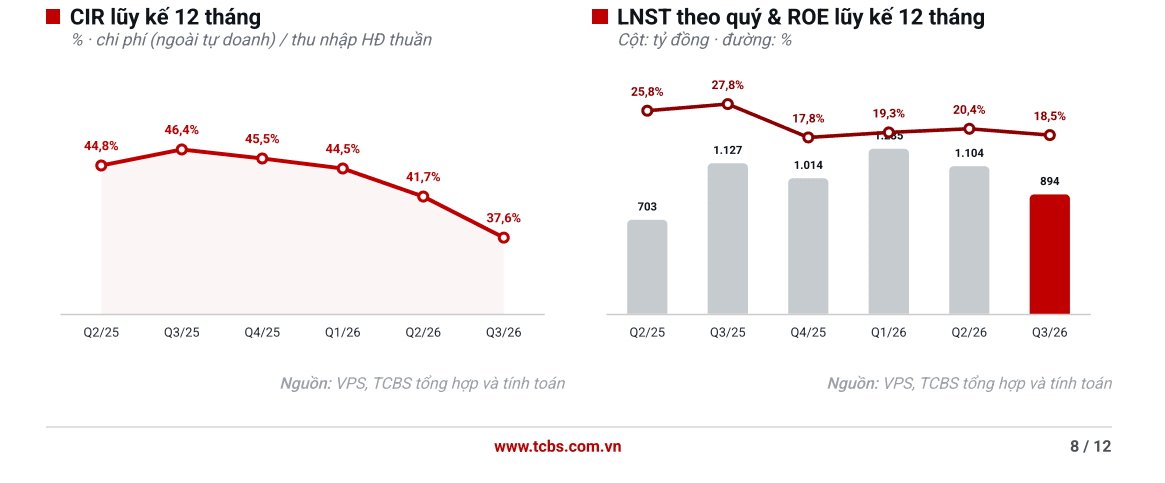
Bên cạnh tăng trưởng lợi nhuận, hiệu quả kiểm soát chi phí của VPS cũng ghi nhận sự cải thiện. Theo TCBS, tỷ lệ chi phí trên thu nhập (CIR) lũy kế 12 tháng giảm xuống còn 37,6%, so với mức 46,4% cùng kỳ năm trước.
Đáng chú ý, mảng ngân hàng đầu tư bắt đầu ghi nhận những tín hiệu phục hồi. Doanh thu từ hoạt động tư vấn và bảo lãnh phát hành trong quý đạt 61 tỷ đồng, trong đó riêng hoạt động bảo lãnh phát hành đóng góp 60 tỷ đồng. Đây là lần đầu tiên VPS ghi nhận doanh thu bảo lãnh phát hành trong 6 quý gần nhất.
Theo đó, mảng ngân hàng đầu tư đóng góp 3,9% tổng lãi gộp hoạt động trong quý III, cho thấy sự trở lại bước đầu của lĩnh vực này trong cơ cấu kinh doanh của doanh nghiệp.
Về thị phần môi giới, theo số liệu công bố của Sở Giao dịch Chứng khoán TP. HCM (HoSE), VPS tiếp tục giữ vị trí dẫn đầu trên sàn HoSE với thị phần đạt 11,54% trong quý III/2026. Việc duy trì vị trí số một cho thấy năng lực cạnh tranh của công ty trong hoạt động môi giới, dù doanh thu vẫn chịu ảnh hưởng từ diễn biến thanh khoản chung của thị trường.
TCBS Research nhận định triển vọng kinh doanh của VPS trong những tháng cuối năm có thể được hỗ trợ bởi diễn biến lãi suất.
Theo đơn vị phân tích, trong bối cảnh 26 ngân hàng đã giảm lãi suất huy động tính đến ngày 26/10/2026, mặt bằng lãi suất hạ nhiệt có thể góp phần cải thiện thanh khoản thị trường chứng khoán, qua đó thúc đẩy nhu cầu vay margin phục hồi.
Tuy nhiên, TCBS lưu ý triển vọng tăng trưởng của VPS vẫn phụ thuộc vào khả năng quay trở lại của dòng tiền trên thị trường cũng như mức độ cải thiện thị phần môi giới của doanh nghiệp.
Theo dự phóng của TCBS, VPS có thể đạt doanh thu hoạt động 9.097 tỷ đồng trong năm 2026, tăng 10,1% so với năm trước. Lợi nhuận sau thuế dự kiến đạt 4.158 tỷ đồng, tăng 16,2%, tương ứng thu nhập trên mỗi cổ phiếu (EPS) đạt 1.709 đồng và tỷ suất sinh lời trên vốn chủ sở hữu (ROE) ở mức 13,5%.
Hoạt động cho vay margin được kỳ vọng tiếp tục là động lực tăng trưởng chính. TCBS dự báo dư nợ margin của VPS vào cuối năm đạt 26.904 tỷ đồng, tăng khoảng 5% so với cuối quý III/2026.
Cùng với kết quả kinh doanh tích cực, vừa qua, VPS đã ra mắt sản phẩm VPS Smart Indexing (VSI), hướng đến nhóm khách hàng có nhu cầu tích lũy tài sản dài hạn.
Theo giới thiệu của doanh nghiệp, VSI là giải pháp quản lý danh mục đầu tư, trong đó VPS thay mặt khách hàng quản lý và đầu tư theo chiến lược đã lựa chọn. Danh mục được xây dựng và vận hành bởi đội ngũ chuyên gia của công ty, dựa trên nguyên tắc đầu tư có kỷ luật và định kỳ.
Điểm đáng chú ý là nhà đầu tư vẫn trực tiếp sở hữu các cổ phiếu trong danh mục, đồng thời sử dụng quy trình quản lý và phân bổ vốn do VPS triển khai.
Theo VPS, hoạt động vận hành danh mục được thực hiện trên cơ sở các nguyên tắc đầu tư thiết lập từ trước, nhằm hạn chế những quyết định mang tính cảm xúc trước biến động ngắn hạn của thị trường.
Danh mục đầu tư được xây dựng bám sát chỉ số tham chiếu, đồng thời được rà soát và tái cơ cấu với tần suất linh hoạt để thích ứng với những thay đổi của thị trường.
Long Vũ - nguoiquansat.vn
Theo Kiến thức đầu tư



Bình luận
0 Bình luận