

Trong khi doanh số thương mại điện tử tăng hơn 45%, số gian hàng có đơn lại giảm mạnh, cho thấy cuộc cạnh tranh trên các sàn ngày càng khốc liệt.
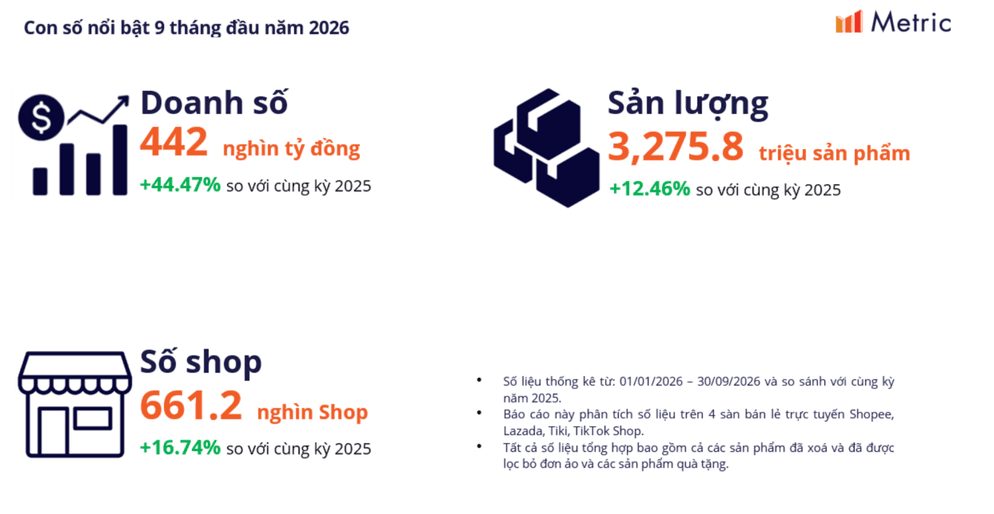
Theo báo cáo của nền tảng tổng hợp và khai thác dữ liệu Metric công bố ngày 28/10, tổng doanh số trên 4 sàn thương mại điện tử (TMĐT) Shopee, TikTok Shop, Lazada và Tiki trong 9 tháng đầu năm 2026 đạt 441,97 nghìn tỷ đồng, tăng 44,47% so với cùng kỳ năm 2025. Tổng sản lượng tiêu thụ đạt hơn 3,27 tỷ sản phẩm, tăng 12,46%, trong khi số lượng cửa hàng hoạt động trên các sàn đạt khoảng 661.200, tăng 16,74%.
Riêng quý III/2026, doanh số trên 4 sàn đạt khoảng 150.380 tỷ đồng, tăng 45,16% so với cùng kỳ năm trước và tăng khoảng 5% so với quý II. Sản lượng tiêu thụ đạt 1.089,1 triệu sản phẩm, tăng 10,13% so với cùng kỳ.
Theo Metric, tháng 8 ghi nhận doanh số cao nhất quý, đạt 52,2 nghìn tỷ đồng, trước khi giảm xuống 47,3 nghìn tỷ đồng trong tháng 9. Dù cả ba tháng đều có doanh số cao hơn cùng kỳ năm trước, tốc độ tăng trưởng thu hẹp dần, từ 51,1% trong tháng 7 xuống 37,2% trong tháng 9. Điều này cho thấy thị trường vẫn duy trì quy mô giao dịch lớn hơn năm trước, dù đà tăng trưởng chậm lại vào cuối quý.
Doanh số tăng mạnh, hơn 56.000 gian hàng hụt đơn
Trái ngược với đà tăng doanh số, số gian hàng có phát sinh lượt bán trong quý III chỉ còn khoảng 470.300, giảm 56.209 so với mức 526.509 của quý II, tương đương khoảng 10,68%. So với cùng kỳ năm 2025, số gian hàng có phát sinh lượt bán giảm 2,47%.
Như vậy, dù doanh số thị trường tăng so với quý trước, số gian hàng có giao dịch lại giảm đáng kể. Sự trái chiều này cho thấy tăng trưởng TMĐT không được phân bổ đồng đều giữa các nhà bán, trong bối cảnh cạnh tranh ngày càng quyết liệt.
Trong 9 tháng đầu năm, doanh số tăng 44,47%, cao hơn đáng kể mức tăng 12,46% của sản lượng tiêu thụ. Khoảng cách giữa hai tốc độ tăng trưởng cho thấy giá trị giao dịch tăng nhanh hơn lượng hàng bán ra. Tuy nhiên, đây chưa phải bằng chứng cho thấy giá của cùng một sản phẩm tăng tương ứng, bởi cơ cấu ngành hàng và phân khúc giá cũng có thể thay đổi.
Xu hướng dịch chuyển sang các đơn hàng có giá trị cao hơn thể hiện rõ trong quý III. Theo Metric, giá trị bình quân mỗi sản phẩm bán trên 4 sàn đạt khoảng 138.100 đồng, tăng gần 32% so với cùng kỳ. Tỷ trọng doanh số của nhóm hàng trên 1 triệu đồng tăng từ 14,5% lên 19%, trong khi nhóm dưới 200.000 đồng giảm từ 50,1% xuống 42,2%.
Diễn biến này cho thấy người tiêu dùng đang chi tiêu nhiều hơn cho các đơn hàng có giá trị cao. Tuy nhiên, xu hướng đó cũng đặt ra yêu cầu lớn hơn đối với nhà bán về chất lượng sản phẩm, nguồn gốc hàng hóa và dịch vụ đi kèm.
Xét theo ngành hàng, làm đẹp, nhà cửa - đời sống và thời trang nữ là những nhóm dẫn đầu về doanh số. Trong khi đó, bách hóa - thực phẩm ghi nhận tốc độ tăng trưởng cao nhất, với doanh số tăng 80,6% và sản lượng tăng 49,5% so với cùng kỳ.
Đáng chú ý, ở tất cả các ngành hàng, tốc độ tăng doanh số đều cao hơn tốc độ tăng sản lượng. Chênh lệch thể hiện rõ nhất ở ngành điện gia dụng, khi doanh số tăng 51,4% nhưng sản lượng chỉ tăng 2,6%. Một số ngành như văn phòng phẩm, chăm sóc thú cưng và phụ kiện thời trang cũng ghi nhận doanh số tăng trong khi sản lượng giảm.
Gian hàng chính hãng chiếm tỷ trọng nhỏ nhưng đóng góp doanh số lớn
Sự phân hóa trên thị trường còn thể hiện rõ ở nhóm gian hàng chính hãng. Trong quý III/2026, trên Shopee và TikTok Shop, Shop Mall chỉ chiếm 3,54% tổng số gian hàng có phát sinh lượt bán nhưng đóng góp tới 36,8% doanh số của hai nền tảng.
Tỷ trọng doanh số cao hơn nhiều so với tỷ trọng số lượng gian hàng cho thấy nhóm bán hàng chính hãng đang nắm giữ lợi thế đáng kể về quy mô giao dịch. Trong bối cảnh người mua ngày càng quan tâm đến nguồn gốc sản phẩm, chính sách đổi trả và độ tin cậy, các thương hiệu cùng nhà phân phối chính thức có thêm điều kiện cạnh tranh ở những phân khúc giá trị cao.
Tuy nhiên, diễn biến giữa hai nền tảng cho thấy hiệu quả kinh doanh của Shop Mall không hoàn toàn giống nhau. So với cùng kỳ năm 2025, doanh số Shop Mall trên Shopee tăng 43,1%, trong khi số gian hàng có lượt bán giảm 8,3%. Ngược lại, trên TikTok Shop, số gian hàng Mall tăng 76,4% và doanh số tăng 64,9%.
Dữ liệu chiến dịch 9.9 của Lazada cũng cho thấy sức hút của mô hình gian hàng chính hãng. Theo đó, giá trị đơn hàng trung bình (AOV) tăng gần gấp đôi so với cùng kỳ, trong khi tổng giá trị giao dịch (GMV) của LazMall tăng hơn 10 lần so với ngày thường. Các đơn hàng trên 100 USD, tương đương khoảng 2,6 triệu đồng, chiếm 42% GMV chiến dịch của Lazada tại Việt Nam.
So với chiến dịch 6.6 năm 2026, số lượng thương hiệu trên Lazada đạt GMV tối thiểu 1 triệu USD tiếp tục tăng 8%, bên cạnh sự tăng trưởng ở nhóm thương hiệu đạt các mốc 100.000 USD và 500.000 USD.
Người tiêu dùng cũng có xu hướng khám phá các thương hiệu quốc tế được tích hợp vào hệ sinh thái mua sắm trong nước nhờ chất lượng hàng hóa được bảo đảm, vận chuyển nhanh chóng và đổi trả dễ dàng. Trong dịp 9.9, nhóm sản phẩm từ TMALL và Gmarket được tích hợp trên Lazada ghi nhận GMV tăng 872% và số lượng đơn hàng tăng 434% so với ngày thường.
Shopee và TikTok Shop thu hẹp khoảng cách thị phần
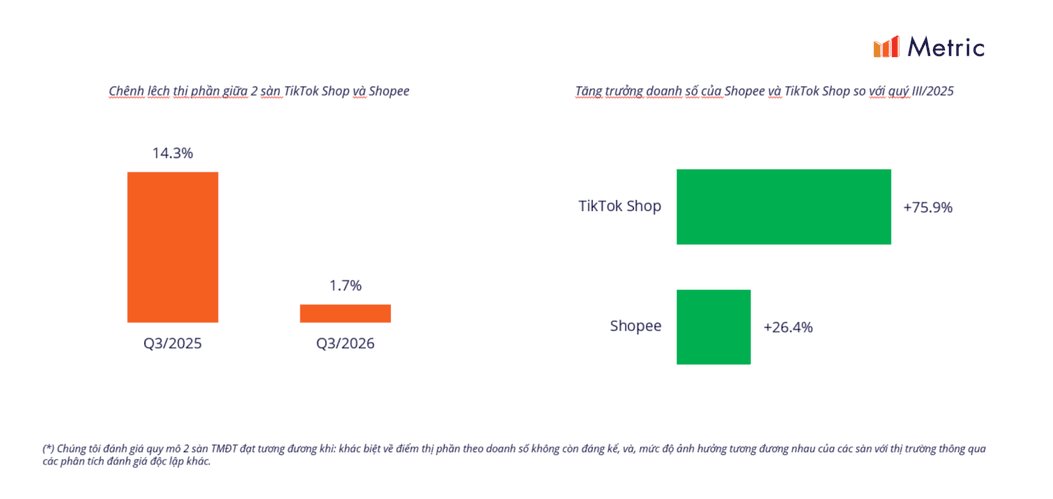
Cùng với sự phân hóa giữa các nhà bán, cạnh tranh giữa Shopee và TikTok Shop cũng ngày càng quyết liệt. Trong quý III/2026, doanh số TikTok Shop tăng khoảng 76% so với cùng kỳ, cao hơn mức tăng khoảng 26% của Shopee. Khoảng cách thị phần doanh số giữa hai nền tảng thu hẹp từ khoảng 14,3 điểm phần trăm xuống còn 1,7 điểm phần trăm.
Dù quy mô thị phần đã gần cân bằng, lợi thế giữa hai sàn vẫn phân hóa theo ngành hàng. TikTok Shop chiếm ưu thế ở thời trang nam, với thị phần 68,1%, và thời trang nữ, với 64,5%. Trong khi đó, Shopee dẫn đầu ở điện thoại và máy tính bảng, với 72,1%; điện gia dụng, với 61,8%; và nhà cửa - đời sống, với 53,1%.
Ở các ngành làm đẹp, bách hóa - thực phẩm, thể thao - du lịch và sức khỏe, thị phần của hai sàn tương đối sát nhau.
Cạnh tranh giữa các nền tảng khiến nhà bán phải chú trọng hơn đến giá bán, chất lượng sản phẩm và khả năng tiếp cận khách hàng. Với những shop nhỏ có nguồn lực hạn chế, duy trì lượng đơn hàng ổn định đồng thời bảo đảm lợi nhuận đang trở thành bài toán khó.
Theo dự báo của Metric, trong quý IV/2026, doanh số trên 4 sàn TMĐT lớn tại Việt Nam có thể đạt 165.500 tỷ đồng, với sản lượng khoảng 1.102,3 triệu sản phẩm. So với quý III, các chỉ tiêu này lần lượt tăng 10,05% và 1,22%.
Thị trường được kỳ vọng tiếp tục mở rộng trong quý cuối năm, gắn với các đợt mua sắm cao điểm và nhu cầu phục vụ mùa lễ hội. Các chương trình khuyến mại 11.11, 12.12, cùng dịp Giáng sinh và thời điểm chuẩn bị đón năm mới được kỳ vọng hỗ trợ nhu cầu ở các nhóm làm đẹp, thời trang, điện tử, gia dụng và quà tặng.
Mai Anh - nguoiquansat.vn
Theo Kiến thức Đầu tư | 2026-10-29 12:30


Bình luận
0 Bình luận