

Doanh nghiệp sở hữu mạng lưới 86 đại lý ủy quyền và khoảng 6.300 cửa hàng vật liệu xây dựng, tạo lợi thế trong việc đáp ứng nhu cầu xi măng từ các dự án hạ tầng và xây dựng dân dụng.
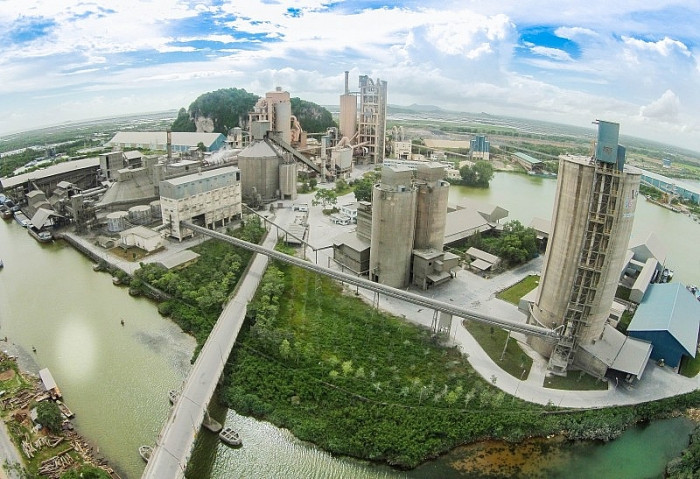
Theo báo cáo phân tích ngày 28/10 của Chứng khoán ACB (ACBS), nhu cầu xi măng tại thị trường phía Nam được kỳ vọng phục hồi từ năm 2026, trong bối cảnh nhiều dự án hạ tầng quy mô lớn bước vào giai đoạn đẩy mạnh thi công.
Đáng chú ý, các dự án như sân bay quốc tế Long Thành, những công trình phục vụ APEC, Vành đai 3 và 4 cùng hệ thống cao tốc khu vực phía Nam được đánh giá là những động lực thúc đẩy nhu cầu vật liệu xây dựng trong thời gian tới.
Trong bối cảnh này, CTCP Xi măng Vicem Hà Tiên (HoSE: HT1) nổi lên là một trong những doanh nghiệp có lợi thế về năng lực sản xuất và hệ thống phân phối tại khu vực phía Nam.
Theo ACBS, doanh nghiệp hiện vận hành hai nhà máy tại Kiên Lương và Bình Phước, cùng ba trạm nghiền tại Phú Hữu, Long An và Cam Ranh. Đáng chú ý, hệ thống phân phối của Hà Tiên gồm 86 đại lý ủy quyền và khoảng 6.300 cửa hàng vật liệu xây dựng.
Mạng lưới này được đánh giá là lợi thế giúp doanh nghiệp tiếp cận nhu cầu xi măng gia tăng khi các dự án hạ tầng và xây dựng dân dụng đồng loạt triển khai.
Không chỉ đầu tư công, thị trường bất động sản cũng được kỳ vọng đóng góp vào đà phục hồi nhu cầu xi măng. ACBS dự báo nguồn cung căn hộ và nhà phố tại khu vực phía Nam trong giai đoạn 2026-2028 đạt khoảng 200.000 sản phẩm, phần lớn tập trung dọc các tuyến Vành đai 3 và 4, so với khoảng 29.500 sản phẩm trong năm 2025.
Lợi nhuận tăng 67% sau 9 tháng, nợ vay giảm mạnh
Về tình hình kinh doanh, lũy kế 9 tháng đầu năm 2026, Xi măng Vicem Hà Tiên ghi nhận doanh thu thuần 6.390 tỷ đồng, tăng 19% so với cùng kỳ. Lợi nhuận sau thuế đạt 316 tỷ đồng, tăng 67%, qua đó hoàn thành lần lượt 80% kế hoạch doanh thu và 79% mục tiêu lợi nhuận cả năm.
Riêng quý III/2026, doanh thu thuần đạt 2.269 tỷ đồng, tăng 22%, nhờ sản lượng xi măng tiêu thụ tăng hơn 14%. Lợi nhuận sau thuế đạt 99 tỷ đồng.
Tuy nhiên, do giá vốn tăng nhanh hơn tốc độ tăng doanh thu, khiến biên lợi nhuận gộp giảm xuống 12%, thấp hơn 1,3 điểm phần trăm so với cùng kỳ. Diễn biến này cho thấy áp lực chi phí đầu vào vẫn hiện hữu, bất chấp sản lượng tiêu thụ tăng.
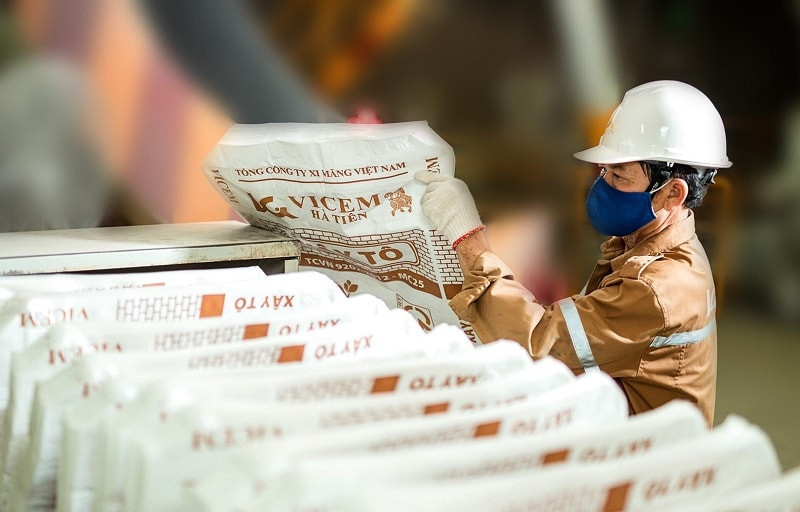
Một điểm đáng chú ý khác là tình hình tài chính của Hà Tiên đã có sự cải thiện. Tính đến cuối tháng 9/2026, doanh nghiệp đã tất toán toàn bộ khoản vay ngắn hạn 589 tỷ đồng ghi nhận đầu năm, đưa tổng dư nợ vay xuống còn 33 tỷ đồng.
Nhờ đó, chi phí lãi vay trong quý III giảm 88% so với cùng kỳ, còn khoảng 1 tỷ đồng. Theo ACBS, doanh nghiệp hiện ghi nhận trạng thái tiền mặt ròng khoảng 454 tỷ đồng.
Bên cạnh đó, Hà Tiên đang đầu tư hệ thống phát điện tận dụng nhiệt khí thải tại nhà máy Bình Phước với tổng vốn 315 tỷ đồng, công suất 7,5 MW. Khi vận hành, hệ thống được kỳ vọng đáp ứng khoảng 30% nhu cầu điện của nhà máy, qua đó giảm một phần chi phí sản xuất.
Triển vọng kinh doanh tích cực, ACBS vẫn thận trọng với định giá cổ phiếu HT1
Trên cơ sở kỳ vọng nhu cầu xi măng phục hồi nhờ đầu tư công và bất động sản, ACBS dự phóng lợi nhuận sau thuế năm 2026 của Hà Tiên đạt 409 tỷ đồng, tăng khoảng 50% so với cùng kỳ, trước khi tăng lên 454 tỷ đồng trong năm 2027.
Đối với cổ phiếu HT1, công ty chứng khoán duy trì khuyến nghị MUA với giá mục tiêu cuối năm 2027 là 18.500 đồng/cp, tương ứng tiềm năng tăng giá 39% so với giá đóng cửa phiên 29/10.
Dù vậy, ACBS đã giảm 13% giá mục tiêu so với báo cáo trước đó do điều chỉnh tăng lãi suất chiết khấu.
Minh Phong - nguoiquansat.vn
Theo Kiến thức Đầu tư | 2026-10-29 16:34



Bình luận
0 Bình luận