

Lợi nhuận trước thuế của PV Power sau 9 tháng đã vượt tổng kết quả ba năm trước cộng lại, trong khi thị giá POW vẫn cách xa đỉnh. Dòng vốn ngoại đang trở lại khi nhiều yếu tố nền tảng của doanh nghiệp thay đổi.
Khối ngoại trở lại giữa sự phân kỳ của thị giá và lợi nhuận
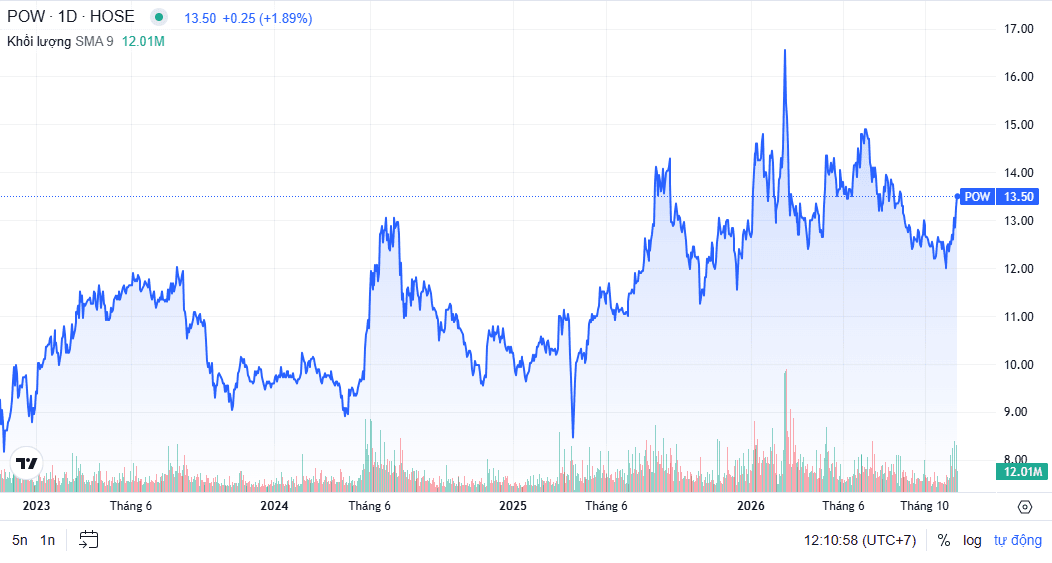
Sau phiên tăng ngược chiều thị trường ngày 17/11, cổ phiếu POW của Tổng CTCP Điện lực Dầu khí Việt Nam (PV Power) tiếp tục tăng khoảng 2% trong phiên sáng 18/11, lên 13.500 đồng/cp.
Thanh khoản khớp lệnh đạt hơn 11,7 triệu đơn vị, gần gấp đôi bình quân 20 phiên, trong đó giao dịch mua chủ động chiếm khoảng 70%.
Trái ngược với diễn biến giằng co của VN-Index quanh mốc 1.700 điểm, POW đã phục hồi 12,5% trong hai tuần. Cùng thời gian này, khối ngoại mua ròng 10/12 phiên với hơn 26 triệu cổ phiếu, trị giá khoảng 339 tỷ đồng. Động thái gia tăng mua ròng POW thực tế đã xuất hiện từ nửa cuối tháng 9/2026.
Dòng vốn ngoại trở lại trong bối cảnh PV Power ghi nhận sự thay đổi lớn về quy mô và hiệu quả kinh doanh.
Lũy kế 9 tháng năm 2026, doanh thu thuần đạt 49.406 tỷ đồng, tăng 94,5% so với cùng kỳ. Biên lợi nhuận gộp cải thiện từ 12,9% lên 17,6%. Lợi nhuận trước thuế đạt 7.744 tỷ, vượt tổng kết quả đạt được trong giai đoạn 2023-2025.
Lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt 6.434 tỷ đồng, gấp gần 3,5 lần cùng kỳ và vượt 7% dự báo cả năm trước đó của Chứng khoán SHS.
Dù vậy, thị giá POW vẫn thấp hơn khoảng 20% so với đỉnh 52 tuần. Sự phân kỳ này đặt ra câu hỏi liệu cổ phiếu đang được định giá thấp hay thị trường vẫn thận trọng trước khả năng duy trì mức lợi nhuận đột biến.
Điều gì đang thay đổi tại PV Power?
Ngày 16/11, PV Power công bố thông tin về cuộc gặp gỡ các quỹ đầu tư và chuyên gia phân tích chứng khoán tại Nhà máy điện Cà Mau 1 và 2, tổ chức hôm 12/11.
Tại sự kiện, ban lãnh đạo dự kiến doanh thu hợp nhất năm 2026 đạt 69.000-70.000 tỷ đồng, lợi nhuận sau thuế riêng công ty mẹ khoảng 7.000 tỷ đồng.
Sau cuộc gặp, Chứng khoán Vietcap ước tính lợi nhuận sau thuế hợp nhất cả năm của PV Power có thể đạt 7.700 tỷ đồng, gấp 2,6 lần năm trước và cao hơn 30% so với dự báo hiện hành.
Dù lợi nhuận dự kiến của công ty mẹ bao gồm khoảng 2.500 tỷ đồng thu nhập bất thường, hoạt động kinh doanh cốt lõi cũng ghi nhận sự cải thiện đáng kể.
Theo SHS, riêng quý III, sau khi loại trừ khoản hoàn nhập dự phòng phải thu, lợi nhuận cốt lõi thuộc cổ đông công ty mẹ vẫn đạt khoảng 1.580 tỷ đồng, gần gấp đôi cùng kỳ.
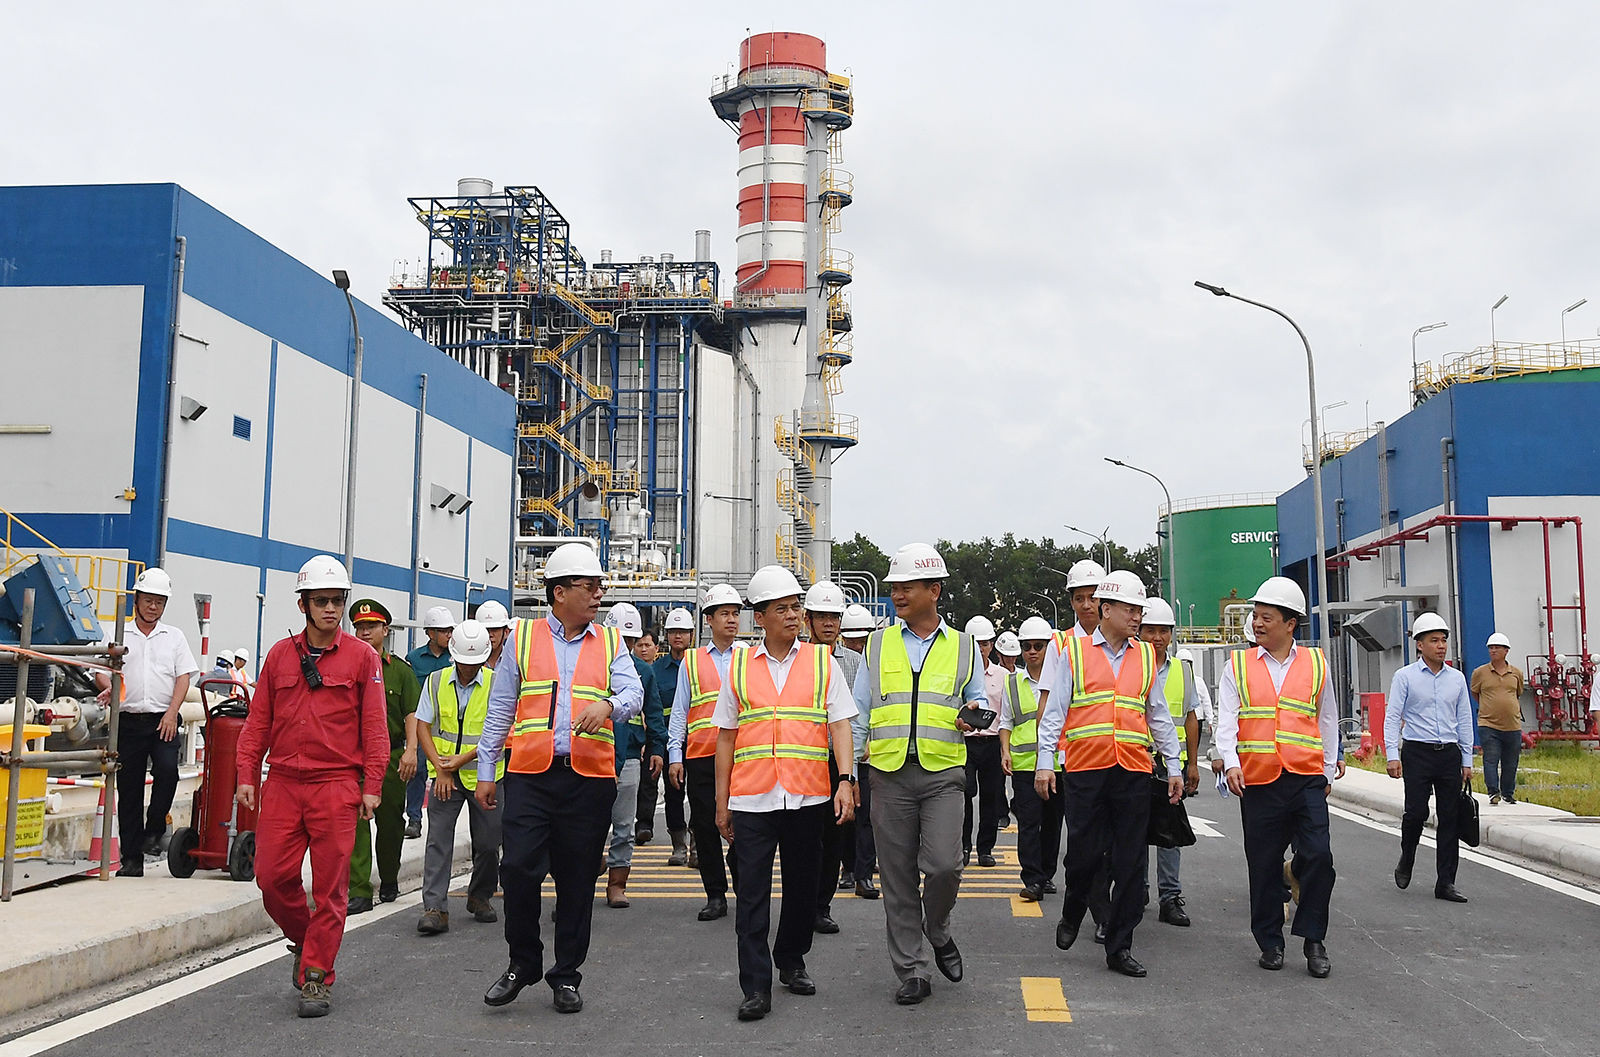
Động lực tăng trưởng quan trọng đến từ Nhơn Trạch 3 và 4, cụm nhà máy điện khí LNG đầu tiên tại Việt Nam với tổng công suất khoảng 1.600MW, vốn đầu tư 1,4 tỷ USD.
Bên cạnh việc mở rộng công suất, PV Power đang từng bước tháo gỡ hai nút thắt lớn của điện khí LNG là nguồn nhiên liệu và sản lượng đầu ra.
Tháng 8/2026, doanh nghiệp ký bổ sung hợp đồng mua bán điện với EVN/EPTC, xác lập tỷ lệ sản lượng điện hợp đồng tối thiểu dài hạn ở mức 65%, phù hợp với cơ chế tại Nghị định 100/2025/NĐ-CP. Trước đó, PV Power đã ký xác nhận mua LNG định hạn cho giai đoạn 2027-2031.
Theo SHS, cơ chế sản lượng điện hợp đồng (Qc) đang phát huy vai trò bảo vệ lợi nhuận của Nhơn Trạch 3 và 4 trong bối cảnh giá LNG tăng cao.
Về triển vọng năm 2027, Chứng khoán VNDirect đánh giá nhu cầu tiêu thụ điện tăng cùng điều kiện thủy văn kém thuận lợi có thể hỗ trợ huy động nhiệt điện. Vietcap cũng kỳ vọng sản lượng điện hợp đồng tại Nhơn Trạch 3 và 4 cùng Vũng Áng 1 tăng trong năm tới.
POW thực sự rẻ hay thị trường có lý do để chiết khấu?
Trong báo cáo ngày 2/11, SHS cho biết POW giao dịch với P/E dự phóng năm 2026 và 2027 lần lượt là 5 và 7,3 lần, thấp hơn đáng kể mức trung bình ba năm là 22 lần.
Tính theo thị giá phiên sáng 18/11, hai hệ số này tương ứng khoảng 5,6 và 8,1 lần. SHS duy trì khuyến nghị tăng tỷ trọng với giá mục tiêu 18.000 đồng/cp, cao hơn khoảng 33% so với thị giá tại thời điểm phát hành báo cáo.
Tuy nhiên, theo chuyên gia, mức định giá thấp cần được xem xét trong bối cảnh lợi nhuận năm 2026 có đóng góp đáng kể từ các khoản thu nhập không thường xuyên, trong khi PV Power chuẩn bị bước vào chu kỳ đầu tư mới.
Sau Nhơn Trạch 3 và 4, doanh nghiệp đang xúc tiến hai dự án điện khí LNG Quỳnh Lập và Vũng Áng III, tổng công suất 3.000MW, vốn đầu tư hơn 110.000 tỷ đồng.
Theo Vietcap, PV Power dự kiến nắm 51% vốn tại mỗi dự án và cần bổ sung khoảng 20.000 tỷ đồng vốn chủ sở hữu trong vòng 5 năm tới.
Để chuẩn bị nguồn lực, doanh nghiệp dự kiến tăng vốn điều lệ gần 65%, từ 30.700 tỷ lên 50.600 tỷ đồng vào cuối năm 2028 hoặc đầu năm 2029.
Trong khi đó, hai nhà máy mới dự kiến vận hành giai đoạn 2030-2031. Khoảng cách giữa thời điểm tăng vốn và thời điểm dự án tạo ra lợi nhuận đặt ra bài toán pha loãng EPS đối với cổ đông hiện hữu.
Như vậy, dư địa tái định giá POW không chỉ phụ thuộc vào mức lợi nhuận đột biến năm 2026, mà còn nằm ở khả năng duy trì lợi nhuận cốt lõi, hiệu quả sử dụng vốn và tốc độ tăng trưởng lợi nhuận trên mỗi cổ phiếu trong chu kỳ đầu tư mới.
Quốc Trung - nguoiquansat.vn
Theo Doanh nghiệp Niêm yết


Bình luận
0 Bình luận