SSI Research: Ngân hàng vẫn phải ‘ôm’ phần lớn rủi ro khi tài trợ các siêu dự án
SSI Research ước tính các siêu dự án đã công bố có thể chiếm tối thiểu 30% tín dụng tăng ròng trong giai đoạn 2026-2030.


SSI Research ước tính các siêu dự án đã công bố có thể chiếm tối thiểu 30% tín dụng tăng ròng trong giai đoạn 2026-2030.
Theo SSI Research, tăng vốn tiếp tục là chủ đề của ngành trong nhiều năm, khi nhu cầu tín dụng tăng và các ngân hàng cần củng cố bộ đệm an toàn vốn.

Trong báo cáo chiến lược năm 2027, SSI Research cho rằng triển vọng chứng khoán Việt Nam sẽ được quyết định đáng kể bởi mặt bằng định giá và sự trở lại của dòng vốn ngoại.
VPBank ghi nhận nhiều chỉ số kinh doanh cải thiện trong nửa đầu năm, trong khi tăng trưởng tín dụng và nguồn thu ngoài lãi tiếp tục duy trì ở mức cao.
SSI Research dự báo lợi nhuận Vinhomes năm 2026 đạt 61.600 tỷ đồng, trong khi doanh số bán hàng có thể lần đầu chạm 284.600 tỷ đồng.
Sự xuất hiện của Vanguard và BlackRock tại Hà Nội ngay trước “giờ G” nâng hạng diễn ra đồng thời với thời điểm những dòng vốn đầu tiên gắn với bộ chỉ số FTSE GEIS bắt đầu được kích hoạt trên thị trường chứng khoán Việt Nam.
SSI Research dự báo lợi nhuận trước thuế của VietinBank đạt 54.000 tỷ đồng năm 2026 và 64.000 tỷ đồng năm 2027, dù nợ xấu còn chịu áp lực.
Cổ phiếu MWG hiện giao dịch ở P/E dự phóng 2026 đạt 9,8 lần, thấp hơn đáng kể mức trung bình lịch sử khoảng 17 lần.
SSI Research đánh giá lợi nhuận, tín dụng, NIM và thu nhập ngoài lãi đều tích cực, nhưng chất lượng tài sản vẫn là vấn đề cần theo dõi.
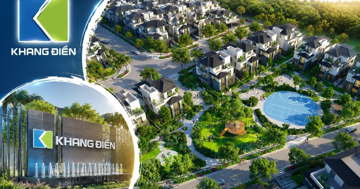
Báo cáo mới của SSI Research cho thấy động lực tăng trưởng của Khang Điền không còn đến từ một dự án đơn lẻ, mà được xây dựng trên cả một danh mục quỹ đất và dự án đã tích lũy trong nhiều năm.


