

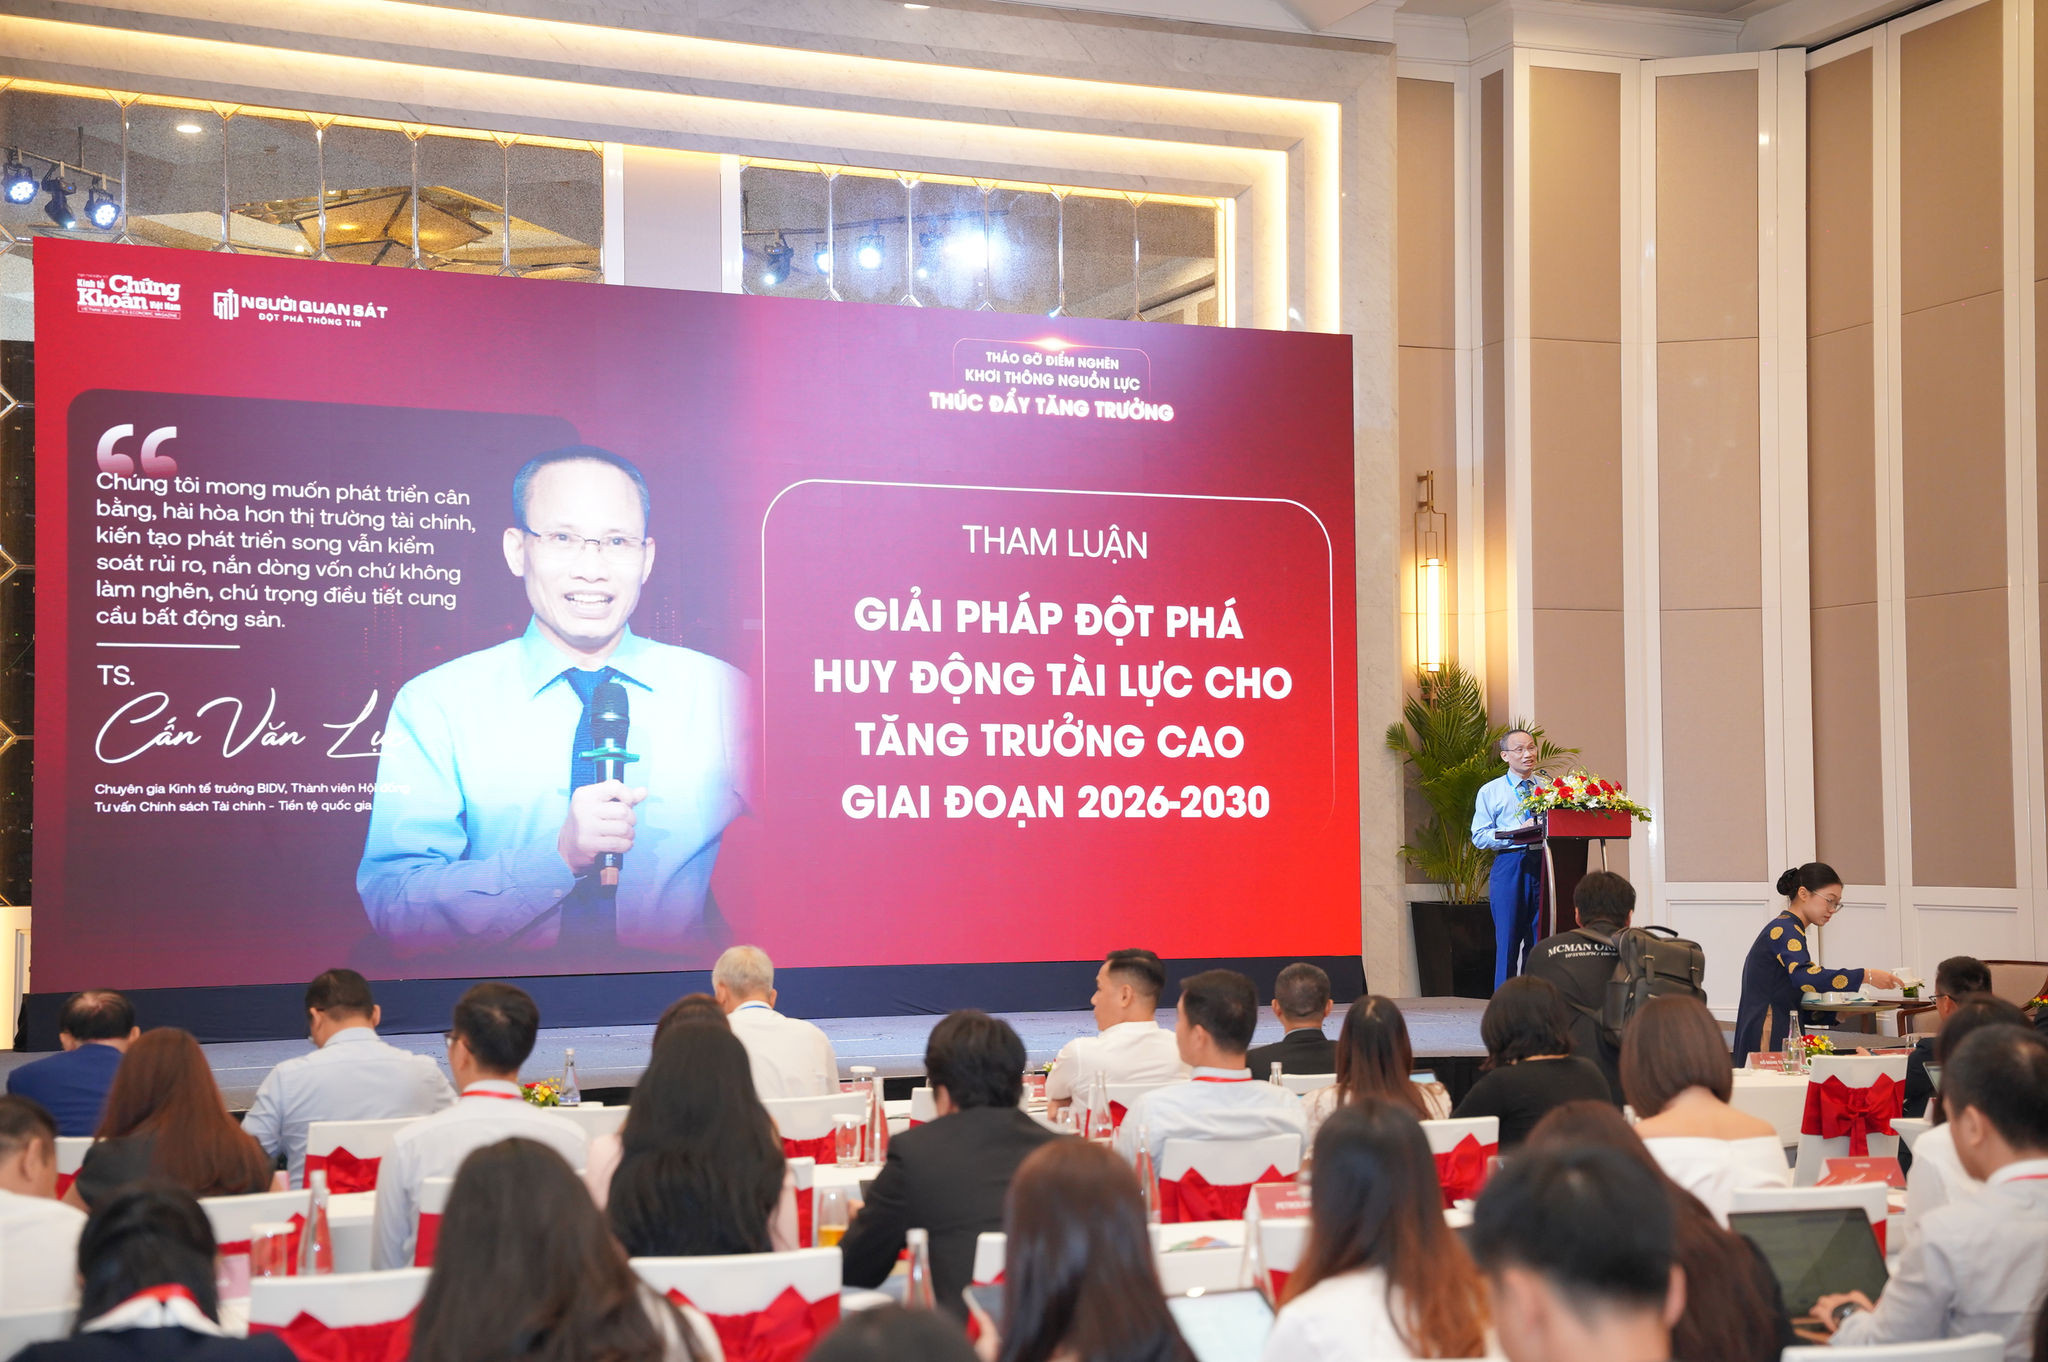
TS Cấn Văn Lực cho biết, để đạt mục tiêu tăng trưởng GDP 9-10%/năm giai đoạn 2026-2030, Việt Nam cần huy động khoảng 38,5 triệu tỷ đồng vốn đầu tư, đồng thời đa dạng hóa nguồn vốn, tháo gỡ điểm nghẽn thị trường tài chính và nâng cao hiệu quả sử dụng vốn.
Tại Hội thảo “Tháo gỡ điểm nghẽn, khơi thông nguồn lực thúc đẩy tăng trưởng” diễn ra ngày 22/10 tại Hà Nội, Tiến sĩ Cấn Văn Lực, Chuyên gia Kinh tế trưởng BIDV kiêm Thành viên Hội đồng Tư vấn chính sách Tài chính - Tiền tệ Quốc gia, đã phân tích bài toán chiến lược về huy động và sử dụng nguồn lực tài chính cho giai đoạn 2026-2030.
Bài học kinh nghiệm Châu Á và mô hình tăng trưởng mới cho Việt Nam
Phân tích dữ liệu phát triển của các quốc gia Châu Á trong giai đoạn đạt tốc độ tăng trưởng hai con số cho thấy yếu tố vốn (K) đóng góp từ 37,8% đến 58,7%, năng suất nhân tố tổng hợp (TFP) đóng góp từ 30,0% đến 49,5%, còn lực lượng lao động (L) đóng góp từ 5,7% đến 25,8%.
Trong đó, Hàn Quốc giai đoạn 1984-1994 ghi nhận tỷ lệ đóng góp của vốn là 50,1% và TFP là 37,8%. Nhật Bản giai đoạn 1962-1972 đạt tỷ lệ đóng góp TFP lên tới 49,5%. Trung Quốc giai đoạn 2004-2014 có tỷ lệ đóng góp của vốn đạt 58,7%. Singapore giai đoạn 1967-1973 ghi nhận TFP đóng góp 46,7%.
Đối với Việt Nam, mục tiêu chiến lược đặt ra là trở thành nước đang phát triển có công nghiệp hiện đại và thu nhập trung bình cao vào năm 2030, tiến tới trở thành nước phát triển có thu nhập cao vào năm 2045. TS Cấn Văn Lực nhận định, để thực hiện mục tiêu này, mô hình tăng trưởng cần chuyển dịch từ dựa chủ yếu vào vốn và lao động sang dựa nhiều hơn vào khoa học công nghệ, đổi mới sáng tạo, cải cách thể chế và nâng cao TFP. Thay vì áp dụng chuỗi phát triển tuần tự theo khuyến nghị truyền thống của Ngân hàng Thế giới từ đầu tư đến hấp thụ rồi mới tới đổi mới sáng tạo, Việt Nam chọn phương thức kết hợp đồng thời cả ba yếu tố này.
Trong kịch bản tăng trưởng GDP đạt 10%/năm giai đoạn 2026-2030, cơ cấu đóng góp vào tăng trưởng yêu cầu TFP đạt từ 53% đến 55%, yếu tố vốn đóng góp từ 40% đến 42% và lao động đóng góp khoảng 5%. Tỷ lệ vốn đầu tư toàn xã hội so với GDP cần đạt từ 37% đến 39%, tốc độ tăng vốn đầu tư toàn xã hội duy trì ở mức 13% đến 15%/năm, tốc độ tăng năng suất lao động đạt từ 8% đến 8,5%/năm, và tỷ trọng kinh tế số đạt từ 28% đến 30% GDP.
Nhu cầu tài lực 38,5 triệu tỷ đồng cho kịch bản tăng trưởng hai con số
Để phục vụ kịch bản tăng trưởng GDP bình quân từ 9% đến 10%/năm giai đoạn 2026-2030, tổng nhu cầu vốn đầu tư toàn xã hội cần huy động ước tính đạt 38,5 triệu tỷ đồng, tương đương khoảng 1.467 tỷ USD. Tính bình quân mỗi năm, nền kinh tế cần huy động khoảng 7,7 triệu tỷ đồng, chiếm khoảng 40% GDP danh nghĩa. Quy mô vốn đầu tư toàn xã hội bình quân mỗi năm giai đoạn này đạt khoảng 280 đến 300 tỷ USD.
Xét theo cơ cấu cấu phần nguồn vốn, khu vực kinh tế tư nhân trong nước và các nguồn vốn khác giữ vai trò nòng cốt khi chiếm 65,5% tổng nhu cầu, tương đương khoảng 25,5 triệu tỷ đồng. Vốn đầu tư từ khu vực Nhà nước dự kiến đảm nhận 22%, tương đương khoảng 8,5 triệu tỷ đồng. Nguồn vốn đầu tư trực tiếp nước ngoài (FDI) thực hiện dự kiến đóng góp 12,5%, tương đương khoảng 4,8 triệu tỷ đồng.
Nhận diện điểm nghẽn và rủi ro hệ thống của thị trường tài chính
Đến hết tháng 9/2026, tổng tài sản của hệ thống tài chính Việt Nam đạt 46,376 triệu tỷ đồng. TS Cấn Văn Lực cho biết, mặc dù quy mô không ngừng mở rộng, hệ thống cung ứng vốn đang đối mặt với những áp lực và điểm nghẽn lớn. Kênh tín dụng ngân hàng vẫn là nguồn cung cấp vốn chính cho nền kinh tế, chiếm tỷ trọng 50,2% trong 9 tháng đầu năm 2026. Tỷ lệ tín dụng trên GDP của Việt Nam năm 2025 đã lên mức 144,3%.
Nếu GDP tăng trưởng 10%/năm và tín dụng tăng 15%/năm thì đến cuối năm 2030, tỷ lệ tín dụng trên GDP sẽ đạt khoảng 180%. Sự chênh lệch giữa tốc độ tăng trưởng tín dụng và tốc độ huy động vốn đã tạo ra khoản chênh lệch tổng dư nợ tín dụng vượt tiền gửi khoảng 2 triệu tỷ đồng tính đến tháng 9/2026, gây sức ép thanh khoản đáng kể lên hệ thống các tổ chức tín dụng.
Đối với thị trường chứng khoán, hoạt động cho vay ký quỹ (margin) gia tăng nhanh chóng, từ mức 125.000 tỷ đồng vào cuối quý I/2023 lên 470.000 tỷ đồng vào cuối quý III/2026. Thị trường chịu sự phụ thuộc lớn vào nhà đầu tư cá nhân với tâm lý đám đông và mức độ tập trung vốn quá cao vào một số ngành, trong đó ngành ngân hàng - tài chính chiếm 43,8% và bất động sản chiếm 27,2%. Tỷ lệ vốn hóa thị trường cổ phiếu so với GDP đạt 79,46%.
Trong khi đó, thị trường trái phiếu doanh nghiệp phát triển chưa tương xứng với dư nợ so với GDP chỉ đạt từ 7,7% đến 8,6%, thấp hơn đáng kể so với mức 54,8% của Malaysia, 38,8% của Trung Quốc hay 23,3% của Thái Lan.
Mặt bằng lãi suất tiền gửi bình quân kỳ hạn 6 đến 12 tháng dao động từ 6,5% đến 8%/năm, còn lãi suất cho vay mới và cũ còn dư nợ neo ở mức cao từ 8,4% đến 10,7%/năm.
Bên cạnh đó, tình trạng sở hữu chéo tuy có giảm nhưng vẫn phức tạp, cùng rủi ro liên thông giữa hệ thống tài chính và thị trường bất động sản chưa được kiểm soát triệt để. Tỷ lệ tiết kiệm của Việt Nam hiện duy trì ở mức cao từ 33% đến 35% GDP, tạo ra dư địa nguồn lực trong dân.
Ngoài ra, các nguồn tài lực tiềm năng khác gồm tài chính xanh, nguồn vốn từ nâng hạng thị trường chứng khoán, Trung tâm tài chính quốc tế tại TP.HCM và Đà Nẵng, thị trường tài sản mã hóa, thị trường carbon và việc tháo gỡ vốn tồn đọng tại các dự án bị ách tắc. Hệ số ICOR của Việt Nam giai đoạn 2021-2025 ở mức 6,4 và cần giảm xuống mức 4,5 đến 4,8 trong giai đoạn 2026-2030 để nâng cao hiệu quả sử dụng vốn.
Các nhóm giải pháp đột phá khơi thông nguồn lực và nâng cao hiệu quả đầu tư
TS Cấn Văn Lực cho rằng, để giải quyết các điểm nghẽn và đáp ứng nhu cầu tài lực cho tăng trưởng cao, hệ thống giải pháp tập trung vào 5 nhóm định hướng chiến lược.
Trước hết, cần hoàn thiện thể chế thị trường tài chính đồng bộ thông qua việc sửa đổi căn cơ Luật Ngân hàng Nhà nước, Luật Các tổ chức tín dụng, Luật Chứng khoán, Luật Kinh doanh bảo hiểm, Luật Phá sản và pháp luật về xử lý nợ. Khung pháp lý cho các mô hình kinh doanh mới cần được xây dựng nhất quán theo nguyên tắc quản lý theo rủi ro thay vì quản lý theo tên gọi.
Nhóm giải pháp thứ hai yêu cầu phát triển thị trường tài chính cân bằng và bền vững thông qua việc đẩy mạnh thị trường vốn, thị trường phái sinh, tài chính xanh, tài chính số và vận hành thị trường carbon. Cùng với đó là quyết tâm thực hiện lộ trình nâng hạng thị trường chứng khoán và nâng hệ số tín nhiệm quốc gia.
Nhóm giải pháp thứ ba tập trung đẩy nhanh tháo gỡ các dự án tồn đọng kéo dài và tài sản công dôi dư nhằm giải phóng nguồn vốn bị đóng băng, đồng thời tái cơ cấu đầu tư công hướng vào khoa học công nghệ, hạ tầng số, giáo dục, y tế và 4 chuyển đổi gồm chuyển đổi xanh, chuyển đổi số, chuyển đổi năng lượng và chuyển đổi lao động.
Nhóm giải pháp thứ tư đòi hỏi nâng cao năng lực quản lý và giám sát hệ thống tài chính, chú trọng kiểm soát rủi ro hệ thống, rủi ro chéo giữa các thị trường, an toàn vốn, an ninh mạng và dữ liệu, đồng thời tăng cường áp dụng các chuẩn mực quốc tế như Basel III.
Cuối cùng, việc phân bổ nguồn lực phải tuân thủ nghiêm ngặt nguyên tắc cơ chế thị trường, chuẩn hóa phối hợp giữa chính sách tài khóa và chính sách tiền tệ, phát huy hiệu quả các quỹ hỗ trợ doanh nghiệp và kiên trì mục tiêu giảm hệ số ICOR xuống mức 4,5 đến 4,8 nhằm đảm bảo chất lượng tăng trưởng bền vững.
Ban Tổ chức xin trân trọng cảm ơn các đơn vị đồng hành, các cơ quan báo chí và các đối tác tài chính - doanh nghiệp: Techcombank, DOJI, MIK Group, OCB, BIM Group, Đông Tây Land, MB, Petrovietnam, Petrolimex, Vinaconex…
Sự ủng hộ và đồng hành của Quý vị là nguồn lực vô cùng quan trọng để kiến tạo nên một diễn đàn thảo luận chất lượng, góp phần tháo gỡ điểm nghẽn, khơi thông nguồn lực và thúc đẩy sự phát triển bứt phá của nền kinh tế Việt Nam.
Hoàng Đan - nguoiquansat.vn
Theo Kiến thức Đầu tư



Bình luận
0 Bình luận