

Theo TS. Nguyễn Trí Hiếu, đà giảm của giá vàng chưa phản ánh sự suy yếu dài hạn, nhà đầu tư cần thận trọng trước khi quyết định bán tháo.
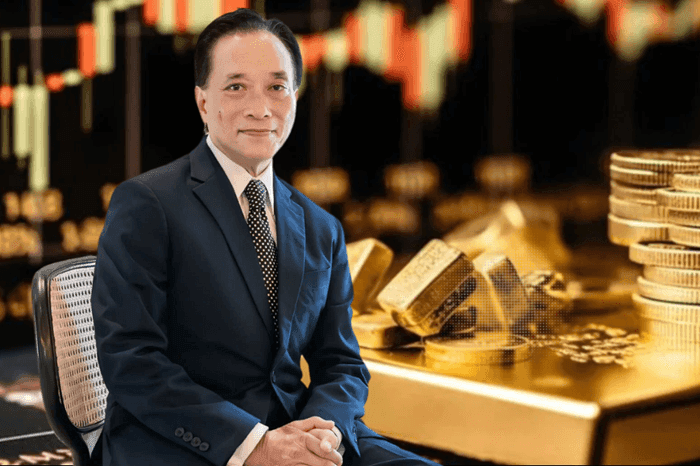
Thị trường vàng biến động mạnh khi giá lao dốc, khiến nhiều nhà đầu tư mua ở vùng đỉnh đối mặt với thua lỗ và tâm lý hoang mang. Tuy nhiên, chia sẻ trong talkshow "Giá vàng gãy sóng, chớ vội tháo chạy cắt lỗ, chu kỳ phục hồi chỉ mất 12 tháng?", Chuyên gia tài chính - TS. Nguyễn Trí Hiếu nhận định, đợt giảm giá hiện nay chủ yếu xuất phát từ những biến động ngắn hạn và điều chỉnh chính sách tiền tệ, chưa hẳn là dấu hiệu của sự suy sụp mang tính cơ cấu của kinh tế toàn cầu. Nhà đầu tư cần bình tĩnh đánh giá tình hình trước khi quyết định bán ra.
Không nên vội bán vàng khi chưa chịu áp lực dòng tiền
Phân tích tình trạng thua lỗ của người mua vàng, TS. Nguyễn Trí Hiếu phân biệt giữa khoản lỗ trên sổ sách và khoản lỗ thực tế. Chẳng hạn, nếu mua vàng ở mức 180 triệu đồng/lượng và giá hiện giảm còn 140 triệu đồng/lượng, nhà đầu tư đang lỗ 40 triệu đồng/lượng trên sổ sách. Khoản lỗ này chỉ được hiện thực hóa khi họ bán vàng.
Vì vậy, ông khuyên những người mua ở vùng đỉnh không nên vội bán tháo nếu chưa chịu áp lực cấp bách về dòng tiền, bởi bán ở vùng giá thấp có thể khiến thiệt hại trở thành hiện thực, trong khi giá vàng vẫn có khả năng phục hồi.
Với người muốn mua vào khi giá giảm, đây có thể là cơ hội đối với những nhà đầu tư có khẩu vị rủi ro cao và nguồn tiền nhàn rỗi. Tuy nhiên, ông cảnh báo giá vàng vẫn có thể giảm thêm hoặc duy trì ở vùng đáy trong một thời gian.
So sánh với các đợt giảm giá trong quá khứ, TS. Nguyễn Trí Hiếu cho biết vàng từng giảm 45% trong thập niên 1970 và mất 4 năm để phục hồi. Năm 2008, giá vàng giảm khoảng 30% do áp lực bán tháo để giải chấp. Theo ông, những đợt giảm trước đây gắn với khủng hoảng kinh tế toàn cầu, trong khi bối cảnh hiện nay khác biệt khi kinh tế Mỹ và các nền kinh tế lớn như Trung Quốc, Nga, Ấn Độ, Brazil, Nam Phi vẫn tương đối vững vàng. Do đó, đợt giảm giá hiện tại chủ yếu phản ánh những rung lắc tài chính và chưa đồng nghĩa với sự suy thoái nghiêm trọng của các yếu tố kinh tế cơ bản.
Theo phân tích của TS. Nguyễn Trí Hiếu, những bất ổn địa chính trị, trong đó có xung đột Nga - Ukraine và căng thẳng tại Trung Đông liên quan đến Iran, đang tạo thêm sức ép cho thị trường tài chính.
Đáng chú ý, việc eo biển Hormuz bị đóng cửa, ảnh hưởng đến tuyến vận chuyển khoảng 20% lượng dầu toàn cầu mỗi ngày, đã đẩy giá dầu vượt 110 USD/thùng. Tại Mỹ, giá xăng dầu tăng, có thời điểm vượt mốc 5 USD/gallon ở California, góp phần đưa lạm phát lên 4,2%, cao hơn mục tiêu 2% của Cục Dự trữ Liên bang Mỹ (Fed).
Lạm phát gia tăng khiến Fed phải duy trì chính sách tiền tệ thắt chặt và lãi suất cao để kiểm soát giá cả. TS. Nguyễn Trí Hiếu cho rằng, dù Tổng thống Donald Trump mong muốn hạ lãi suất nhằm thúc đẩy tăng trưởng kinh tế, Fed vẫn phải kiên định với mục tiêu kiểm soát lạm phát.
Lãi suất USD cao kéo lợi suất trái phiếu chính phủ Mỹ tăng, làm gia tăng chi phí cơ hội khi nắm giữ vàng, vốn không tạo ra dòng thu nhập định kỳ. Đây là một trong những nguyên nhân khiến các quỹ đầu tư chuyển dòng tiền sang những tài sản có lợi suất cao hơn như trái phiếu, cổ phiếu và bất động sản.
Dù vậy, lực mua từ các ngân hàng trung ương vẫn là yếu tố hỗ trợ quan trọng cho giá vàng. Theo TS. Nguyễn Trí Hiếu, người dân Mỹ ít có thói quen tích trữ vàng miếng như một bộ phận người Việt Nam. Hoạt động đầu tư vàng miếng quy mô lớn chủ yếu đến từ các quỹ tài chính và ngân hàng trung ương.
Đặc biệt, các ngân hàng trung ương, trong đó có Trung Quốc và Ấn Độ, tiếp tục tích trữ vàng nhằm giảm phụ thuộc vào đồng USD và đa dạng hóa dự trữ. Động thái này còn xuất phát từ lo ngại về nợ công Mỹ gia tăng, qua đó thúc đẩy nhu cầu tìm kiếm tài sản dự trữ khác.
Riêng với Trung Quốc, việc Ngân hàng Nhân dân Trung Quốc mua gom vàng phản ánh tham vọng nâng cao vị thế quốc tế của đồng nhân dân tệ. Tuy nhiên, TS. Nguyễn Trí Hiếu nhận định đồng tiền này khó thay thế vai trò chủ đạo của USD trong thương mại và đầu tư toàn cầu trong 10 năm tới, do chưa có khả năng chuyển đổi tự do như USD hay euro.
Ông cũng cho rằng thế giới sẽ không quay lại hệ thống bản vị vàng, bởi lượng vàng toàn cầu không đủ để đáp ứng yêu cầu của hệ thống tiền tệ hiện đại. Sức mạnh của một đồng tiền ngày nay phụ thuộc chủ yếu vào nội lực kinh tế, chứ không chỉ dựa vào lượng vàng dự trữ.
Giá vàng có thể phục hồi trong 10-12 tháng
Dù chịu áp lực trong ngắn hạn, TS. Nguyễn Trí Hiếu vẫn đánh giá tích cực về khả năng phục hồi của vàng. Theo ông, sự phát triển của công nghệ cao, trí tuệ nhân tạo (AI) và tốc độ luân chuyển dòng vốn đang khiến chu kỳ vận động của các tài sản ngắn hơn trước. Vì vậy, giá vàng có thể phục hồi trong vòng 10-12 tháng, thay vì mất nhiều năm như một số chu kỳ trong quá khứ.
Về triển vọng giá, ông dự báo vàng có thể chạm đáy quanh 3.800-4.000 USD/ounce trước khi tăng trở lại. Giá vàng được kỳ vọng đạt 4.200 USD/ounce trong năm 2026, lên 4.500 USD/ounce vào năm 2027 và có thể đạt 5.000-6.000 USD/ounce trong khoảng một thập niên tới.
Đối với những dự báo cho rằng vàng có thể lên 8.000-9.000 USD/ounce trong 10 năm tới của một số định chế tài chính lớn như Goldman Sachs và Deutsche Bank, ông cho rằng đây là những mức dự báo quá cao, dù có thể xuất phát từ các lo ngại về lạm phát và nợ công.
Đối với thị trường Việt Nam, TS. Nguyễn Trí Hiếu đánh giá các kênh đầu tư dựa trên ba tiêu chí: an toàn vốn, lợi nhuận và thanh khoản, mỗi tiêu chí được chấm từ 1 đến 10 điểm, tổng điểm tối đa 30.
Theo phương pháp này, tiền gửi ngân hàng đứng đầu với 23/30 điểm. Kênh này đạt 10 điểm về an toàn vốn và 10 điểm về thanh khoản, trong khi lợi nhuận được chấm 3 điểm, tương ứng mức sinh lời khoảng 8-9%/năm theo đánh giá của ông. Đây là lựa chọn để nhà đầu tư bảo toàn vốn và chờ cơ hội khi các thị trường khác biến động.
Chứng khoán đứng ở vị trí ưu tiên tiếp theo nhờ triển vọng phục hồi, trong đó có kỳ vọng từ việc FTSE Russell nâng hạng thị trường Việt Nam từ cận biên lên mới nổi và mục tiêu tăng trưởng kinh tế hai chữ số.
Với bất động sản, ông nhận định thị trường đang trầm lắng, trong khi giá nhà đất tại Hà Nội, TP.HCM và Đà Nẵng vượt khả năng chi trả của phần lớn người dân. Vì vậy, nhà đầu tư nên tìm kiếm những phân khúc phù hợp với khả năng tài chính.
Ngược lại, vàng đứng cuối danh mục ưu tiên tại thời điểm hiện tại với 13/30 điểm, gồm 4 điểm về an toàn vốn, 3 điểm về lợi nhuận và 7 điểm về thanh khoản. TS. Nguyễn Trí Hiếu cho rằng vàng phù hợp hơn với những người có khẩu vị rủi ro cao. Ngoại tệ không được đưa vào danh mục do cá nhân không có giấy phép kinh doanh ngoại hối, còn tiền kỹ thuật số không thuộc nhóm tài sản ông khuyến nghị.
Với nhà đầu tư có khẩu vị rủi ro trung bình và nguồn vốn 10 tỷ đồng, ông gợi ý dành khoảng 3 tỷ đồng gửi ngân hàng, 3 tỷ đồng đầu tư chứng khoán, phần còn lại phân bổ cho bất động sản và vàng, trong đó chỉ nên dành khoảng 1-2 tỷ đồng cho vàng.
Nếu muốn đầu tư trực tiếp vào doanh nghiệp, nhà đầu tư có thể cân nhắc các doanh nghiệp xuất nhập khẩu hoặc doanh nghiệp công nghệ cao, AI có tiềm năng phát triển. Ngược lại, ông khuyến nghị thận trọng với lĩnh vực kinh doanh xăng dầu do giá biến động bất thường.
Nguyên tắc quan trọng nhất, theo TS. Nguyễn Trí Hiếu, là chỉ sử dụng tiền nhàn rỗi để đầu tư, tuyệt đối không vay mượn. Điều này giúp nhà đầu tư tránh rơi vào tình thế vừa mất tài sản, vừa phải gánh thêm nghĩa vụ trả nợ khi thị trường diễn biến bất lợi.
Mai Anh - nguoiquansat.vn
Theo Kiến thức Đầu tư | 2026-10-28 10:30


Bình luận
0 Bình luận