

Với nhà phố giãn xây Vịnh Mây (Vinhomes Hải Vân Bay, Đà Nẵng), quyền được lùi thời hạn thanh toán chi phí xây dựng tới 540 ngày cùng chính sách cố định lãi vay chỉ 3%/năm cho gói 18 tháng mang lại lợi thế lớn. Chiến lược kết hợp ưu đãi kép này giúp người mua giảm áp lực dòng tiền ban đầu, chủ động kiểm soát chi phí vay và giữ nguồn vốn cho hoạt động kinh doanh.
Sở hữu tài sản ngay từ “pha đầu” của dự án, giảm áp lực thanh toán “một cục”
Một gia đình mua second-home thường không muốn kế hoạch nghỉ dưỡng làm xáo trộn công việc, chi phí học hành hay nguồn dự phòng. Vì vậy, bài toán tài chính không dừng ở khả năng mua nhà, mà còn nằm ở việc duy trì sức khỏe dòng tiền trong suốt quá trình sở hữu tài sản.
Tại Vịnh Mây, Vinhomes Hải Vân Bay, phương án giãn xây chia lịch thanh toán thành những giai đoạn cụ thể. Người mua chuẩn bị phần chi phí đất và giá trị thương mại trước, sau đó bố trí nguồn cho xây dựng và hoàn thiện. Cách phân kỳ này giúp giảm áp lực vào huy động nguồn vốn lớn ngay vào cùng một thời điểm, đặc biệt phù hợp với các gia đình vừa muốn sở hữu tài sản ngay từ giai đoạn đầu của dự án khi mặt bằng giá còn “mềm”, vừa chưa có nhu cầu ở ngay.
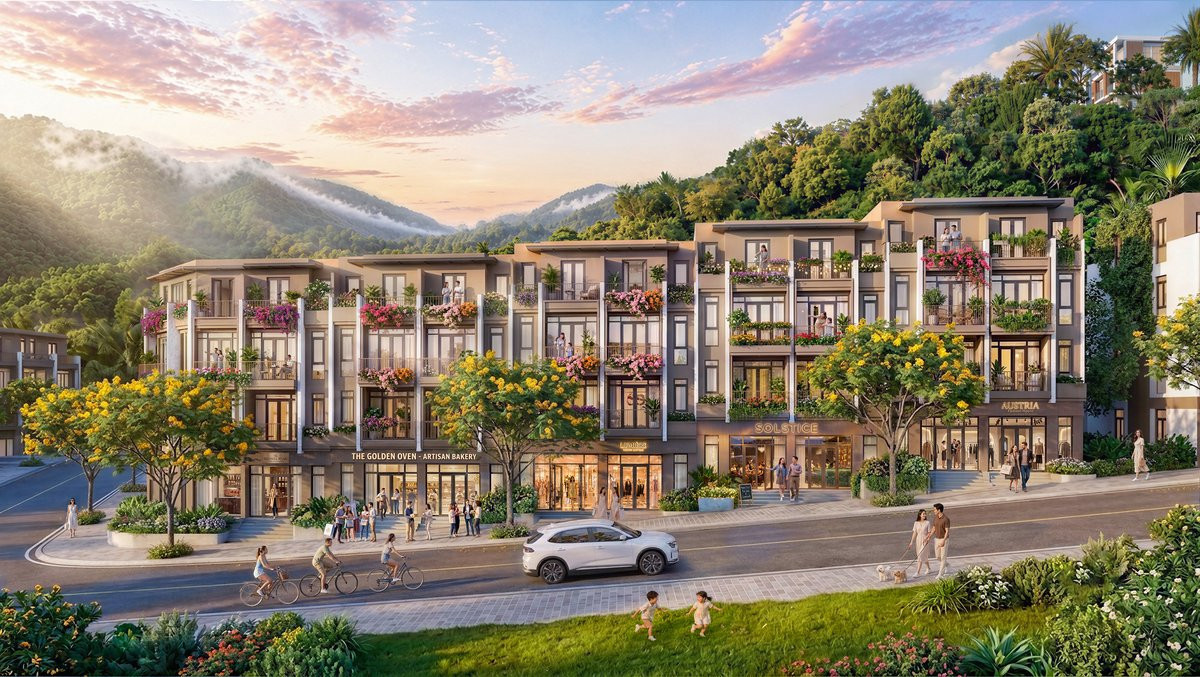
Với nhà phố liền kề giãn xây 70 m² có giá khoảng 5,8 tỷ đồng, phần đất và thương mại khoảng 3,6 tỷ đồng, phần xây dựng khoảng 2,2 tỷ đồng. Giả định được ngân hàng duyệt vay 70% giá trị đất và thương mại, khoản vay là 2,52 tỷ đồng; vốn tự có chỉ cần 1,08 tỷ đồng.
Sau 540 ngày kể từ ngày kí hợp đồng, người mua mới bước vào đợt đầu thanh toán phần xây dựng là 10%, tương đương khoảng 220 triệu đồng. Các đợt sau theo tiến độ xây dựng thực tế.
Khoảng giãn tiến độ giúp gia đình có thêm thời gian chuẩn bị nguồn tiền cho từng đợt thanh toán, hạn chế việc phải rút vốn cùng lúc khỏi hoạt động kinh doanh hoặc khoản tích lũy dành cho những mục tiêu khác. Đây là yếu tố đáng cân nhắc với người muốn nắm giữ tài sản dài hạn nhưng vẫn cần duy trì nguồn lực tài chính linh hoạt.
Giảm chi phí vay, giữ vốn cho những kế hoạch khác
Bên cạnh chính sách giãn xây, ưu đãi “Mua nhà Vinhomes không lo lãi suất” tiếp tục giúp kế hoạch sở hữu second-home Vịnh Mây trở nên nhẹ nhàng hơn khi mang đến lựa chọn lãi vay cố định 3%/năm với gói 18 tháng hoặc khóa trần 9%/năm với gói 60 tháng. Phần chênh lệch lãi suất so với thị trường sẽ do chủ đầu tư Vinhomes gánh vác.
Giả sử, với khoản vay 2,52 tỷ đồng, lãi 3%/năm tương ứng 6,3 triệu đồng mỗi tháng. Trong khi đó, với lãi suất thả nổi ở mức giả định 14%/năm, khoản lãi sẽ là 29,4 triệu đồng mỗi tháng, cao gấp gần 5 lần. Mức ưu đãi vì thế giúp giảm đáng kể số tiền phải dành cho lãi vay trong giai đoạn đầu. Lựa chọn này phù hợp với người dự kiến thu xếp được nguồn tiền trong thời gian ngắn, như bán được tài sản cũ, đáo hạn tiết kiệm, thu hồi công nợ hoặc nhận lợi tức đầu tư.
Thậm chí, một chiến lược khôn ngoan hơn là vừa vay để hưởng lãi suất ưu đãi, vừa gửi tiết kiệm để nguồn vốn tiếp tục sinh lời. Chẳng hạn, nếu mang 2,52 tỷ đồng gửi tiết kiệm thời hạn 18 tháng, lãi suất giả định 9%/năm, người mua có ngay 340 triệu đồng tiền lãi. Trừ đi khoản lãi vay phải trả trong cùng kỳ là 113 triệu đồng, người mua nghiễm nhiên “bỏ túi” gần 230 triệu đồng.
Trong khi đó, người cần kiểm soát chi phí vốn lâu hơn có thể xem xét gói “khóa trần” lãi suất 9%/năm trong 60 tháng. Với mức dư nợ 2,52 tỷ đồng, tiền lãi tương ứng chỉ 18,9 triệu đồng mỗi tháng.
Lợi ích của phương án này là khoảng thời gian được bảo vệ trước biến động lãi suất kéo tới nửa thập kỷ. Nhờ đó, người mua hoàn toàn yên tâm nắm giữ tài sản lâu dài, đón đầu sự phục hồi của thị trường cũng như sự phát triển của khu vực Tây Bắc Đà Nẵng. Dù thị trường biến động ra sao, trong suốt 5 năm được hỗ trợ, chủ nhân cũng không bị vỡ kế hoạch tài chính.
Chính sách “Mua nhà Vinhomes không lo lãi suất” càng ưu việt khi trao cho người mua quyền tất toán khoản vay bất cứ khi nào có thể mà không mất phí.
Giả sử, sau nửa năm, khách hàng có nguồn thu 1 tỷ đồng từ lợi nhuận kinh doanh. Lúc này, khách hàng có thể trả bớt để đưa khoản dư nợ về còn khoảng 1,5 tỷ đồng. Chi phí trả nợ trước hạn do Vinhomes chi trả. Khi đó, lãi vay phải trả hàng tháng sẽ giảm về mức 5,4 triệu đồng.
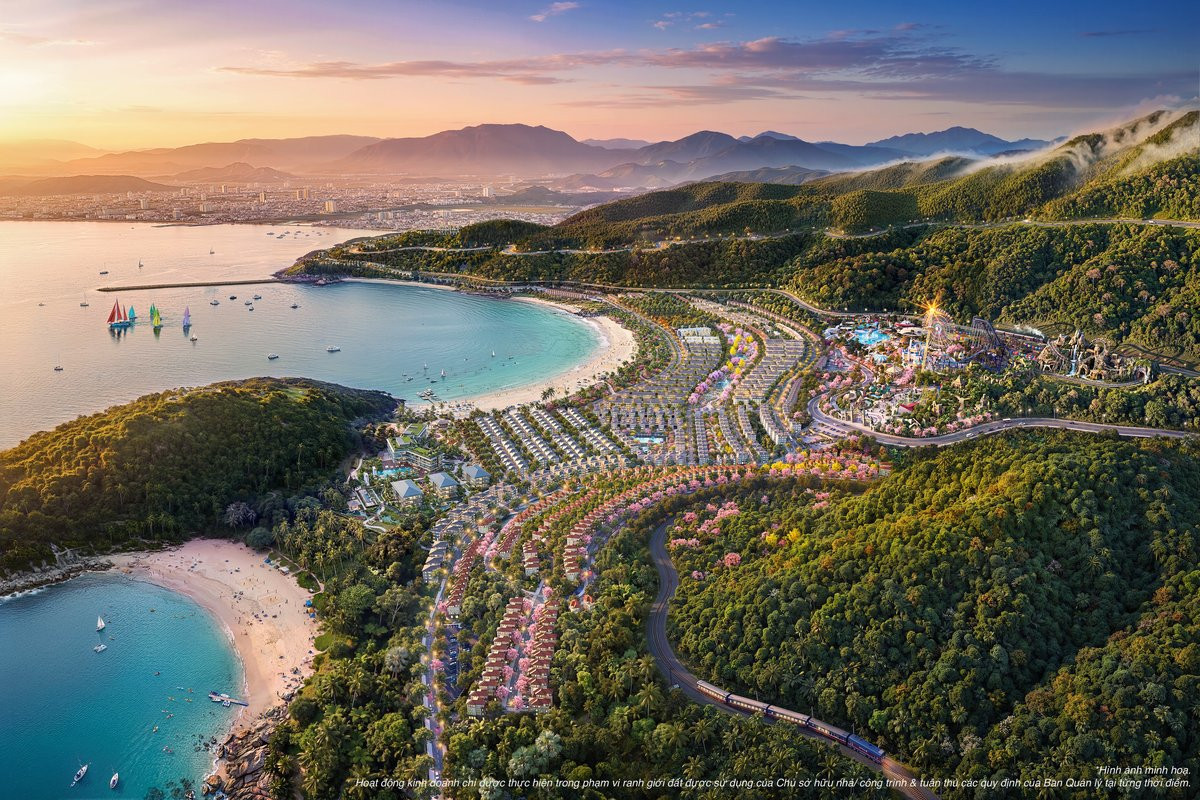
Trước khi chọn căn, người mua có thể yêu cầu bảng dòng tiền cá nhân hóa, thể hiện rõ lịch giải ngân, thanh toán gốc, lãi vay sau ưu đãi, tiến độ xây dựng và chi phí hoàn thiện. Khi các khoản thu, chi và nghĩa vụ tài chính được tính toán đồng bộ, gia đình có thể chủ động hơn trong quyết định sở hữu ngôi nhà nghỉ dưỡng trên sườn đồi hướng vịnh tại Vịnh Mây.
Quỳnh Anh - nguoiquansat.vn
Theo Kiến thức Đầu tư



Bình luận
0 Bình luận