

Thị trường trái phiếu doanh nghiệp dự kiến đối mặt khoảng 276.000 tỷ đồng trái phiếu đáo hạn trong năm 2027, tăng 22% so với năm 2026. Trong đó, nhóm bất động sản chiếm 57%, tương đương 156.000 tỷ đồng.
Theo báo cáo của S&I Ratings, hoạt động phát hành trái phiếu doanh nghiệp chững lại trong quý III/2026, với 153 đợt phát hành thành công, tổng giá trị 179.400 tỷ đồng, giảm 26% so với quý trước.
Tuy nhiên, tính chung 9 tháng đầu năm, giá trị phát hành đạt 464.100 tỷ đồng, tăng 6,7% so với cùng kỳ.
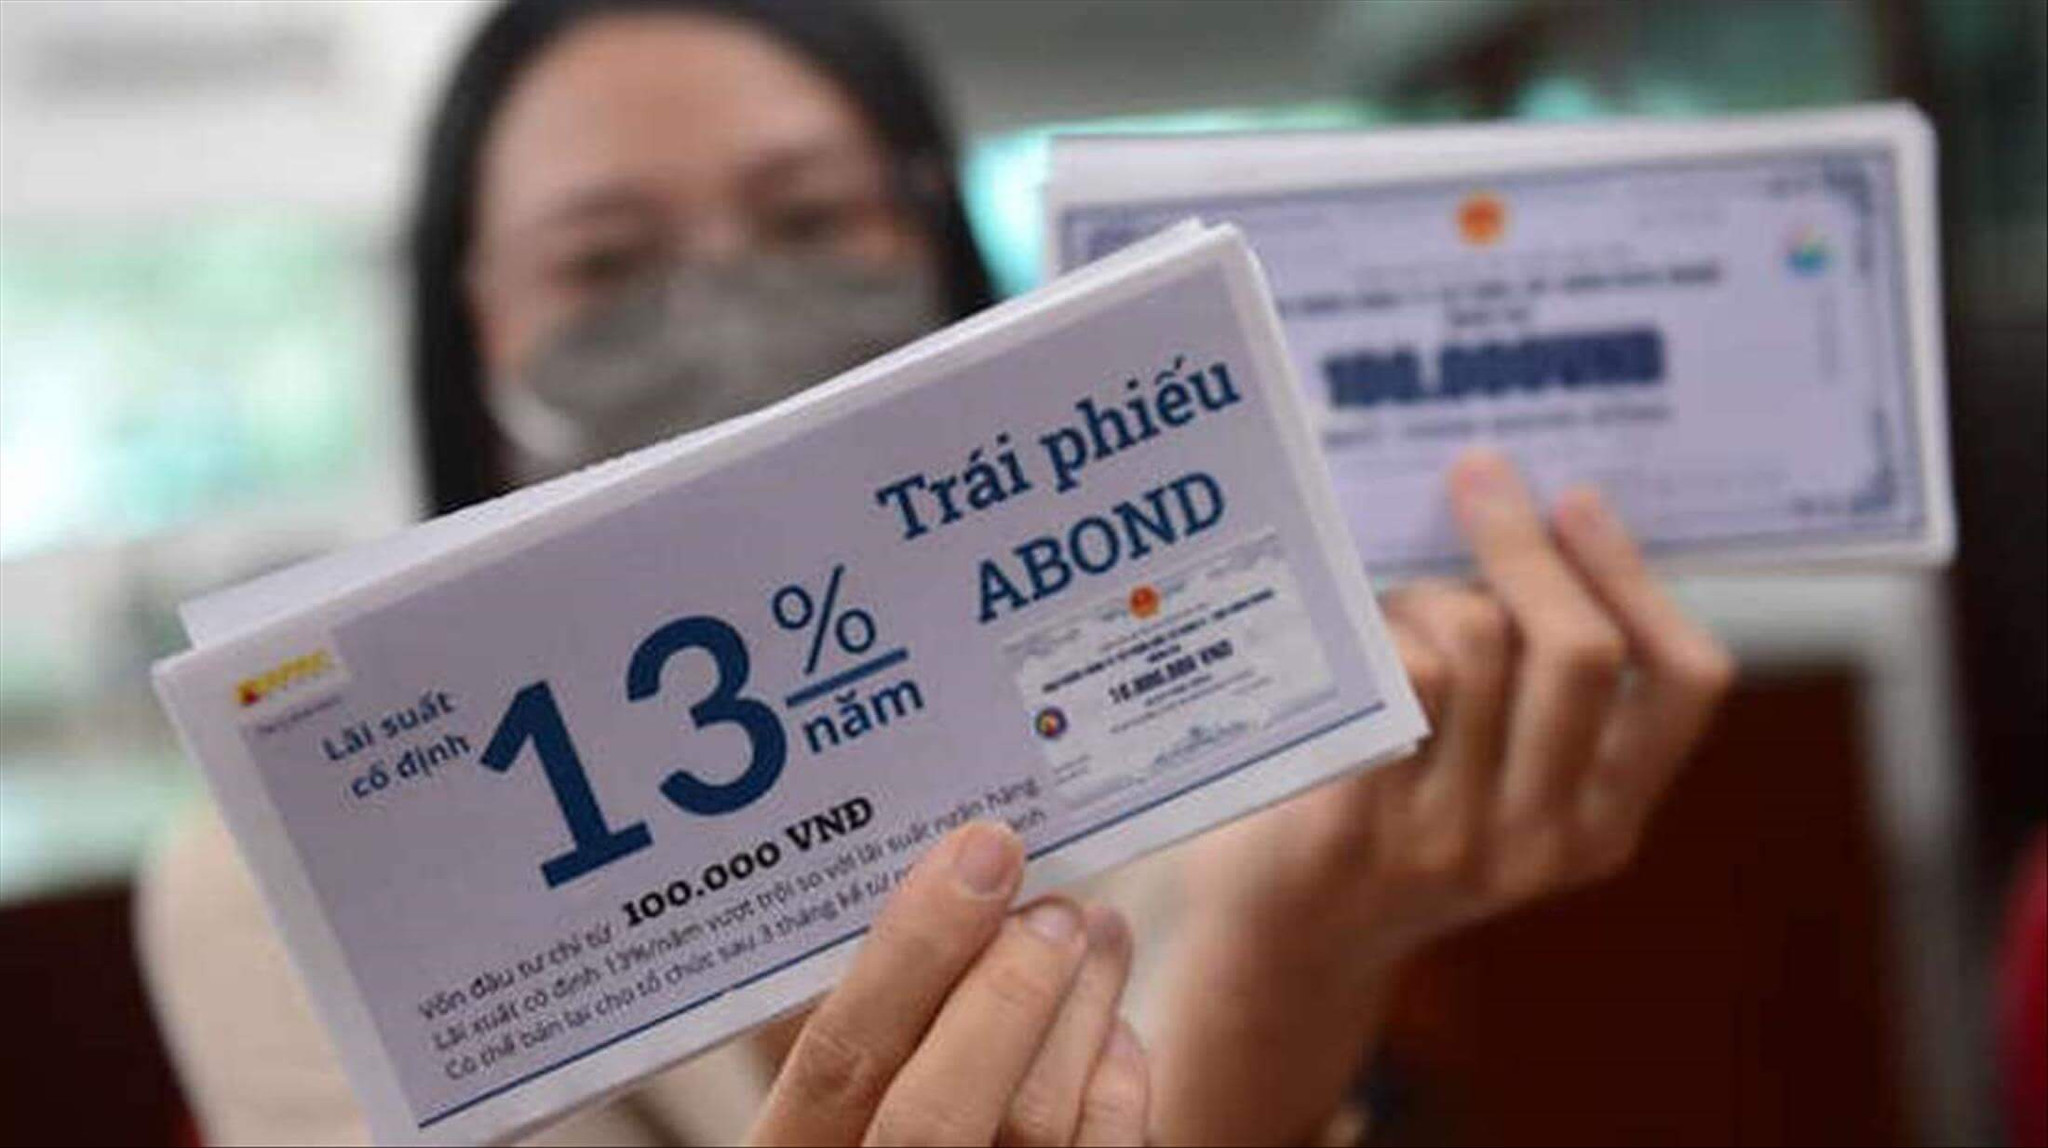
Đáng chú ý, kênh phát hành trái phiếu ra công chúng ghi nhận kết quả tích cực. Trong quý III, có 16 đợt phát hành thành công, tổng giá trị 31.600 tỷ đồng, tăng 55% so với cùng kỳ và là mức cao nhất từ trước đến nay. Các ngân hàng thương mại tiếp tục chiếm tỷ trọng lớn, trong đó Agribank phát hành thành công 15.000 tỷ đồng.
Trong 9 tháng đầu năm, giá trị trái phiếu đáo hạn đạt 132.800 tỷ đồng, trong khi lượng mua lại trước hạn là 228.600 tỷ đồng. Giá trị phát hành ròng đạt 102.600 tỷ đồng, đưa tổng lượng trái phiếu đang lưu hành lên khoảng 1,54 triệu tỷ đồng, tăng 7,1% so với cuối năm 2025.
S&I Ratings nhận định thị trường trái phiếu doanh nghiệp tăng trưởng chậm hơn so với GDP và tín dụng. Nhu cầu tín dụng cao đang đẩy lãi suất lên, làm gia tăng chi phí vốn của doanh nghiệp. Bên cạnh đó, các tổ chức phát hành phải đáp ứng yêu cầu tuân thủ chặt chẽ hơn sau khi Nghị định 200/2026/NĐ-CP có hiệu lực từ ngày 5/6/2026.
Áp lực thanh toán dự kiến tăng mạnh trong quý IV/2026, khi lượng trái phiếu đáo hạn ước đạt 93.000 tỷ đồng. Trong đó, nhóm bất động sản chiếm khoảng 46.900 tỷ đồng, gần một nửa tổng giá trị đáo hạn toàn thị trường.
Sang năm 2027, tổng giá trị trái phiếu đến hạn có thể tăng lên 276.000 tỷ đồng. Riêng doanh nghiệp bất động sản phải đối mặt với khoảng 156.000 tỷ đồng nghĩa vụ đáo hạn. Vì vậy, phát hành mới không chỉ phục vụ các dự án mà còn có vai trò quan trọng trong cơ cấu lại nợ hiện hữu.
Theo S&I Ratings, nhu cầu vốn trung và dài hạn đang gia tăng để phục vụ các dự án bất động sản, hạ tầng giao thông, năng lượng và công nghiệp. Tuy nhiên, mặt bằng lãi suất trong nước và quốc tế duy trì ở mức cao có thể khiến chi phí huy động vốn tăng, đặc biệt với doanh nghiệp có đòn bẩy tài chính lớn.
Về trung hạn, thị trường trái phiếu doanh nghiệp vẫn có triển vọng nhờ nhu cầu vốn lớn và áp lực tái cấp vốn gia tăng. Dù vậy, thị trường cần tiếp tục tái cấu trúc theo hướng bền vững, mở rộng cơ sở nhà đầu tư và nâng cao vai trò cung cấp vốn trung, dài hạn cho nền kinh tế.
Trong bối cảnh đó, việc đa dạng hóa nguồn vốn quốc tế cũng được chú trọng. SHB đã phát hành thành công trái phiếu quốc tế bằng đồng SGD với tổng giá trị 229 triệu SGD, gồm khoản kỳ hạn 3 năm lãi suất 2,9%/năm và khoản kỳ hạn 5 năm lãi suất 3,15%/năm. Trái phiếu được bảo lãnh bởi Quỹ Bảo lãnh tín dụng và đầu tư (CGIF) thuộc Ngân hàng Phát triển châu Á (ADB). Vietcombank cũng có kế hoạch phát hành trái phiếu quốc tế để bổ sung vốn trung và dài hạn.
Theo S&I Ratings, việc doanh nghiệp và các tổ chức tài chính Việt Nam tham gia sâu hơn vào thị trường vốn quốc tế có thể giúp đa dạng hóa nguồn huy động và mở rộng cơ sở nhà đầu tư. Tuy nhiên, hiệu quả chi phí còn phụ thuộc vào lãi suất tham chiếu, chênh lệch tín dụng, chi phí thu xếp phát hành và phòng ngừa rủi ro tỷ giá.
Khúc Văn - nguoiquansat.vn
Theo Kiến thức Đầu tư | 2026-10-20 15:44


Bình luận
0 Bình luận