

Chênh lệch biên lợi nhuận giữa các doanh nghiệp thép xuất phát từ khác biệt về công nghệ sản xuất và biến động nguyên liệu đầu vào.
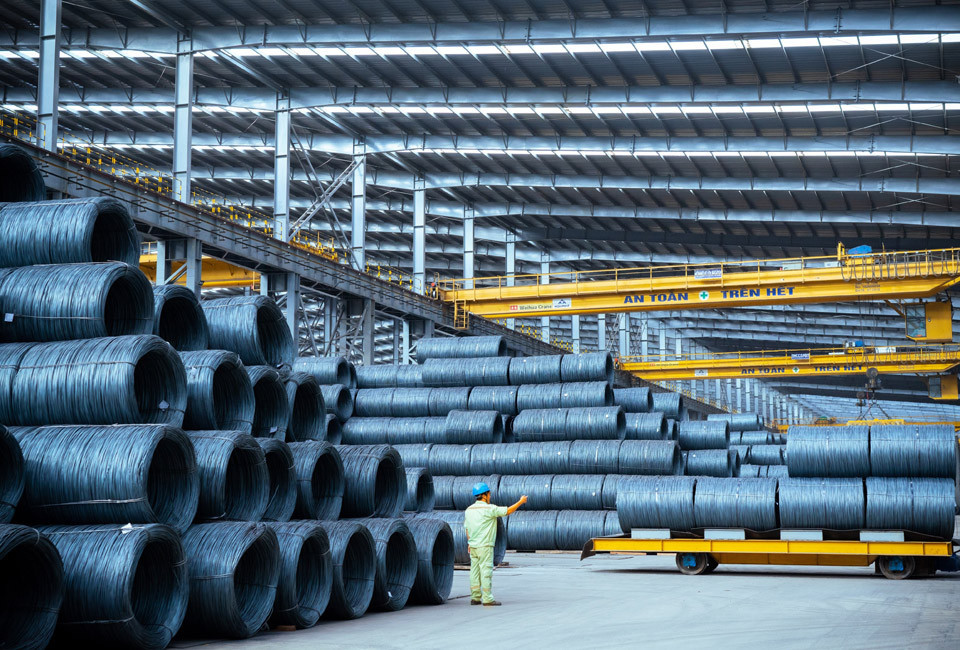
Theo báo cáo ngành thép của Chứng khoán Kỹ Thương (TCBS), biên lợi nhuận gộp quý III/2026 của Tập đoàn Hòa Phát (HPG) đạt 19,2%, nhích lên từ mức 19% trong quý trước.
Điều này đồng nghĩa với việc cứ 100 đồng doanh thu, Hòa Phát tạo ra khoảng 19,2 đồng lợi nhuận gộp sau khi trừ giá vốn hàng bán. Trong cùng kỳ, Tập đoàn Hoa Sen (HSG) ghi nhận biên lợi nhuận gộp 12%, giảm 3,3 điểm % so với quý II. Thép Nam Kim (NKG) đạt 9%, giảm 1,5 điểm %. Tôn Đông Á (GDA) cũng chỉ đạt 8,9%.
Khoảng cách còn lớn hơn khi so sánh Hòa Phát với nhóm doanh nghiệp sử dụng công nghệ luyện thép bằng lò điện. Theo TCBS, biên lợi nhuận gộp quý III của Tổng Công ty Thép Việt Nam – VNSteel (TVN) đạt 3,8%, Thép Việt Đức (VGS) đạt 4,6%, trong khi Gang thép Thái Nguyên (TIS) ở mức 3,3%. Như vậy, trên mỗi 100 đồng doanh thu, các doanh nghiệp này chỉ tạo ra khoảng 3-5 đồng lợi nhuận gộp, thấp hơn đáng kể so với Hòa Phát.
Không chỉ trong một quý, sự chênh lệch còn thể hiện qua kết quả nhiều kỳ. TCBS thống kê trong 8 quý từ quý IV/2024 đến quý III/2026, biên gộp của Hòa Phát dao động từ 12,7% đến 19,2%, bình quân đạt 16,2%. Ngược lại, biên gộp của VNSteel chỉ dao động trong khoảng 3,7-5,7%, Gang thép Thái Nguyên từ 2,5-4,6%, còn Thép Việt Đức từ 2,6-6,6%.
Vì sao cùng sản xuất thép nhưng biên lợi nhuận chênh lệch lớn?
Báo cáo của TCBS cho thấy sự chênh lệch biên lợi nhuận giữa các doanh nghiệp thép một phần xuất phát từ khác biệt về công nghệ sản xuất, cơ cấu nguyên liệu đầu vào và khả năng chuyển biến động chi phí sang giá bán thành phẩm.
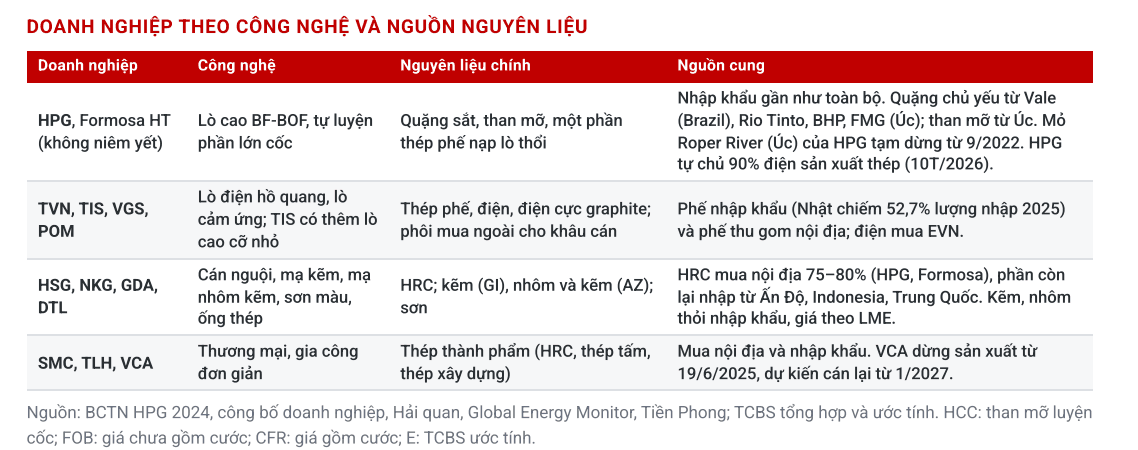
Hòa Phát sử dụng công nghệ lò cao - lò thổi (BF-BOF), với nguyên liệu chính là quặng sắt và than mỡ luyện cốc. Trong khi đó, các doanh nghiệp như VNSteel, Thép Việt Đức, Pomina và phần lớn hoạt động của Gang thép Thái Nguyên sử dụng công nghệ lò điện, phụ thuộc nhiều vào thép phế và điện năng.
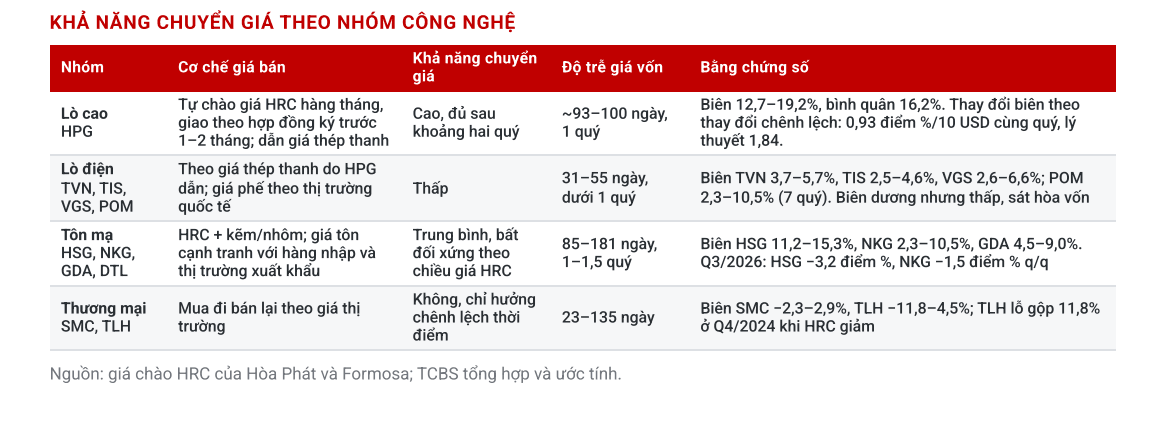
Điểm khác biệt là Hòa Phát có khả năng chủ động hơn trong việc định giá sản phẩm. Doanh nghiệp trực tiếp chào giá thép cuộn cán nóng (HRC) theo tháng, đồng thời có ảnh hưởng đến mặt bằng giá thép xây dựng trong nước.
Ngược lại, theo TCBS, nhóm sản xuất bằng lò điện không có quyền đặt giá, vì giá thép thanh do Hòa Phát dẫn dắt dựa trên chi phí lò cao.
Với Hòa Phát, lợi thế còn đến từ hiệu quả vận hành các khu liên hợp gang thép, đặc biệt là dự án Dung Quất 2. Theo TCBS, hiệu quả từ Dung Quất 2 góp phần đưa biên lợi nhuận gộp của Hòa Phát từ vùng 13-14% năm 2024 lên khoảng 19% trong hai quý gần nhất. Bên cạnh đó, giá bán thực tế cũng đóng vai trò quan trọng trong việc duy trì biên lợi nhuận. Trong quý III/2026, doanh thu bình quân mỗi tấn của Hòa Phát tăng 4,4% so với quý trước, cao hơn mức tăng 4,2% của giá vốn bình quân mỗi tấn. Nhờ đó, biên lợi nhuận gộp tiếp tục cải thiện dù giá chào HRC trên thị trường có xu hướng giảm.
TCBS lý giải phần lớn sản phẩm giao trong quý III đã được chốt giá từ tháng 5-6, khi mặt bằng giá còn cao. Do đó, giá bán thực tế chưa phản ánh ngay diễn biến giảm của giá chào thị trường.
Đối với nhóm doanh nghiệp tôn mạ như Hoa Sen và Nam Kim, nguyên liệu đầu vào chủ yếu là HRC, kẽm và nhôm. Biên lợi nhuận của nhóm này phụ thuộc vào khả năng chuyển biến động giá nguyên liệu sang giá tôn thành phẩm, trong khi doanh nghiệp còn phải cạnh tranh với hàng nhập khẩu và trên thị trường xuất khẩu.
Biên lợi nhuận ngành thép có thể giảm trong quý cuối năm
Dù ghi nhận kết quả tích cực trong quý III, TCBS cho rằng biên lợi nhuận của các doanh nghiệp thép có thể chịu sức ép trong những tháng cuối năm.
Theo dự báo, biên lợi nhuận gộp quý IV/2026 của Hòa Phát có thể giảm xuống khoảng 16,5-18,5%, với mức trung bình 17,5%, thấp hơn 1,7 điểm % so với quý III. Nguyên nhân chủ yếu là lượng thép giao trong quý IV được bán theo các hợp đồng ký khi giá thấp hơn. Đối với Hoa Sen, TCBS dự báo biên gộp quý IV ở mức 10-12%, còn Nam Kim khoảng 6-9%.
Long Vũ - nguoiquansat.vn
Theo Kiến thức đầu tư



Bình luận
0 Bình luận