Một cổ phiếu ngân hàng lọt tầm ngắm, KBSV khuyến nghị MUA với dư địa tăng giá tới 28%
Tín dụng tăng tốc, nợ xấu giảm và nguồn thu cải thiện là cơ sở để KBSV khuyến nghị MUA cổ phiếu ngân hàng này với kỳ vọng tăng giá 28%.


Tín dụng tăng tốc, nợ xấu giảm và nguồn thu cải thiện là cơ sở để KBSV khuyến nghị MUA cổ phiếu ngân hàng này với kỳ vọng tăng giá 28%.
Chánh Thanh tra Ngân hàng Nhà nước (NHNN) chi nhánh Khu vực 10 đã ban hành Kết luận thanh tra số 419/KL-TTra đối với ACB Ninh Thuận.

Công ty chứng khoán phân tích và đưa ra nhận định mua, bán đối với các cổ phiếu HPG, ACB, HCM.
ACB được cổ đông thông qua kế hoạch lập công ty bảo hiểm phi nhân thọ vốn 500 tỷ đồng, tập trung mảng tài sản, cháy nổ và sức khỏe đang tăng trưởng mạnh.
Làn sóng “cắt” nhân sự tại các ngân hàng: Gần 6.800 người rời ngành sau 9 tháng.
Hiệu suất sinh lời bứt phá sau 9 tháng 2025, nhóm ngân hàng tư nhân chiếm ưu thế, trong đó, HDBank dẫn đầu với ROE và ROA đạt lần lượt 24,71% và 2,18%.
BIDV tiếp tục là ngân hàng có tổng tài sản lớn nhất, với quy mô lần đầu vượt 3 triệu tỷ đồng.
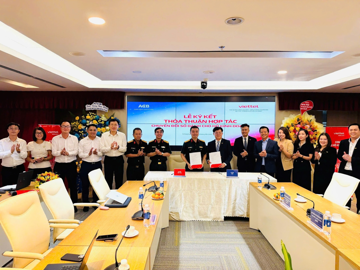
Hợp tác giữa ACB và Viettel mở ra hệ sinh thái tài chính – công nghệ giúp hộ kinh doanh tiết kiệm tới 70% thời gian vận hành.
Mã cổ phiếu 'lọt tầm ngắm' chuyên gia nhờ kỳ vọng biên lãi ròng (NIM) phục hồi, lợi nhuận tăng trở lại và chất lượng tài sản vượt trội so với ngành.

Chuyên gia khuyến nghị MUA mã cổ phiếu này với quan điểm tăng trưởng ổn định và định giá hấp dẫn.



