TCBS: Định giá cổ phiếu HPG rẻ hơn 93% thời gian trong quá khứ
TCBS cho biết lợi nhuận của Hòa Phát trong 4 quý gần nhất cao hơn 73% so với cùng kỳ, trong khi vốn hóa đã giảm 24%.


TCBS cho biết lợi nhuận của Hòa Phát trong 4 quý gần nhất cao hơn 73% so với cùng kỳ, trong khi vốn hóa đã giảm 24%.

Dù tiến độ san lấp mặt bằng đã đạt khoảng 85% khối lượng, quá trình triển khai vẫn gặp một số khó khăn phức tạp liên quan đến mặt bằng và an ninh trật tự tại khu vực dự án.
Tại ĐHCĐ thường niên cách đây 2 năm, tỷ phú Trần Đình Long từng khẳng định “cổ phiếu Hòa Phát từ tốt đến rất tốt”. Sau 2 năm, giá cổ phiếu HPG gần như không đổi trong khi triển vọng kinh doanh của tập đoàn đã có nhiều đổi thay.
VDSC dự báo Hòa Phát đạt 25.917 tỷ đồng lợi nhuận sau thuế năm 2026, tăng 68%. Sản lượng HRC từ nhà máy Dung Quất 2 tiếp tục là động lực tăng trưởng dài hạn.
KBSV đánh giá khả quan về triển vọng của Hòa Phát, kỳ vọng cổ phiếu tăng trưởng hơn 48% với giá mục tiêu là 32.150 đồng.
Chứng khoán Shinhan khuyến nghị mua cổ phiếu HPG với giá mục tiêu 35.900 đồng, cao hơn 65% thị giá nhờ triển vọng từ Dung Quất 2, nhu cầu thép và kết quả kinh doanh tích cực.
Một định hướng mới về phát triển công nghiệp vật liệu đang đặt các doanh nghiệp khai khoáng, hóa chất và luyện kim trước cơ hội lớn để nâng cấp vị trí trong chuỗi giá trị. MSR, HPG, DGC hay KSV đang là những cái tên đáng chú ý với các bước đi khác nhau vào chế biến sâu và sản phẩm có giá trị gia tăng cao.
Đây là con số chi phí lãi vay ghi nhận trực tiếp vào kết quả kinh doanh của Tập đoàn Hòa Phát (HPG) kể từ năm 2022 tới cuối tháng 6/2026.
Đây là con số chi phí lãi vay ghi nhận trực tiếp vào kết quả kinh doanh của Tập đoàn Hòa Phát (HPG) kể từ năm 2022 tới cuối tháng 6/2026.
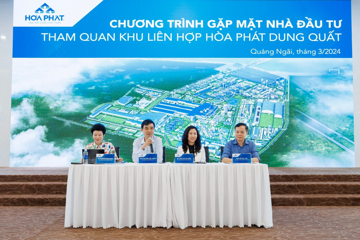
Theo dữ liệu của VNTAX200, 10 doanh nghiệp thép và vật liệu xây dựng có số nộp ngân sách lớn nhất Việt Nam năm 2025 đã đóng góp hơn 19.000 tỷ đồng. Hòa Phát (HPG) dẫn đầu bảng xếp hạng.


