Coteccons (CTD): Backlog phình to lên 68.000 tỷ đồng, lợi nhuận quý III lại được dự báo giảm 32%
Theo MBS Research, việc không còn ghi nhận khoản lãi từ hoạt động thoái vốn có thể khiến lợi nhuận ròng của Coteccons (CTD) sụt giảm trong quý III/2026.



Theo MBS Research, việc không còn ghi nhận khoản lãi từ hoạt động thoái vốn có thể khiến lợi nhuận ròng của Coteccons (CTD) sụt giảm trong quý III/2026.
Tại ĐHCĐ thường niên cách đây 2 năm, tỷ phú Trần Đình Long từng khẳng định “cổ phiếu Hòa Phát từ tốt đến rất tốt”. Sau 2 năm, giá cổ phiếu HPG gần như không đổi trong khi triển vọng kinh doanh của tập đoàn đã có nhiều đổi thay.
Nhờ nhu cầu tiêu thụ nội địa thuận lợi cùng giá thép tăng, MBS dự báo Hòa Phát (HPG) ghi nhận lợi nhuận ròng quý III/2026 đạt 5.600 tỷ đồng, tăng 40% so với cùng kỳ.
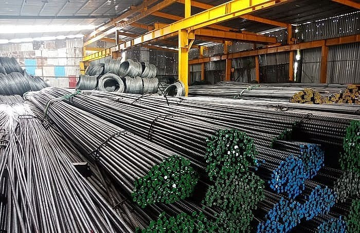
Một doanh nghiệp cho biết quyết định tăng giá thép được đưa ra trong bối cảnh giá nguyên vật liệu, nhiên liệu và lãi suất ở mức cao.
Ngày 10/9, Tập đoàn Hòa Phát (HPG) công bố giao dịch dự kiến của bà Doãn Thị Bích Ngọc, chị gái ruột ông Doãn Gia Cường - Phó Chủ tịch HĐQT.
KBSV đánh giá khả quan về triển vọng của Hòa Phát, kỳ vọng cổ phiếu tăng trưởng hơn 48% với giá mục tiêu là 32.150 đồng.
Theo đơn vị phân tích, sản lượng tiêu thụ của Hòa Phát (HPG) trong quý III có thể tăng 5 - 8% so với quý trước, trong khi chi phí đầu vào giảm sẽ hỗ trợ biên lợi nhuận.
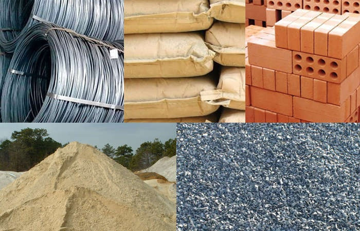
Giá vật liệu xây dựng như thép, xi măng, cát, đá… không thuộc danh mục Nhà nước định giá và bình ổn theo quy định của Luật Giá. Đây là lý do Bộ Xây dựng đưa ra khi trả lời kiến nghị của cử tri TP. Đà Nẵng về việc kiểm soát giá vật liệu xây dựng.
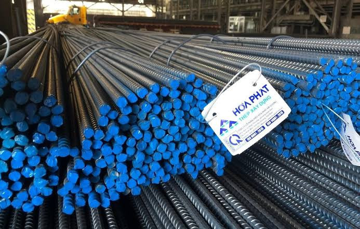
Động thái tăng giá thép diễn ra trong bối cảnh thị trường có những tín hiệu tích cực hơn về nhu cầu tiêu thụ.
Kết quả kinh doanh quý II và quý III/2026 của Hòa Phát sẽ phản ánh rõ nét tác động tích cực từ đợt tăng giá thép gần đây.


