Hòa Phát bán hơn 10 triệu tấn thép sau 9 tháng, tăng trưởng 39%
Trong 9 tháng đầu năm, Hòa Phát bán 10,3 triệu tấn thép, tăng 39% so với cùng kỳ. Sản lượng HRC đạt 5,47 triệu tấn, tăng 59% và chiếm hơn một nửa tổng lượng bán hàng.



Trong 9 tháng đầu năm, Hòa Phát bán 10,3 triệu tấn thép, tăng 39% so với cùng kỳ. Sản lượng HRC đạt 5,47 triệu tấn, tăng 59% và chiếm hơn một nửa tổng lượng bán hàng.
VDSC dự báo Hòa Phát đạt 25.917 tỷ đồng lợi nhuận sau thuế năm 2026, tăng 68%. Sản lượng HRC từ nhà máy Dung Quất 2 tiếp tục là động lực tăng trưởng dài hạn.
KBSV đánh giá khả quan về triển vọng của Hòa Phát, kỳ vọng cổ phiếu tăng trưởng hơn 48% với giá mục tiêu là 32.150 đồng.
Chứng khoán Shinhan khuyến nghị mua cổ phiếu HPG với giá mục tiêu 35.900 đồng, cao hơn 65% thị giá nhờ triển vọng từ Dung Quất 2, nhu cầu thép và kết quả kinh doanh tích cực.
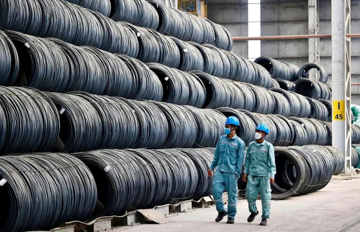
Theo Mirae Asset, Hòa Phát đã điều chỉnh giá HRC cho các tháng 7, 8 và 9 giảm lần lượt 2,2%, 8% và 10,2%.
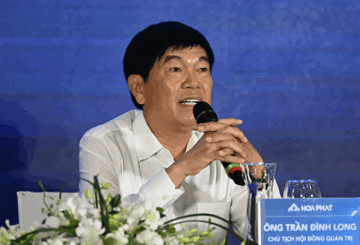
Đây là con số chi phí lãi vay ghi nhận trực tiếp vào kết quả kinh doanh của Tập đoàn Hòa Phát (HPG) kể từ năm 2022 tới cuối tháng 6/2026.
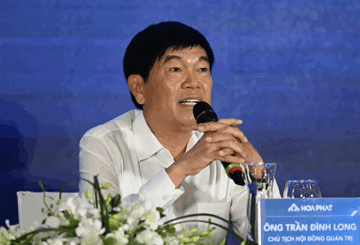
Đây là con số chi phí lãi vay ghi nhận trực tiếp vào kết quả kinh doanh của Tập đoàn Hòa Phát (HPG) kể từ năm 2022 tới cuối tháng 6/2026.
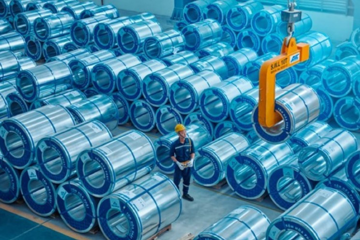
Sản phẩm này có lợi thế trong quá trình tiếp cận khách hàng tại Nhật Bản, Hàn Quốc và châu Âu nhờ đáp ứng các tiêu chuẩn liên quan đến phát thải và khả năng truy xuất nguồn gốc.
Quý II/2026, mảng thép cuộn cán nóng (HRC) của Tập đoàn Hòa Phát (HPG) đạt sản lượng tiêu thụ 1,9 triệu tấn, tăng 64% so với cùng kỳ và tăng 31% so với quý I.
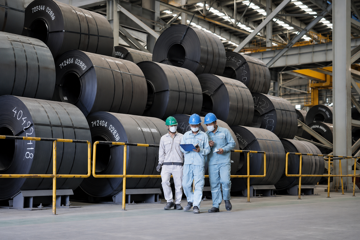
Dòng vốn hạ tầng, sản lượng HRC và phòng vệ thương mại đang tạo nền cầu riêng cho ngành thép Việt Nam, trong khi nguồn cung từ Trung Quốc tiếp tục chi phối mặt bằng giá khu vực.


