Lợi nhuận ngân hàng “đúng lộ trình”
Mặc dù đến thời điểm này chưa ngân hàng nào công bố kết quả kinh doanh quý II/2024, song đa số đều cho biết, dự kiến kết quả lợi nhuận bán niên đi đúng lộ trình đề ra.



Mặc dù đến thời điểm này chưa ngân hàng nào công bố kết quả kinh doanh quý II/2024, song đa số đều cho biết, dự kiến kết quả lợi nhuận bán niên đi đúng lộ trình đề ra.

Mặc dù sức hấp thụ vốn của nền kinh tế còn yếu, song với mặt bằng lãi suất duy trì mức thấp và cầu vốn dần trở lại cuối quý II/2024, kéo tín dụng tăng trưởng.

ORS cho rằng tăng trưởng tín dụng được thúc đẩy tăng trưởng xuất khẩu, nhu cầu về vốn tăng; lĩnh vực tiêu dùng dự báo tích cực hơn và lĩnh vực bất động sản hồi phục.

Ước đến 20/6, tăng trưởng tín dụng toàn hệ thống đạt 4,17%,tương đương với hơn 565.000 tỷ đồng được bơm thêm ra nền kinh tế.

Tín dụng toàn nền kinh tế tăng trưởng chậm trong hai quý đầu năm, song giữa các ngân hàng có sự phân hóa, trong đó có nhà băng tăng trưởng tương đối tích cực.

Phó Thống đốc lưu ý, thúc đẩy tăng trưởng tín dụng hỗ trợ nền kinh tế, nhưng không phải bằng mọi giá mà vẫn phải duy trì chất lượng tín dụng.

Tại Việt Nam, các tổ chức tín dụng đang đẩy mạnh cho vay đối với các nhu cầu tiêu dùng, đầu tư, sản xuất - kinh doanh không gây tác động đến môi trường, góp phần bảo vệ hệ sinh thái chung…

Người vay gói tín dụng 120.000 tỉ đồng để mua nhà ở xã hội có thể được hưởng lãi suất ưu đãi 5% trong 5 năm đầu
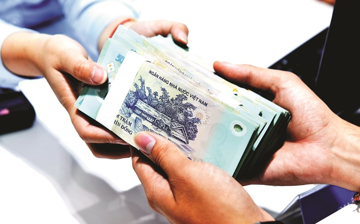
Tín dụng tăng chậm, các ngân hàng không chỉ giảm lãi suất cho vay mà phải công khai lãi suất cho vay bình quân để thu hút khách hàng, nhất là với doanh nghiệp.

Hạn mức tăng trưởng (room) tín dụng mang lại nhiều lợi ích, nhưng sức cầu tín dụng yếu trong 2 năm vừa qua cho thấy, tiếp tục minh bạch hóa việc quản lý room tín dụng là một việc làm rất cần thiết nhằm hỗ trợ phát triển kinh tế, tạo ra môi trường tài chính an toàn và bền vững, giảm thiểu nguy cơ rủi ro hệ thống.



