Cổ phiếu đáng chú ý ngày 20/10: MSN, FRT, HT1
Công ty chứng khoán phân tích và đưa ra nhận định mua/bán đối với các cổ phiếu MSN, FRT và HT1.


Công ty chứng khoán phân tích và đưa ra nhận định mua/bán đối với các cổ phiếu MSN, FRT và HT1.

SSI cho rằng năm 2027 sẽ là giai đoạn nhu cầu vật liệu xây dựng tiếp tục được thúc đẩy, khi nhiều dự án đầu tư công chuyển từ khâu chuẩn bị, giải phóng mặt bằng sang triển khai thi công.
Nam Phi đã khởi xướng điều tra chống bán phá giá đối với xi măng Portland nhập khẩu từ Việt Nam và Mozambique, với biên độ bán phá giá bị cáo buộc đối với doanh nghiệp Việt Nam lên tới 37,04%.
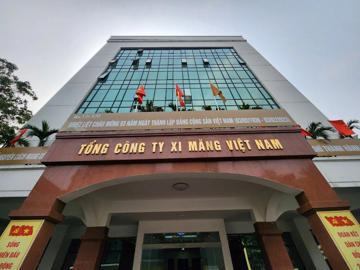
TCBS nhận định việc 3 doanh nghiệp thuộc Vicem cùng chuyển sang đơn vị kiểm toán ngoài Big4 có thể xuất phát từ yếu tố chi phí thay vì vấn đề riêng của từng doanh nghiệp.
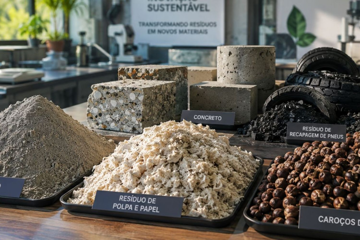
Ngành xi măng phát thải 7% lượng CO2 toàn cầu đang đứng trước bước ngoặt lớn. Các nhà khoa học vừa tìm ra cách biến rác thải thành vật liệu thay thế 50% nguyên liệu gốc.
Giá xăng dầu trong nước đã liên tiếp giảm mạnh, nhiều mặt hàng nhiên liệu thấp hơn hàng chục nghìn đồng so với thời điểm đỉnh giá. Tuy nhiên, trái với kỳ vọng của thị trường, giá nhiều loại vật liệu xây dựng vẫn duy trì ở mức cao, thậm chí tiếp tục tăng trong quý II này, khiến áp lực chi phí đối với doanh nghiệp xây dựng, nhà thầu và người dân chưa...
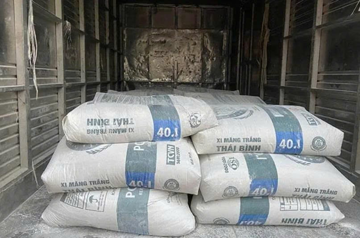
Trong khi nhu cầu xi măng tại Trung Đông và Nam Mỹ tăng mạnh, kéo theo làn sóng đơn hàng đổ về Việt Nam, nhiều nhà máy xi măng khu vực miền Trung vẫn chưa tận dụng được cơ hội xuất khẩu dù sở hữu lợi thế lớn về giá thành và vị trí địa lý.
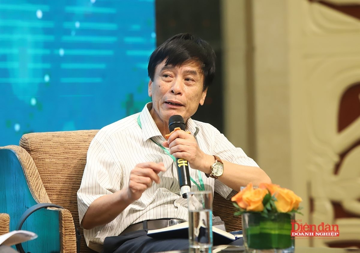
Dù vấn đề giảm phát thải đã được nhắc đến suốt nhiều năm, song theo PGS.TS Lương Đức Long, nhiều doanh nghiệp xi măng vẫn chỉ mới bắt đầu tiếp cận, thiếu chủ động trong kiểm kê khí nhà kính và đầu tư công nghệ, khiến quá trình chuyển đổi xanh diễn ra chậm và chưa đồng đều trong toàn ngành.
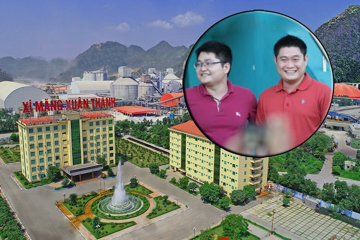
Xi măng Xuân Thành ghi nhận lợi nhuận năm 2025 tăng mạnh gần 3 lần.
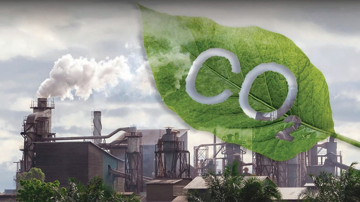
Doanh nghiệp phát thải vượt hạn mức được phân bổ sẽ buộc phải mua thêm hạn ngạch hoặc tín chỉ từ các doanh nghiệp có mức phát thải thấp hơn để bù trừ. Điều này đồng nghĩa, phát thải carbon lần đầu tiên được định giá bằng tiền, trở thành một yếu tố chi phí hữu hình trong hoạt động sản xuất - kinh doanh.


