Tín dụng tăng nhanh hơn huy động, Saigon Ratings cảnh báo áp lực lên ngân hàng
Tín dụng tăng 10,89%, cao hơn mức tăng 9,78% của huy động vốn, đặt ra áp lực về chi phí vốn, thanh khoản và biên lãi của các ngân hàng.


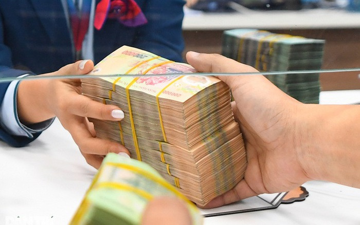
Tín dụng tăng 10,89%, cao hơn mức tăng 9,78% của huy động vốn, đặt ra áp lực về chi phí vốn, thanh khoản và biên lãi của các ngân hàng.
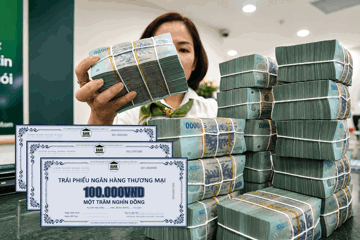
Các kế hoạch phát hành trái phiếu ngân hàng với tổng hạn mức gần 97.400 tỷ đồng phản ánh nhu cầu vốn dài hạn và vốn cấp 2 gia tăng, trong khi lãi suất một số lô chạm 9,7%/năm tiếp tục gây sức ép lên biên lãi ròng.
Dự thảo Thông tư mới đề xuất thay LDR bằng CDR, khiến số nhà băng vượt ngưỡng 85% dự kiến tăng từ 5 lên 23. Trọng tâm thay đổi nằm ở yêu cầu khắt khe hơn về chất lượng nguồn vốn.
Dù đối mặt với áp lực thanh khoản và nợ xấu, theo chuyên gia VNDIRECT ngành ngân hàng đang đứng trước điểm đảo chiều quan trọng từ nửa cuối năm 2026 nhờ những động lực tăng trưởng mới.
NIM giảm từ 3,08% xuống 2,93% trong năm 2025 nhưng lợi nhuận vẫn tăng gần 20%, hé lộ sự dịch chuyển trong cấu trúc thu nhập và chi phí của 27 ngân hàng niêm yết.
Biên lãi ròng (NIM) của 27 ngân hàng trong quý III/2025 đã giảm về mức 3%, chạm vùng thấp nhất kể từ quý IV/2018.
Tín dụng tăng mạnh nửa đầu năm giúp lợi nhuận ngân hàng được kỳ vọng khởi sắc, bất chấp áp lực giảm biên lãi ròng.

MBS dự báo lợi nhuận ngân hàng quý II/2025 tăng 14,7% so với cùng kỳ, trong đó HDBank, VPBank, EIB là những điểm sáng về tăng trưởng.

Năm 2024, công ty đạt biên lãi ròng hơn 250% nhờ một khoản thu nhập đột biến.

Trong bối cảnh cạnh tranh ngày càng khốc liệt trong ngành ngân hàng Việt Nam, CASA đang trở thành tâm điểm chiến lược. Ai đang dẫn đầu trong cuộc đua này và các chiến lược quan trọng nào được triển khai để giữ vững vị thế cạnh tranh?



