Dừng mỏ quặng phục vụ điều tra, Hóa chất Đức Giang (DGC) báo lãi 9 tháng bốc hơi 46%
Quý III/2026, Hóa chất Đức Giang (DGC) lãi sau thuế 506,7 tỷ đồng, giảm 37% do chi phí nguyên liệu tăng và gián đoạn nguồn cung quặng apatit.


Quý III/2026, Hóa chất Đức Giang (DGC) lãi sau thuế 506,7 tỷ đồng, giảm 37% do chi phí nguyên liệu tăng và gián đoạn nguồn cung quặng apatit.

Theo đơn vị phân tích, kết quả kinh doanh quý III của Hóa chất Đức Giang (DGC) nhiều khả năng tiếp tục suy giảm mạnh so với cùng kỳ, chủ yếu do chi phí nguyên vật liệu đầu vào tăng cao.
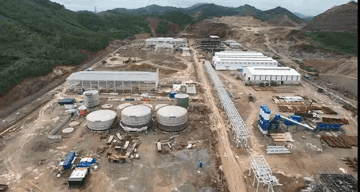
Ngày 26/8, Tập đoàn Hóa chất Đức Giang (mã DGC) công bố báo cáo tài chính hợp nhất soát xét bán niên 2026, với hai điểm đáng chú ý là lợi nhuận giảm so với báo cáo tự lập và ý kiến ngoại trừ của kiểm toán UHY.
Trước đó, nhiều lãnh đạo tại Hóa chất Đức Giang (DGC) bị khởi tố trong vụ việc liên quan đến kế toán, khai thác tài nguyên và gây ô nhiễm môi trường.
Quý II/2026, lợi nhuận của Hóa chất Đức Giang (DGC) sụt giảm 50,5% khi mất đi nguồn quặng tự khai thác.
Sở Giao dịch Chứng khoán TP.HCM (HoSE) vừa ban hành quyết định chuyển cổ phiếu DGC của Hóa chất Đức Giang sang diện hạn chế giao dịch.
Ban lãnh đạo Hóa chất Đức Giang (DGC) cho biết việc các khai trường lớn phải tạm dừng hoạt động đang đẩy doanh nghiệp vào tình thế phải nhập khẩu nguyên liệu giá cao, có thể ảnh hưởng tới biên lợi nhuận.

Trước việc Khai trường 25 tạm dừng khai thác, Hóa chất Đức Giang (DGC) đã chủ động đa dạng hóa nguồn nguyên liệu, trong đó có nhập khẩu, nhằm đảm bảo hoạt động sản xuất ổn định.

Trong bối cảnh lợi nhuận quý I/2026 sụt giảm mạnh, Hóa chất Đức Giang (DGC) đang đẩy nhanh đầu tư vào dự án Nghi Sơn, được kỳ vọng trở thành động lực tăng trưởng mới.
Quý I/2026, Tập đoàn Hóa chất Đức Giang ghi nhận lợi nhuận sau thuế hợp nhất giảm 48,6% so với cùng kỳ, chịu áp lực lớn từ việc khai trường 25 tạm dừng hoạt động và chi phí nguyên vật liệu tăng cao.


