Xuất hiện ngân hàng tăng lãi suất tiền gửi lên 9%/năm
Đáng chú ý, bên cạnh mặt bằng lãi suất phổ thông, ngân hàng này đưa ra mức lãi suất đặc biệt lên tới 9%/năm đối với một số khoản tiền gửi quy mô lớn.


Đáng chú ý, bên cạnh mặt bằng lãi suất phổ thông, ngân hàng này đưa ra mức lãi suất đặc biệt lên tới 9%/năm đối với một số khoản tiền gửi quy mô lớn.
Lãi suất cho vay mua nhà đang tăng mạnh nhưng vẫn có ngân hàng quảng bá cho vay từ 3,99 - 5%/năm. Thực tế, đây chỉ là lãi suất ưu đãi trong 3-6 tháng đầu, sau đó thả nổi lên đến hơn 10%/năm. Chuyên gia khuyến cáo người mua nhà thận trọng khi sử dụng đòn bẩy tài chính trong bối cảnh lãi suất tăng cao để tránh rơi vào “bẫy nợ”.
Việc lãi suất vay mua nhà tăng mạnh lên 12-14%/năm chỉ trong thời gian ngắn đang tạo ra bước ngoặt đáng kể cho thị trường bất động sản. Không chỉ làm thay đổi hành vi người mua, diễn biến này còn tái định hình dòng vốn, thanh khoản và cấu trúc cạnh tranh của toàn ngành trong năm nay.
Năm 2025, tín dụng của nhóm ngân hàng niêm yết tăng mạnh nhưng NIM bình quân chỉ quanh 3%. Dư địa NIM sau 2025 vì vậy trở thành câu hỏi lớn, trong bối cảnh lãi suất cho vay thấp và chênh lệch lợi suất – chi phí vốn co hẹp.
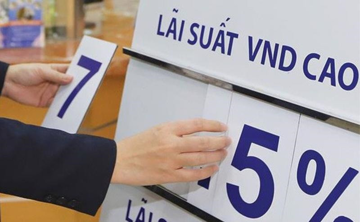
Một ngân hàng vừa nâng mạnh lãi suất huy động ở nhiều kỳ hạn, mức cao nhất lên 7,2% một năm, tăng gần 1 điểm phần trăm so với trước.
Vietcombank khẳng định triển khai chương trình theo nguyên tắc công khai, minh bạch, đúng đối tượng và đúng mục đích sử dụng vốn.

Giới phân tích cho rằng căng thẳng địa chính trị, dữ liệu kinh tế Mỹ và chính sách lãi suất đang tạo áp lực khiến giá vàng có thể biến động mạnh.
Từ 23/02/2026, Vietcombank triển khai ưu đãi cộng 0,2%/năm, áp dụng nhiều kỳ hạn, lãi suất cao nhất 6,8%/năm.
Thị trường bất động sản 2026 được dự báo nhiều biến động. Chuyên gia phân tích cơ hội mua nhà năm Bính Ngọ và cảnh báo rủi ro lãi suất.
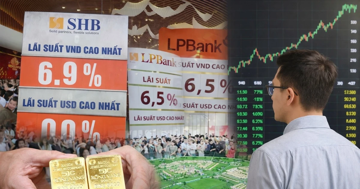
Thời kỳ “tiền rẻ” đã chính thức khép lại khi mặt bằng lãi suất tại Việt Nam bước vào chu kỳ nhích lên trên cả thị trường huy động lẫn cho vay. Trong bối cảnh chi phí vốn cao hơn, tín dụng được kiểm soát chặt chẽ hơn, câu hỏi được đặt ra là: Dòng tiền sau Tết đang chảy vào đâu?



