Hướng dẫn chi tiết cách tính thuế hộ kinh doanh theo từng mức doanh thu
Nghị định 68 thay đổi cách tính thuế hộ kinh doanh theo từng mức doanh thu. Vậy từ 500 triệu đến trên 3 tỷ đồng mỗi năm phải nộp thuế ra sao?


Nghị định 68 thay đổi cách tính thuế hộ kinh doanh theo từng mức doanh thu. Vậy từ 500 triệu đến trên 3 tỷ đồng mỗi năm phải nộp thuế ra sao?
Chính phủ vừa ban hành Nghị định 68/2026/NĐ-CP quy định về chính sách thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh.
Không ít hộ kinh doanh lo ngại khi chuyển từ thuế khoán sang kê khai có thể bị truy thu thuế các năm trước nếu doanh thu tăng mạnh. Nghị định 68 mới ban hành đã làm rõ vấn đề này, tuy nhiên chuyên gia cho rằng đây không phải "kim bài miễn truy thu”, không áp dụng với trường hợp cố tình che giấu doanh thu để trốn thuế.
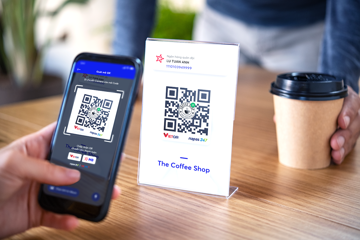
Quy định mới yêu cầu hộ kinh doanh khai báo toàn bộ tài khoản ngân hàng và ví điện tử dùng trong hoạt động kinh doanh nhằm minh bạch doanh thu và quản lý thuế.

Ngưỡng doanh thu, phương pháp tính thuế, quy định các chi phí được trừ, sử dụng hoá đơn điện tử, thời hạn kê khai và nộp thuế, xác định hàng tồn kho... loạt vấn đề hộ kinh doanh quan tâm sau khi bỏ thuế khoán, chuyển kê khai đã chính thức có hướng dẫn.
Tại Nghị định số 68/2026/NĐ-CP, Chính phủ quy định chi tiết việc khai thuế, nộp thuế giá trị gia tăng, thu nhập cá nhân đối với hộ kinh doanh, cá nhân kinh doanh.
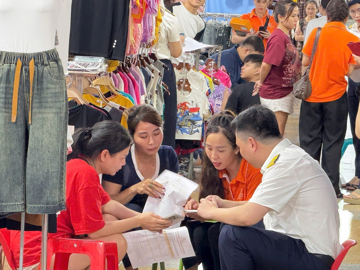
Cơ quan thuế cảnh báo các lỗi vi phạm thuế phổ biến năm 2026. Mức phạt có thể lên tới 3 lần số thuế trốn hoặc 80 triệu đồng.

Làn sóng hộ kinh doanh lên doanh nghiệp siêu nhỏ gia tăng, nhưng rào cản “tuổi đời pháp lý” và tài sản bảo đảm vẫn khiến nhiều đơn vị khó tiếp cận vốn, buộc SeABank tung gói tín dụng “may đo” để tháo gỡ.
Theo Thông tư 25/2025/TT-NHNN, tài khoản ngân hàng của hộ kinh doanh phải trùng tên trên giấy đăng ký; doanh thu trên 200 triệu đồng phải mở tài khoản riêng.
Hai chính sách ngân hàng mới từ 1/3/2026 yêu cầu chuẩn hóa tài khoản hộ kinh doanh và siết bảo mật ứng dụng mobile banking.



