Ngân hàng Nhà nước điều chỉnh chính sách tín dụng, nhà băng nào hưởng lợi?
Bước sang năm 2026, điều hành tín dụng theo hướng thận trọng tiếp tục tạo sự phân hóa, khi các ngân hàng vốn mạnh được dự báo có dư địa tăng trưởng cao hơn.


Bước sang năm 2026, điều hành tín dụng theo hướng thận trọng tiếp tục tạo sự phân hóa, khi các ngân hàng vốn mạnh được dự báo có dư địa tăng trưởng cao hơn.
VPBank khép lại năm 2025 với lợi nhuận trước thuế 30.625 tỷ đồng, mức cao nhất từ trước đến nay, cùng tăng trưởng tín dụng và dịch vụ tích cực.
Khi tín dụng tăng mạnh và dư địa mở rộng thu hẹp, câu chuyện về room tín dụng một lần nữa được đặt ra.
Chỉ tiêu tăng trưởng tín dụng năm nay được giao thấp hơn so với năm 2025 khiến dư địa mở rộng cho vay của nhiều ngân hàng bị thu hẹp. Trong bối cảnh đó, các ngân hàng buộc phải đẩy mạnh chiến lược đa dạng hóa nguồn thu, từng bước giảm sự phụ thuộc vào thu nhập từ lãi tín dụng truyền thống.
Theo Vietcombank Securities (VCBS), tăng trưởng tín dụng trong năm 2026 có thể đạt khoảng 16%-18%, cao hơn mức mục tiêu của NHNN với nhiều ngân hàng ghi nhận mức cao.
Kết thúc năm 2025, Nam A Bank ghi nhận tín dụng và tổng tài sản tăng tích cực, lợi nhuận cải thiện, nợ xấu ở mức thấp và các chỉ số an toàn tiếp tục vượt chuẩn.
Việc cơ cấu lại dòng vốn tín dụng trong năm 2026 không chỉ tác động đến hệ thống ngân hàng mà còn làm thay đổi triển vọng của nhiều nhóm cổ phiếu.
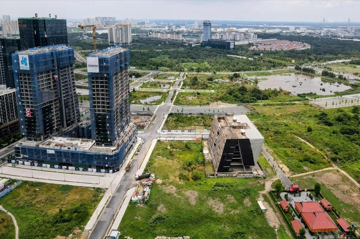
Mức tăng trưởng tín dụng dự kiến 15% năm 2026 được xem là liều thuốc hạ nhiệt, buộc thị trường bất động sản bước vào giai đoạn tái cấu trúc và thanh lọc.
Ngân hàng Nhà nước yêu cầu các tổ chức tín dụng kiểm soát chặt tăng trưởng tín dụng năm 2026 theo công thức mới, hướng dòng tín dụng vào sản xuất kinh doanh và tín dụng bất động sản tiếp tục bị giám sát đặc biệt.
Siết kỷ luật thị trường vốn bằng Nghị định 306 và cơ chế tính vốn theo rủi ro trong Thông tư 14 đang tái định hình phân bổ tín dụng bất động sản, trong bối cảnh tăng trưởng tín dụng toàn hệ thống được neo quanh 15%.



