Ngân hàng rót khoảng 41.000 tỷ đồng cho nhà ở xã hội
Hệ thống ngân hàng đang cho vay khoảng 41.000 tỷ đồng đối với nhà ở xã hội, trong đó gói tín dụng 120.000 tỷ đã cam kết hơn 20.500 tỷ.


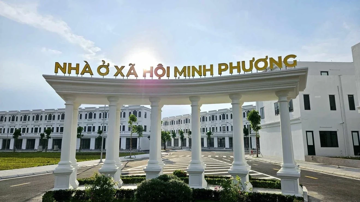
Hệ thống ngân hàng đang cho vay khoảng 41.000 tỷ đồng đối với nhà ở xã hội, trong đó gói tín dụng 120.000 tỷ đã cam kết hơn 20.500 tỷ.
Hơn 650 nghìn tỷ đồng danh mục ủy thác đang được quản lý tại 35 công ty quản lý quỹ, chủ yếu phân bổ vào tiền gửi, cổ phiếu và trái phiếu – một khối vốn lớn nhưng hiếm khi lộ diện đầy đủ trên bề mặt dữ liệu thị trường.
Việt Nam đặt mục tiêu tăng trưởng GDP tối thiểu 10% giai đoạn 2026 - 2030, đòi hỏi huy động lượng vốn đầu tư từ 170 - 250 tỷ USD mỗi năm. Khi tín dụng ngân hàng dần chạm trần an toàn, câu hỏi đặt ra là dòng vốn nào sẽ dẫn dắt tăng trưởng trong chặng đường tới?
Trong bối cảnh GDP tăng 8%, lạm phát quanh 3,5% nhưng lãi suất vẫn đi lên, các chuyên gia Dragon Capital phân tích vòng quay tiền chậm lại, dòng vốn tập trung trong bất động sản và kênh trái phiếu đang tác động tới thanh khoản ngân hàng và cấu trúc thị trường vốn.
Giá nhà đất liên tục “neo” ở mức cao đặt ra nhiều câu hỏi về những lực đẩy thực sự phía sau. Theo TS. Cấn Văn Lực, đó là hệ quả tổng hợp của vướng mắc pháp lý, chi phí đầu vào gia tăng, mất cân đối cung – cầu, hiện tượng thổi giá và đầu cơ, cùng chính sách thuế chưa đủ sức điều tiết, tạo nên áp lực kéo mặt bằng giá bất động sản đi lên trong thời gi...
Năm nay, chỉ tiêu tăng trưởng tín dụng thấp hơn năm 2025. Theo đó, chuyên gia cho rằng, để thúc đẩy tăng trưởng kinh tế, cần phát triển các thị trường vốn khác như trái phiếu, quỹ…
Dư nợ cho vay ký quỹ qua công ty chứng khoán con đang mở rộng nhanh, hình thành một kênh tín dụng có quy mô đáng kể và cơ chế vận hành khác biệt trên báo cáo hợp nhất của nhiều ngân hàng thương mại.
Tín dụng cho vay bất động sản tăng mạnh, cao hơn mức tăng trưởng chung. Chuyên gia cho rằng, thị trường bất động sản phụ thuộc vào tín dụng ngân hàng rất rủi ro, chưa đảm bảo tính bền vững.
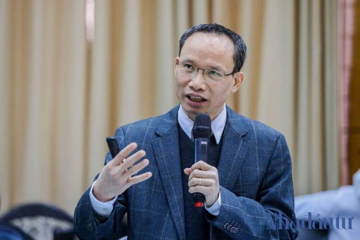
“Tiền ra nhiều nhưng Việt Nam giữ được lạm phát nhờ hai yếu tố: kiểm soát giá hàng thiết yếu và vòng quay tiền chậm", TS. Cấn Văn Lực phân tích.
Theo GS.TS Trần Thọ Đạt, bức tranh kinh tế 7 tháng đầu năm 2025 cho thấy tín dụng ngân hàng vẫn là động lực ngắn hạn, nhưng mức độ phụ thuộc lớn tiềm ẩn rủi ro chu kỳ. Ông nhấn mạnh cần tái cấu trúc hệ thống tài chính để bảo đảm tăng trưởng bền vững.



