Phó Tổng Giám đốc Agribank: Huy động vốn ngân hàng tăng 0,3% trong quý I/2026, dư nợ đạt 2 triệu tỷ đồng
Ngân hàng tiếp tục giữ mặt bằng lãi suất thấp theo định hướng của Ngân hàng Nhà nước, đồng thời triển khai các gói tín dụng ưu đãi.



Ngân hàng tiếp tục giữ mặt bằng lãi suất thấp theo định hướng của Ngân hàng Nhà nước, đồng thời triển khai các gói tín dụng ưu đãi.
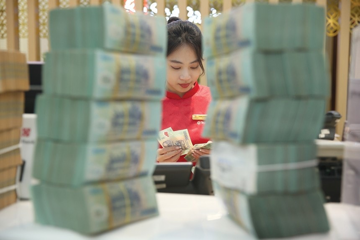
Chỉ trong 3 tháng đầu năm 2026, hàng triệu tỷ đồng tiền nhàn rỗi của người dân TP.HCM và Đồng Nai đã “đổ” vào ngân hàng, cho thấy xu hướng ưu tiên kênh an toàn giữa bối cảnh nhiều biến động.
CAR cao hơn đáng kể mức tối thiểu 8%, nhưng nhiều ngân hàng ngoại tại Việt Nam không chọn mở rộng lợi nhuận bằng đòn bẩy. Năm 2025, ngoại hối, dịch vụ và dòng tiền FDI trở thành điểm tựa lợi nhuận rõ hơn tín dụng.

Phó Thống đốc Phạm Thanh Hà nhận định, quý I/2026 là giai đoạn đầy thử thách khi xung đột Trung Đông leo thang, đẩy giá dầu và chi phí chuỗi cung ứng lên cao.
Thống đốc Ngân hàng Nhà nước chia sẻ tại họp báo thông tin quý I/2026.
Trung tâm tài chính quốc tế (IFC) mở ra một mặt bằng cạnh tranh mới cho ngành ngân hàng. Trong không gian này, trọng tâm dần chuyển từ tín dụng và biên lãi ròng (NIM) sang ngoại hối, dịch vụ, dòng tiền, thanh khoản và năng lực vận hành xuyên biên giới.
MB khép lại năm 2025 với tổng tài sản 1,615 triệu tỷ đồng, trở thành ngân hàng thương mại cổ phần (TMCP) duy nhất trong Big 5. Cùng với quy mô, MB ghi nhận tăng trưởng tín dụng, hiệu quả sinh lời, tỷ lệ tiền gửi không kỳ hạn và doanh thu số ở mức cao.
Sau 40 năm Đổi mới, hệ thống ngân hàng Việt Nam ghi nhận bước phát triển vượt bậc khi tổng tài sản tiến sát mốc 30 triệu tỷ đồng, tăng gần 2.000 lần so với thời kỳ đầu.

Tính đến cuối năm 2025, dư nợ tín dụng toàn nền kinh tế đạt khoảng 18,6 triệu tỷ đồng, tương đương 144% GDP, cho thấy quy mô cung ứng vốn rất lớn của hệ thống ngân hàng. Phát biểu tại hội thảo, ông Nguyễn Ngọc Cảnh, Phó Thống đốc Ngân hàng Nhà nước khẳng định, cơ quan này sẽ điều hành linh hoạt chính sách tiền tệ, bảo đảm không để nền kinh tế thiếu...
Việt Nam bước vào chu kỳ tăng trưởng mới với nhu cầu vốn lớn, trong khi tín dụng trung và dài hạn thu hẹp dần. Bài toán của doanh nghiệp vì thế không chỉ nằm ở quy mô huy động, mà còn ở kỳ hạn vốn, chi phí vốn và hiệu quả sử dụng vốn.


