Thị phần dồn về nhóm dẫn đầu: Cuộc chơi ngành thép đang gọi tên Hòa Phát, Hoa Sen, Nam Kim
Trong một thị trường đang sàng lọc, thị phần có thể là điểm khởi đầu – nhưng biên lợi nhuận mới là đích đến.


Trong một thị trường đang sàng lọc, thị phần có thể là điểm khởi đầu – nhưng biên lợi nhuận mới là đích đến.
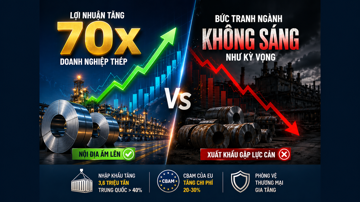
Quý I/2026, lợi nhuận một số doanh nghiệp thép tăng tới 70 lần, nhưng không phản ánh bức tranh toàn cảnh. Đằng sau đó là sự phân hóa rõ nét giữa nhóm hưởng lợi nội địa và nhóm chịu áp lực xuất khẩu.
Nhu cầu tiêu thụ tôn mạ được dự báo tăng khoảng 7% trong năm 2026.
Chưa cần nhắc tới mức dư cung tương đương gần 1/3 sản lượng thép toàn cầu, riêng 119 triệu tấn thép HRC Trung Quốc xuất khẩu trong năm 2025 đã đủ tạo áp lực lớn lên các doanh nghiệp thép Việt.
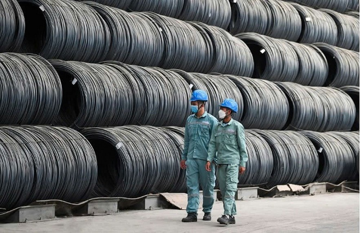
Năm 2025, Việt Nam sản xuất gần 24,7 triệu tấn thép thô, đứng thứ 11 thế giới, sản lượng thép thành phẩm đạt 32,2 triệu tấn.
Từ đầu tháng 4/2026, nhiều doanh nghiệp như Hòa Phát (HPG), Hoa Sen (HSG), Nam Kim (NKG)… đã đồng loạt tăng giá bán đối với dòng tôn mạ trong bối cảnh nhu cầu cải thiện.
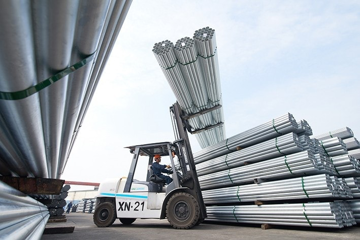
Hiện Bộ Công Thương đã phát đi thông báo, đề nghị các doanh nghiệp xuất khẩu thép mạ kẽm sang Úc có phương án chủ động ứng phó.
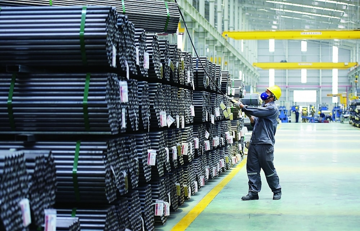
Giá HRC tăng cao buộc các doanh nghiệp tôn mạ như Hoa Sen (HSG), Nam Kim (NKG)... phải điều chỉnh tăng giá bán.
Năm tài chính 2024-2025, Hoa Sen Group (HSG) báo lãi sau thuế 735 tỷ đồng.
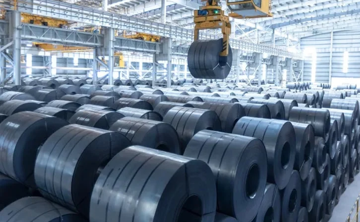
Trong bối cảnh Việt Nam đẩy mạnh đầu tư hạ tầng, ngành thép đang đứng trước một chu kỳ mới mang tính chọn lọc cao hơn.



