Hộ kinh doanh lưu ý: Các mốc thời gian khai thuế năm 2026, chậm nộp có thể bị phạt tối đa 25 triệu đồng
Nghị định 68/2026/NĐ-CP quy định rõ các mốc kê khai, nộp thuế cho hộ kinh doanh, cá nhân kinh doanh, giúp minh bạch và giảm rủi ro pháp lý.


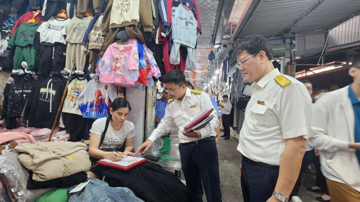
Nghị định 68/2026/NĐ-CP quy định rõ các mốc kê khai, nộp thuế cho hộ kinh doanh, cá nhân kinh doanh, giúp minh bạch và giảm rủi ro pháp lý.
Theo hướng dẫn của Cục Thuế, cá nhân có hoạt động cho thuê bất động sản phải thực hiện kê khai thuế giá trị gia tăng và thuế thu nhập cá nhân, đồng thời nộp hồ sơ đến cơ quan thuế ngay khi phát sinh hoạt động cho thuê.
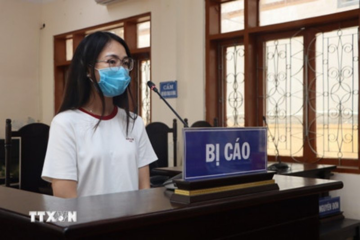
Bị cáo được xác định cố ý khai không đầy đủ số liệu bán hàng nhằm mục đích thu lợi bất chính.
Cục Thuế vừa đưa ra loạt lưu ý quan trọng về kê khai thuế với cho thuê bất động sản từ năm 2026 đối với cá nhân và hộ kinh doanh.
Cục Thuế đã nêu ra các điểm quan trọng nhằm giúp hộ kinh doanh kê khai thuế đúng ngay từ lần đầu.
Tiền thù lao từ hoạt động dạy thêm trong nhà trường được xác định là thu nhập từ tiền lương, tiền công và thuộc diện chịu thuế thu nhập cá nhân theo quy định.
Bộ Tài chính đề xuất bổ sung nhiều trường hợp không phải nộp hồ sơ khai thuế nhằm giảm thủ tục hành chính và tận dụng dữ liệu số.
Với mức doanh thu từ 500 triệu đồng trở xuống, hộ kinh doanh không phải nộp thuế giá trị gia tăng và thuế thu nhập cá nhân. Khi có doanh thu trên 500 triệu đồng thì thuế giá trị gia tăng được tính theo phương pháp trực tiếp trên doanh thu.
Người cho thuê có thể lựa chọn khai thuế hai lần trong năm tính thuế hoặc khai thuế một lần theo năm.
Chính phủ vừa ban hành Nghị định 68/2026/NĐ-CP về chính sách thuế và quản lý thuế đối với hộ, cá nhân kinh doanh, trong đó có các quy định cụ thể về quản lý thuế đối với hoạt động cho thuê bất động sản.



